
Czeski gigant miał zdominować europejską zbrojeniówkę. Dlaczego jego akcje ciągle spadają?
Akcje CSG tracą w środę ponad 21% i są już o 57% tańsze niż były w styczniowym IPO. Wszystko po tym jak czeski koncern obniżył prognozę marży na 2026 rok. To już kolejny cios dla tej spółki po licznych aferach od jej debiutu. Przy wskaźniku C/Z na poziomie 11 spółka wygląda tanio na tle np. Rheinmetallu, ale tylko pod warunkiem, że jej zyski zaczną realnie zamieniać się w gotówkę.
- CSG obniżył prognozę marży operacyjnej na 2026 rok do około 21% z wcześniejszego przedziału od 24 do 25%.
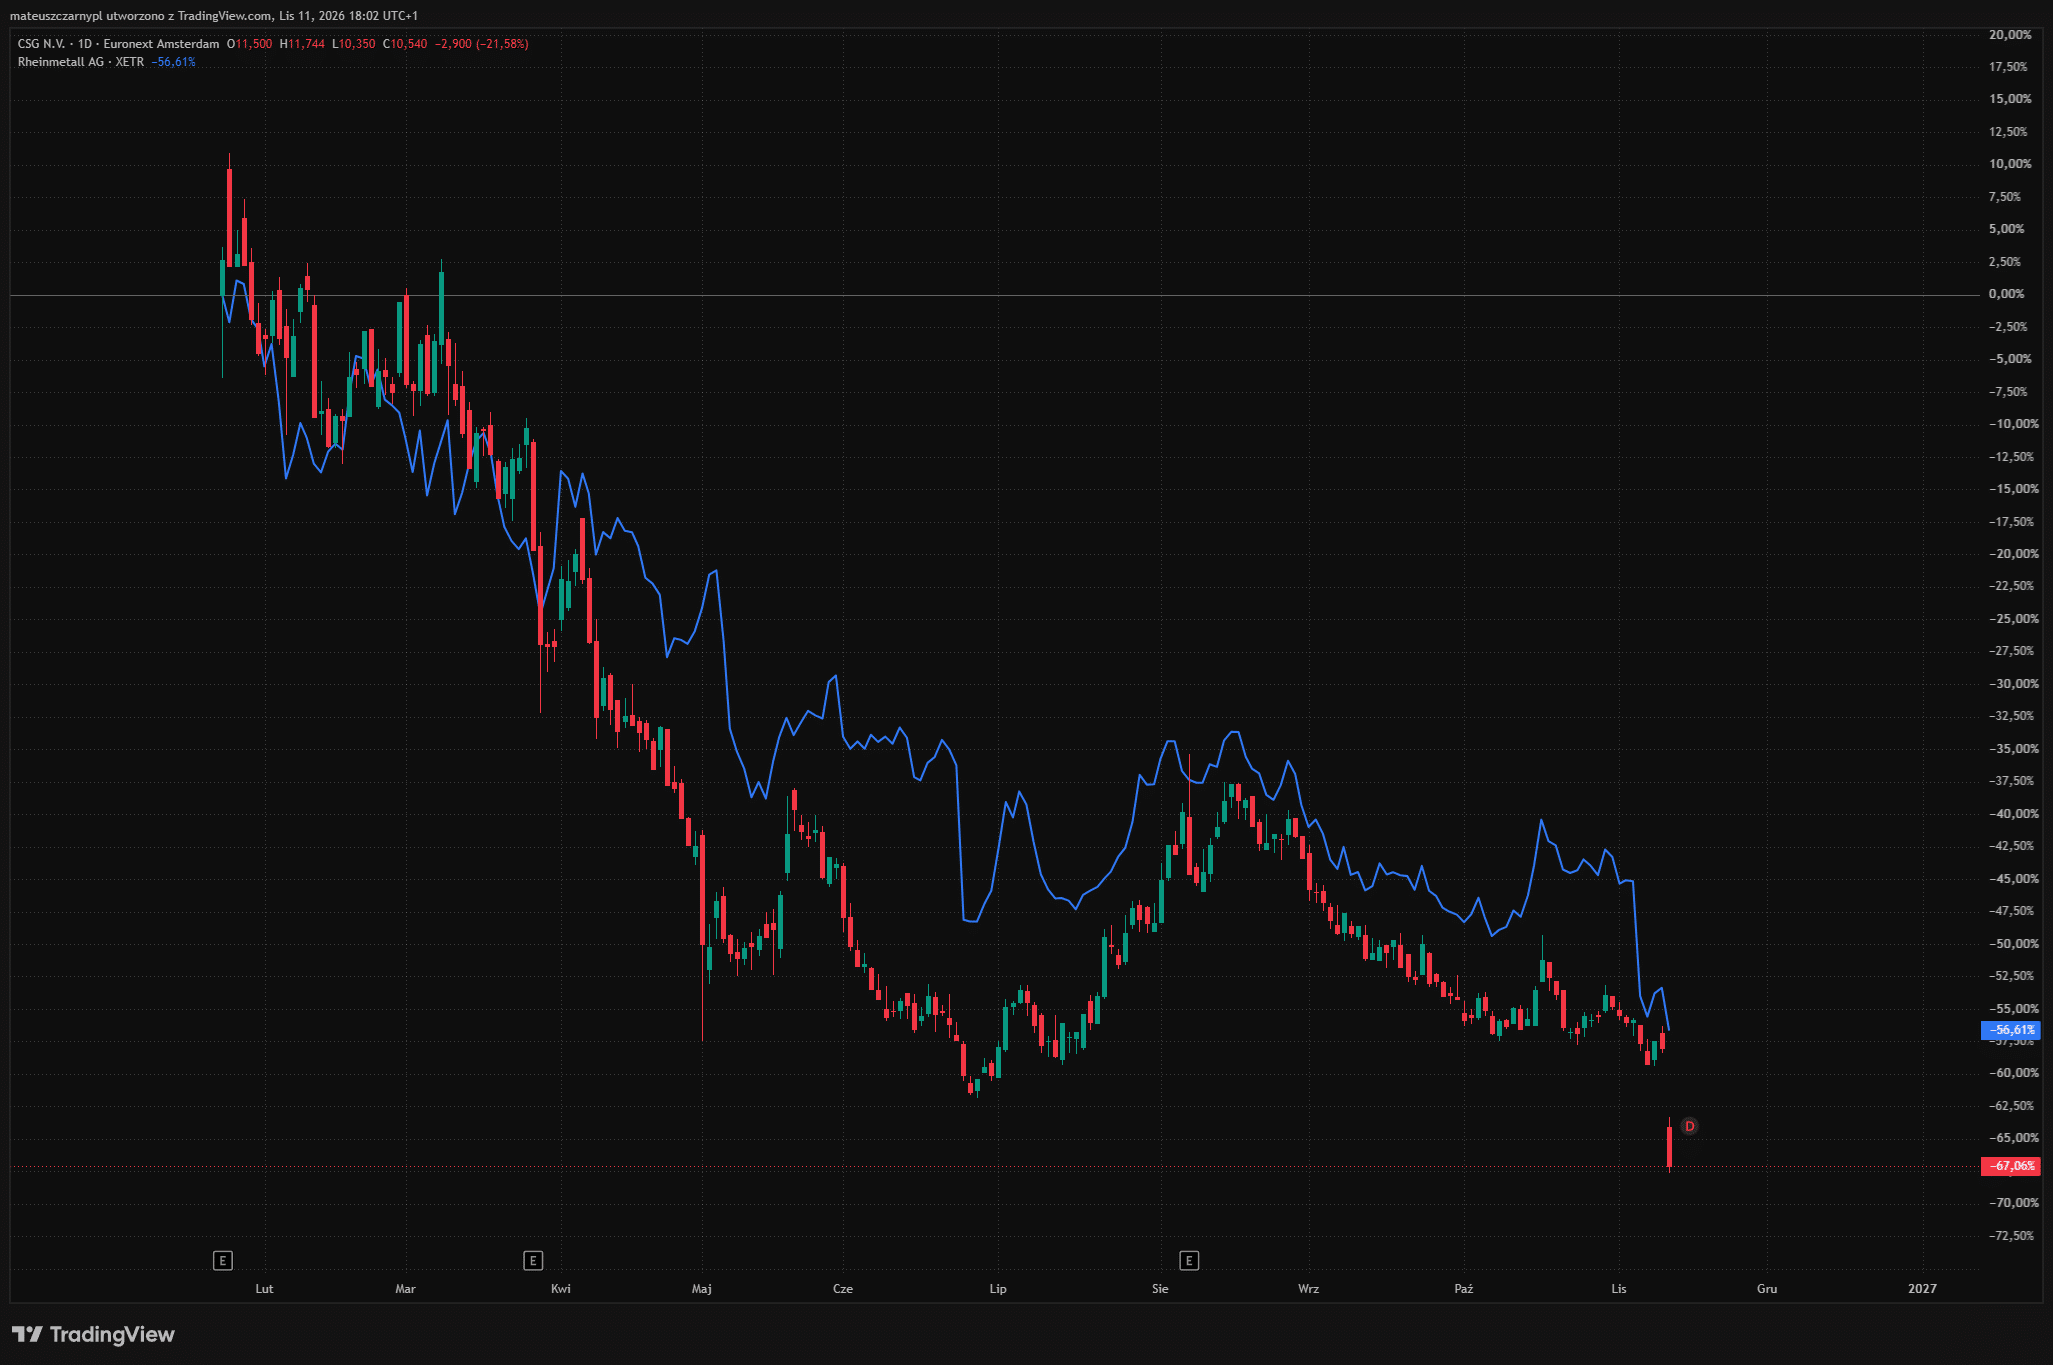
- Od debiutu w Amsterdamie po 25 EUR akcje CSG straciły około 57%, a od rekordu na poziomie 35,50 EUR około 70%.
- CSG jest wyceniany na około 11-krotność zysków, a dla przykładu, Rheinmetall na 43-krotność. Niska wycena czeskiej spółki odzwierciedla wątpliwości inwestorów co do jakości jej zysków.
Akcje CSG tracą 21% po obniżeniu prognozy
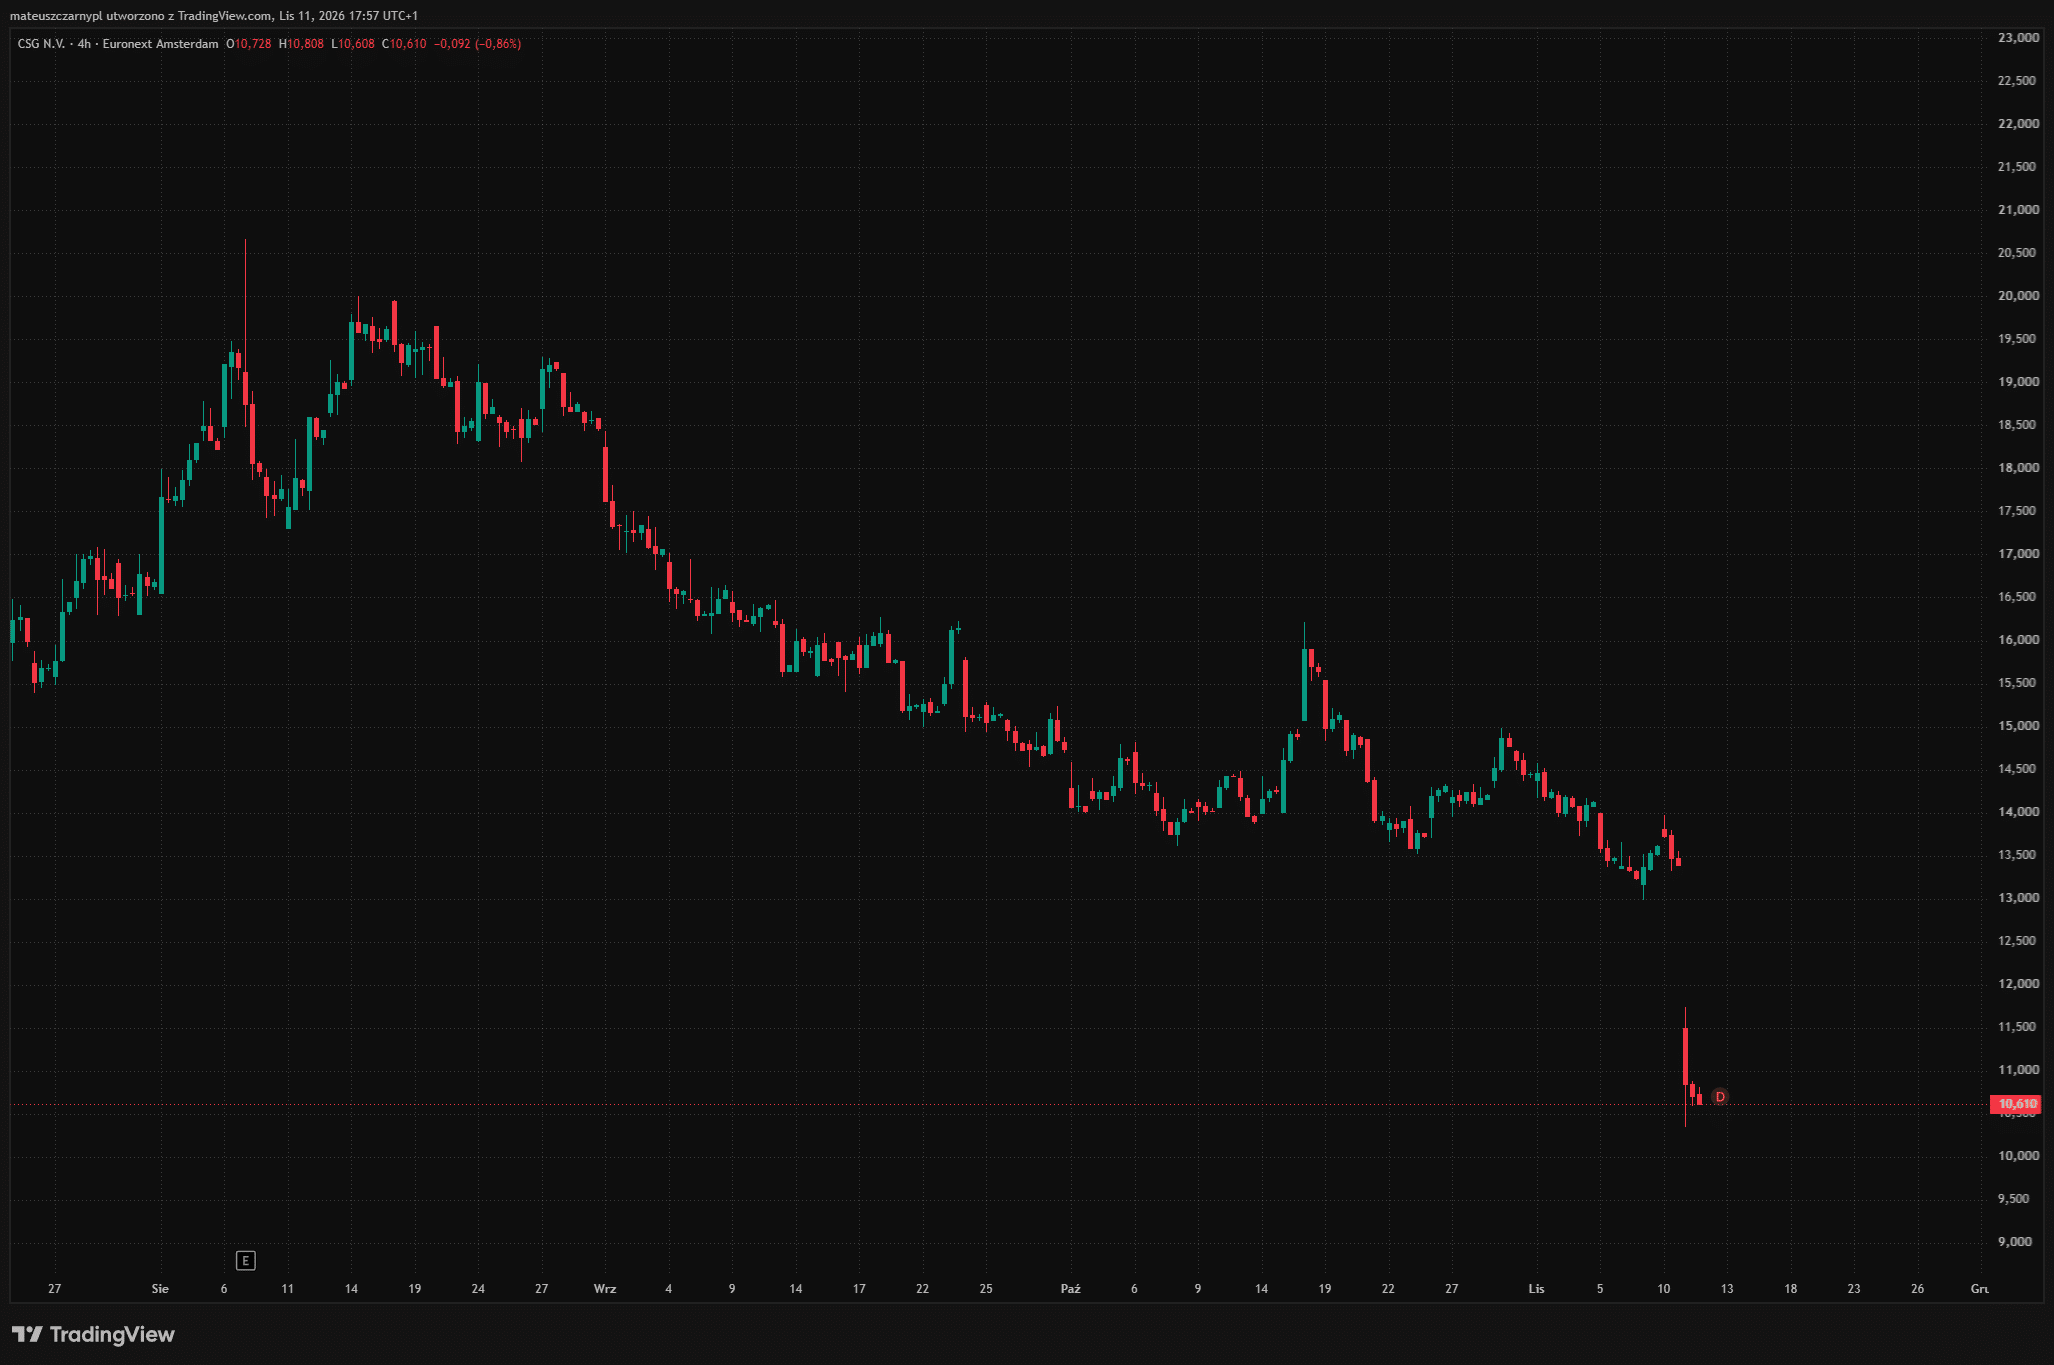
Akcje CSG o 18:00 kosztują 10,61 EUR i tracą 21,58% wobec wtorkowego zamknięcia.
W trakcie sesji kurs spadł nawet do poziomu 10,35 EUR, czyli najniżej od giełdowego debiutu.
Jak wynika z raportu CSG za ostatnie dziewięć miesięcy, spółka szybciej wyprzedawała z magazynów amunicję standardowego zasięgu po niższych cenach, bo popyt przesunął się w stronę pocisków dalekiego zasięgu.
W III kwartale zysk operacyjny zmalał o 21% do 317 mln EUR.
Rekordowy portfel zamówień na poziomie 18 mld EUR nie uspokoił inwestorów. Jak wylicza serwis Investing.com, pieniądze zamrożone w zapasach i zaliczkach urosły do 42% rocznych przychodów, a dług netto do 4,32 mld EUR.
Skandale od styczniowego debiutu
CSG zadebiutował na giełdzie w Amsterdamie 23 stycznia w największym w historii IPO spółki zbrojeniowej.
Pod koniec marca kurs spadł jednak poniżej ceny z oferty, gdy czeskie media zaczęły pytać o kompletność prospektu.
W maju Hunterbrook, którego fundusz gra na spadki akcji CSG, zarzucił spółce, że większość przychodów z amunicji pochodzi z odsprzedaży starych zapasów, a nie z własnej produkcji. CSG odrzucił te zarzuty, ale dzisiejsza wiadomość o wyprzedaży zapasów może przypomnieć inwestorom właśnie tamten raport.
Dla Polski CSG to ważny partner, bo podpisał z Hutą Stalowa Wola i Dezametem z grupy PGZ kontrakty warte ponad 250 mln EUR.
O rosnącej roli Polski w obronności UE na łamach naszego serwisu opublikowaliśmy osobny tekst.
CSG tańszy od Rheinmetallu i Lockheeda
Wskaźnik C/Z, czyli relacja ceny akcji do zysku z ostatnich 12 miesięcy, wynosi w przypadku CSG około 11.
W przypadku Rheinmetallu jest to 43, dla RTX 32, BAE Systems 27, a Lockheed Martin 22.
Trzeba natomiast zauważyć, że tanieje w zasadzie cały sektor. Rheinmetall, który na początku listopada drugi raz w tym roku obniżył prognozę, traci w środę 6,6% i jest prawie 60% poniżej rocznego maksimum. CSG jest pod nim o około 70%.
C/Z na poziomie 11 byłby bardzo niski, gdyby CSG do końca 2027 roku przeniósł produkcję amunicji dalekiego zasięgu do własnych zakładów i odbudował marżę. Okaże się tylko pozornie niski, jeśli zyski nadal będą opierać się na wyprzedaży zapasów, a gotówka utknie w magazynach.
Dopóki CSG nie zamieni rekordowego portfela zamówień w dodatnie przepływy pieniężne, rynek będzie go wyceniał jak pośrednika w handlu amunicją, a nie producenta pokroju Rheinmetallu.
Tematy, które mogą cię zaciekawić:
Siemens Energy szokuje wynikami, akcje rosną. Co z centrami danych?
IPO Anthropic z wyceną 1,4 bln USD. Czy otwarte modele AI są zagrożeniem?
Akcje Nvidii tracą już 30% od szczytu. Wyniki 17 listopada pomogą?
