Rekordowa liczba mieszkań na sprzedaż. Czy to koniec wysokich cen?
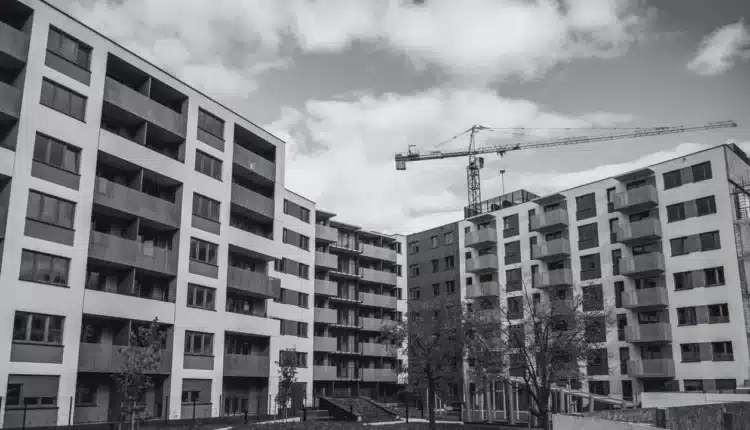
Mimo że sprzedaż lokali mieszkalnych wyraźnie przyspieszyła, inwestorzy budowlani wciąż muszą mierzyć się z problemem ogromnej nadpodaży.
Z zaprezentowanego podczas branżowej konferencji raportu BIG DATA przygotowanego przez portal RynekPierwotny.pl wynika, że trzeci kwartał 2026 roku był najmocniejszym okresem pod względem sprzedaży mieszkań od dwóch lat. Na siedmiu największych rynkach w Polsce deweloperzy sprzedali łącznie blisko 15 tys. lokali, co stanowi wzrost o 16 proc. w porównaniu z poprzednim kwartałem.
Teoretycznie więc branża powinna świętować sukces, jednak rzeczywistość okazuje się znacznie bardziej skomplikowana. Aż 78% deweloperów sprzedaje swoje lokum znacznie wolniej, niż postępują prace na budowie. W konsekwencji na rynku przybywa gotowych nieruchomości, które nie przynoszą bieżącego przychodu, a generują jedynie stałe koszty utrzymania.koniunktura nie przekłada się jednakowo na sytuację finansową wszystkich podmiotów.
Ewolucji uległ także sam sposób poszukiwania wymarzonego mieszkania przez klientów. Nabywcy coraz częściej samodzielnie porównują oferty w sieci, wykorzystując zaawansowane narzędzia internetowe oraz algorytmy sztucznej inteligencji, a do biur sprzedaży zgłaszają się dopiero po dokonaniu wstępnej selekcji. W takich realiach ogromną przewagę zyskują rozpoznawalne marki o szerokiej ofercie i potężnym budżecie marketingowym. Mniejszym, regionalnym firmom coraz trudniej przebić się przez szum informacyjny i dotrzeć ze swoją ofertą do klientów.
Pomimo zauważalnego odbicia sprzedażowego, całkowita liczba dostępnych lokali nie uległa zmniejszeniu. Pod koniec września na siedmiu głównych rynkach na inwestorów i osoby prywatne czekało blisko 80 tys. lokali. Prawie trzy na dziesięć z nich były już w pełni wykończone i gotowe do odbioru. Taka sytuacja tworzy idealne środowisko dla kupujących, którzy mają ogromny wybór i przestrzeń do twardych negocjacji cenowych. Z kolei dla firm deweloperskich oznacza to konieczność walki o przetrwanie i szukania sposobów na szybkie upłynnienie majątku. Każdy miesiąc, w którym gotowe mieszkanie stoi puste po zakończeniu prac budowlanych, generuje potężne obciążenie finansowe, utrudniając start nowych projektów i zmuszając do organizowania agresywnych akcji promocyjnych.
Do dobrych wyników w okresie wakacyjnym przyczyniły się okresowo niższe koszty kredytowania, obawy przed ponownymi podwyżkami stóp procentowych oraz specjalne rabaty cenowe. Do łask powrócili także inwestorzy indywidualni, co było szczególnie widoczne na rynkach w Poznaniu oraz Trójmieście. Co ciekawe, deweloperzy wcale nie zwolnili tempa i w samym trzecim kwartał wprowadzili do sprzedaży ponad 15,2 tys. nowych mieszkań, czyli więcej niż zdołali w tym samym czasie zbyć.
Tańsze lokale znikają z rynku
Wokół polskiego rynku nieruchomości narósł powszechny paradoks. Szeroki wybór nie oznacza bowiem, że wszystkie segmenty cenowe są jednakowo dostępne dla średnio zamożnego obywatela. W największych metropoliach stale rośnie udział nieruchomości z wyższej półki cenowej, podczas gdy pula relatywnie tanich mieszkań błyskawicznie się kurczy. W rezultacie średnie ceny rynkowe idą w górę nie tylko z powodu podwyżek ze strony deweloperów, ale przede wszystkim ze względu na zmianę struktury oferty i przewagę droższych lokali.
Zjawisko to staje się ogromną barierą dla młodych osób, które próbują kupić swoje pierwsze cztery kąty. Nawet jeśli w oficjalnych statystykach cenowych nie widać gwałtownego skoku, znalezienie lokalu wpisującego się w skromniejszy budżet graniczy dziś z cudem. W Warszawie na statystyki ogromny wpływ ma dynamicznie rozwijający się segment premium, natomiast w Trójmieście głównym problemem jest drastyczny spadek liczby lokali z niższej półki cenowej.
Prognozy na przyszłość
Przedstawiciele branży nie mają wątpliwości, że jeśli trudności ze sprzedażą utrzymają się w dłuższej perspektywie, część mniejszych firm deweloperskich zostanie zmuszona do ograniczenia skali działalności, przesuwania terminów realizacji nowych inwestycji lub oddania udziałów większym inwestorom. Taki rozwój wypadków doprowadzi do postępującej konsolidacji branży oraz ograniczenia konkurencji w nadchodzących latach. Jednocześnie koszt wznoszenia budynków stale rośnie, a nowe wymogi formalno-prawne nakładają na inwestorów dodatkowe obciążenia finansowe.
Dzisiejszy układ na rynku, charakteryzujący się rekordową ofertą, jest wyjątkowo korzystny dla klientów końcowych. Jeżeli jednak z rynku zaczną znikać mniejsi deweloperzy, a podaż nowych lokali ulegnie ograniczeniu, presja na wzrost cen w kolejnych latach może ponownie wyraźnie przybrać na sile. Dodatkową wielką niewiadomą pozostaje przyszłość stóp procentowych i koszty kredytów hipotecznych. Rosnące oprocentowanie może skutecznie ostudzić zapał kupujących i odsunąć ich decyzje w czasie. Z drugiej strony, wciąż możemy spodziewać się fal promocji ze strony największych graczy rynkowych, którzy za wszelką cenę będą chcieli zrealizować roczne plany sprzedażowe.
Przeczytaj również:
Miliard dolarów w trzy dni to za mało. Bitcoin stoi przed nie lada wyzwaniem
Gigantyczna afera w USA. Politycy ujawniają prawdę o kryptowalutach i Trumpie