Dane CPI z USA wstrząsną rynkiem w tym tygodniu? Oto kalendarz makro
Nowy tydzień od 9 do 13 listopada będzie dla inwestorów istotnym sprawdzianem trwałości presji inflacyjnej w amerykańskiej gospodarce. We wtorek poznamy październikowy CPI, natomiast w piątek ceny producentów PPI. Obie publikacje mogą istotnie zmienić oczekiwania dotyczące grudniowej decyzji Rezerwy Federalnej, szczególnie po ostatnich danych wskazujących na odporność gospodarki USA i utrzymującą się presję cenową.
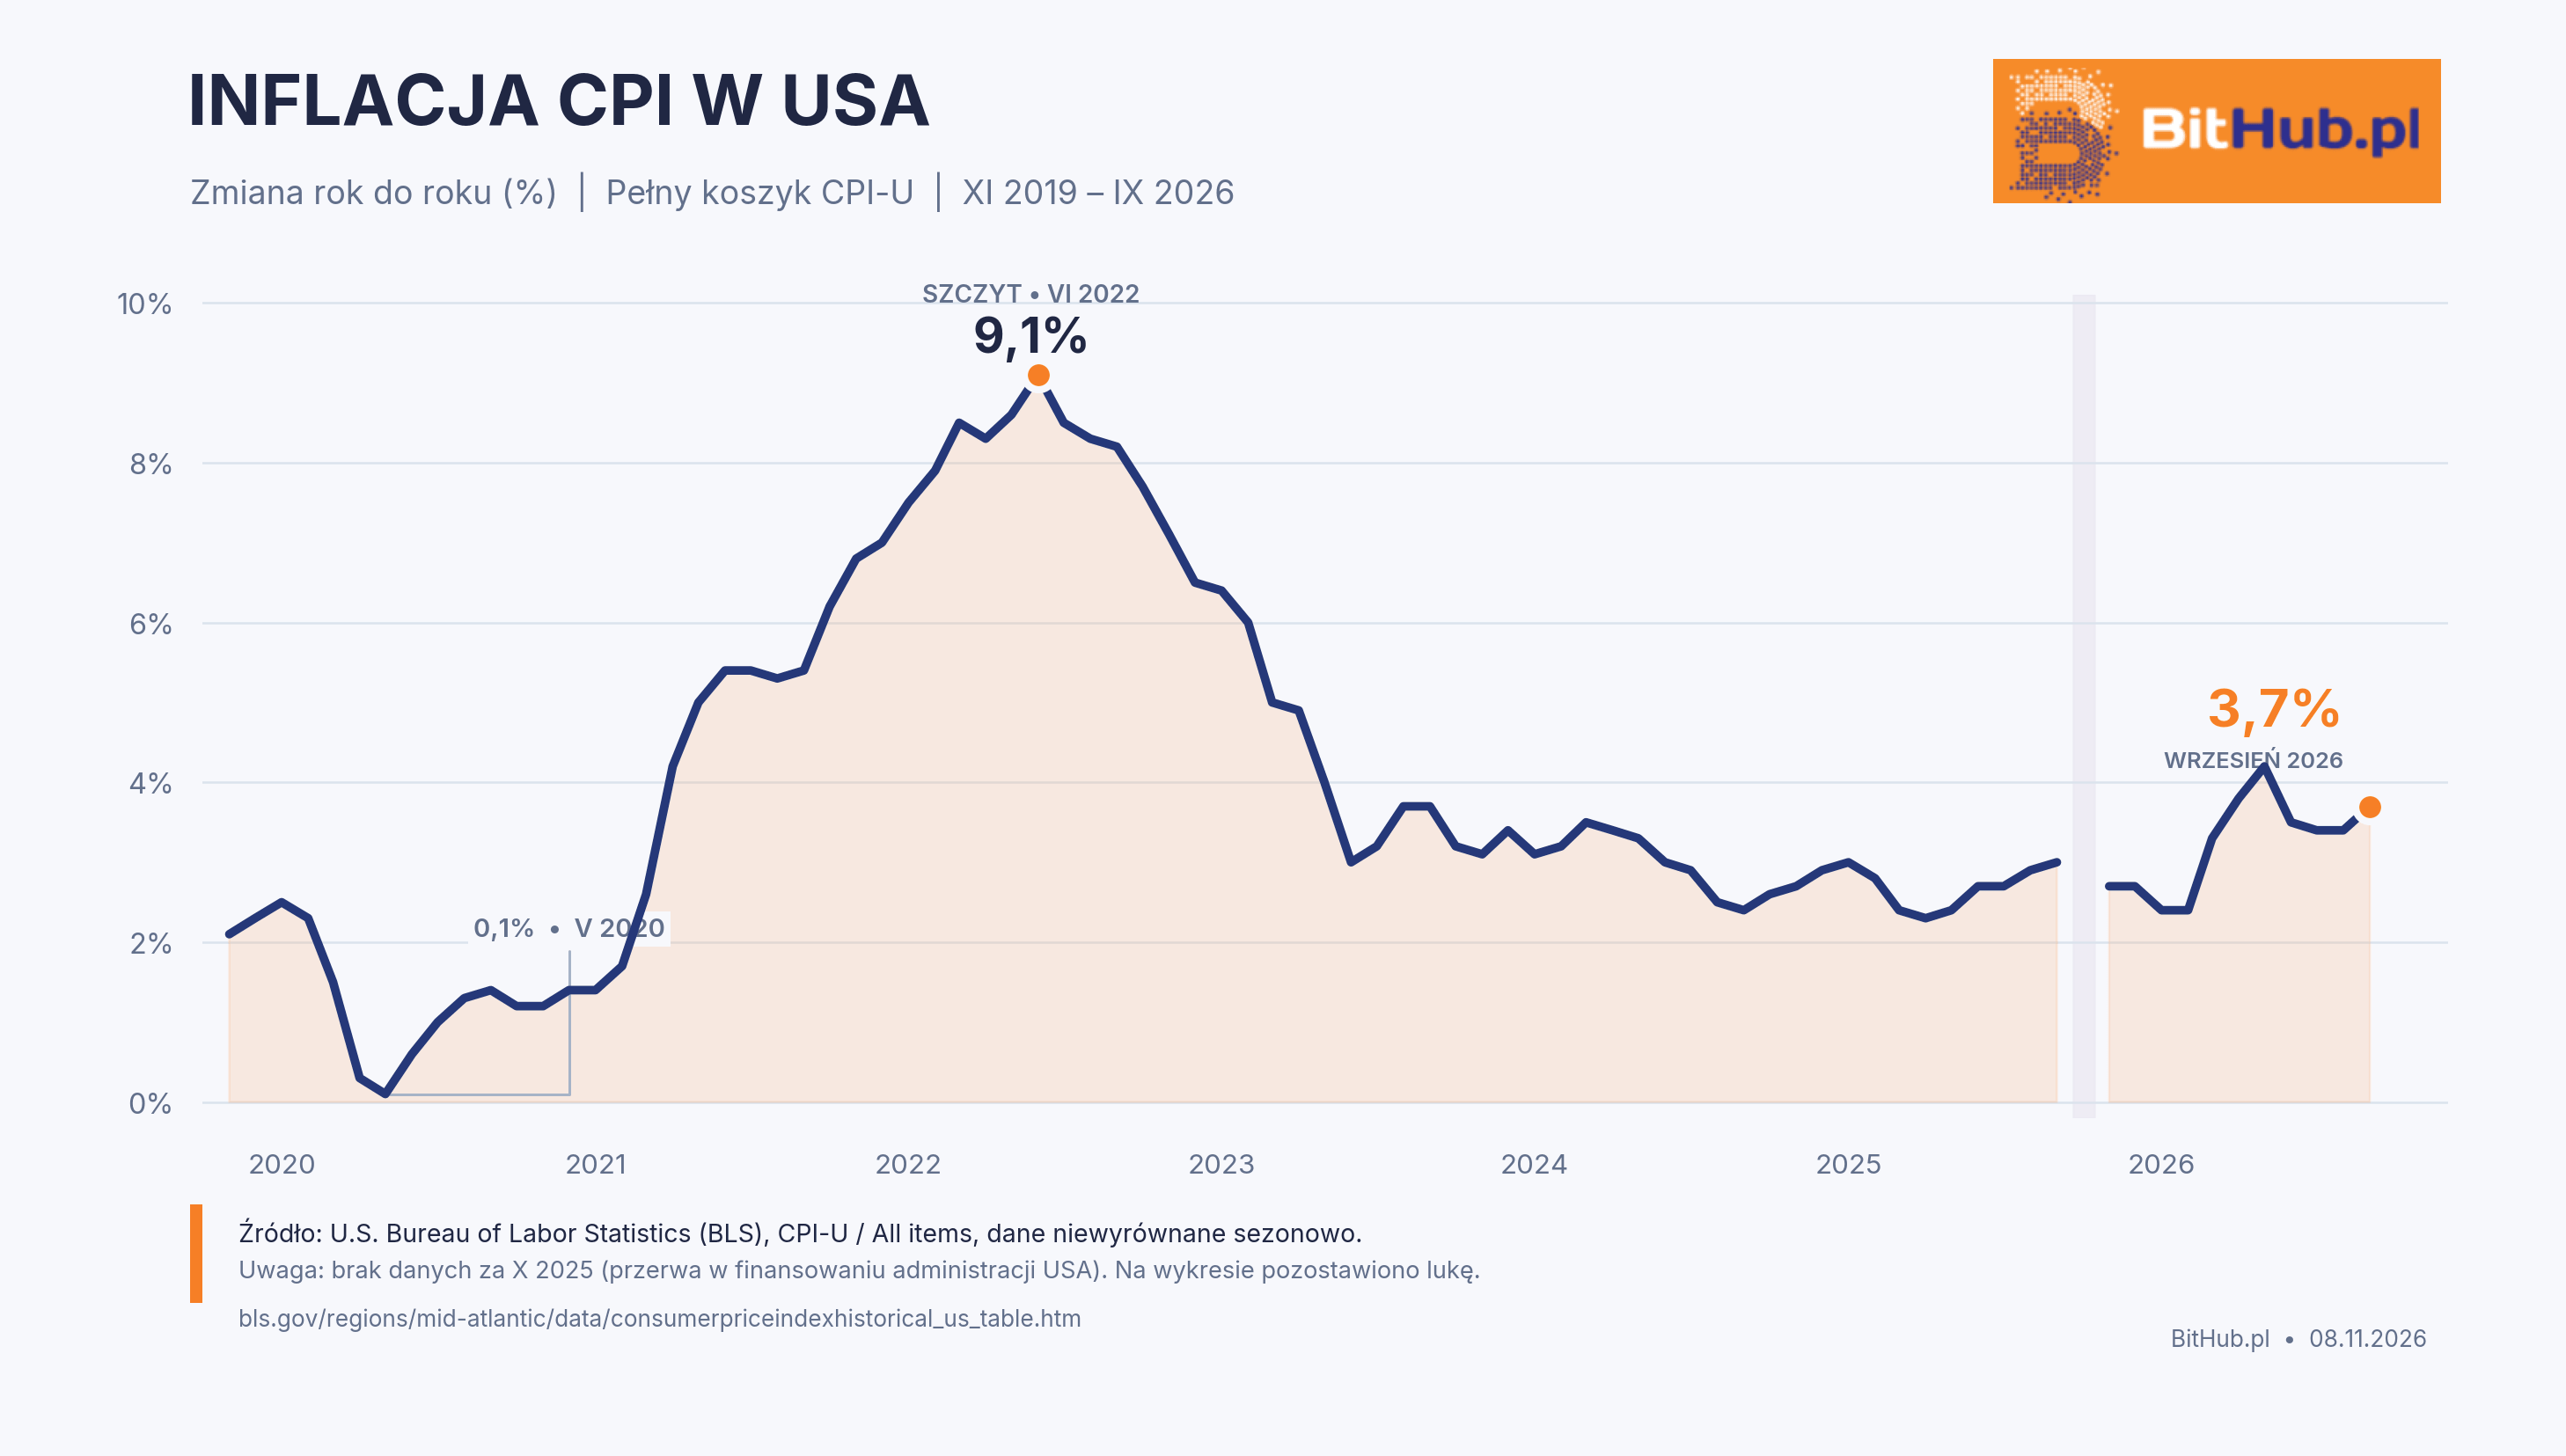
Według oficjalnych danych Bureau of Labor Statistics (BLS), inflacja CPI w USA wzrósła we wrześniu 2026 roku 3,7% r/r, wobec 3,4% w sierpniu. Historyczne maksimum w analizowanym okresie przypadło na czerwiec 2022 roku i wyniosło 9,1%. Inwestorzy obawiają się efektów drugiej rundy spowodowanych drożejącą ropą. Listopad przyniósł delikatną „ulgę” na rynku ropy, gdzie ceny spadły poniżej 100 USD za baryłkę, ale ostatnie dane makro wspierają scenariusz dalszego, „proinflacyjnego” wzrostu gospodarki USA.
W Europie najważniejszy będzie czwartkowy raport o brytyjskim PKB za III kwartał i piątkowy drugi szacunek wzrostu gospodarczego strefy euro. Tydzień oworzą dane o inflacji w Chinach. Na rynku akcji uwagę przyciągną wyniki CoreWeave, Cisco Systems, Applied Materials i Take-Two Interactive. Inwestorzy coraz większą wagę przywiązują do prognoz na 2027 rok, zwłaszcza w sektorach związanych ze sztuczną inteligencją.
Ostatnie dane makro z rynku pracy USA opisaliśmy m.in. w Mocne dane NFP z USA, Wall Street reaguje. Druga fala spadków? oraz Mocne dane z rynku w USA, Nasdaq reaguje. Hossa AI zmienia trend na dobre?
Poniedziałek, 9 listopada
Tydzień rozpocznie się o 2:30 czasu polskiego od publikacji październikowej inflacji CPI i PPI w Chinach. Oczekiwania wskazują na utrzymującą się słabość cen producentów, wynikającą z ograniczonego popytu i silnej konkurencji cenowej. Dalszy spadek PPI sugerowałby, że chińskie przedsiębiorstwa nadal mają problemy z poprawą marż, mimo działań władz mających pobudzać krajową koniunkturę. Istotne będzie również to, czy producenci próbują kompensować słaby popyt wewnętrzny zwiększaniem eksportu.
O 8:00 Niemcy opublikują wrześniowy bilans handlowy. Konsensus zakłada nadwyżkę około 19 mld EUR wobec 19,5 mld EUR w sierpniu. Dla największej gospodarki Europy ważniejsza od samego salda będzie dynamika eksportu. O 10:30 poznamy listopadowy Sentix dla strefy euro, z oczekiwanym odczytem 2,9 pkt wobec 2,7 pkt wcześniej. W USA zaplanowano publikację danych o zapasach hurtowników.
Wtorek, 10 listopada
Wtorek będzie najważniejszym dniem pierwszej części tygodnia. O 14:30 amerykański Departament Pracy opublikuje październikowy CPI. We wrześniu ceny konsumpcyjne wzrosły o 0,6% m/m, a inflacja bazowa wyniosła 0,3% m/m. Rynek oczekuje wyhamowania miesięcznej dynamiki cen, jednak samo spowolnienie nie musi oznaczać końca problemów inflacyjnych.
Dla Fed kluczowa będzie struktura odczytu, a zwłaszcza inflacja usług, kosztów mieszkania i pozostałych kategorii bazowych. Spadek inflacji wynikający wyłącznie z tańszej energii miałby inne znaczenie niż szerokie wyhamowanie presji cenowej. Dodatkowym utrudnieniem będzie brak standardowych dynamik rocznych dla wielu kategorii, związany z niekompletnymi danymi za październik 2025 roku.
W drugiej części dnia EIA opublikuje krótkoterminową prognozę rynku energii, czyli Short-Term Energy Outlook. Przy podwyższonych cenach ropy i gazu szczególne znaczenie będą miały szacunki produkcji, konsumpcji oraz zapasów.
Środa, 11 listopada
Środowy kalendarz będzie stosunkowo spokojny. W Polsce obchodzimy Narodowe Święto Niepodległości, a w Stanach Zjednoczonych Dzień Weteranów. Amerykański rynek obligacji skarbowych pozostanie zamknięty, choć handel akcjami na Wall Street odbędzie się normalnie. O 8:00 poznamy finalny odczyt październikowej inflacji w Niemczech.
Według wstępnych danych inflacja HICP wyniosła 2,8% r/r. Potwierdzenie podwyższonej presji cenowej w największej gospodarce Europy byłoby kolejnym argumentem przemawiającym za ostrożnością ECB w podejmowaniu przyszłych decyzji o stopach procentowych.
Uwagę inwestorów surowcowych przyciągnie również miesięczny raport OPEC. Organizacja przedstawi najnowsze prognozy globalnego popytu na ropę i ocenę sytuacji podażowej. Po ostatnich zakłóceniach dostaw z Bliskiego Wschodu rynek będzie szczególnie zainteresowany perspektywami odbudowy produkcji oraz zapasów.
Czwartek, 12 listopada
Czwartek rozpocznie jeden z ważniejszych raportów gospodarczych z Europy. O 8:00 brytyjski urząd statystyczny ONS opublikuje pierwszy szacunek PKB za III kwartał, a także wrześniowe dane o produkcji przemysłowej, usługach i handlu zagranicznym. Raport pokaże, czy brytyjska gospodarka utrzymuje tempo wzrostu pomimo wysokich kosztów finansowania, drogich surowców energetycznych i presji inflacyjnej. Dla Banku Anglii istotna będzie także struktura wzrostu, szczególnie konsumpcja i inwestycje przedsiębiorstw.
O 14:30 pojawią się cotygodniowe wnioski o zasiłek dla bezrobotnych w USA. Po październikowym raporcie NFP, który pokazał wzrost zatrudnienia o 165 tys. osób i spadek stopy bezrobocia do 4,1%, inwestorzy będą sprawdzali, czy rynek pracy nadal pozostaje odporny na wysokie stopy procentowe. O 18:00 amerykańska EIA opublikuje tygodniowe dane o zapasach ropy naftowej, przesunięte z powodu środowego święta federalnego.
Piątek, 13 listopada
Piątek przyniesie drugą kluczową publikację inflacyjną z USA. O 14:30 Departament Pracy przedstawi październikowy indeks cen producentów PPI. Konsensus zakłada wzrost o około 0,4% m/m po wrześniowym skoku o 1,3%, największym od marca 2022 roku. Jeżeli PPI ponownie przekroczy oczekiwania, rynek może zacząć poważniej wyceniać ryzyko utrzymywania się wysokiej inflacji w 2027 roku. Inwestorzy zwrócą uwagę również na kategorie wykorzystywane przy obliczaniu bazowego PCE.
Wcześniej, o 11:00, Eurostat przedstawi drugi szacunek PKB strefy euro za III kwartał wraz ze wstępnymi danymi o zatrudnieniu. Pierwszy odczyt wskazywał na wzrost o 0,4% kw/kw, po 0,6% w poprzednim kwartale. Najważniejsze będzie to, czy rewizja danych potwierdzi stopniowe wyhamowanie europejskiej gospodarki.
Dodatkowo Międzynarodowa Agencja Energetyczna opublikuje listopadowy Oil Market Report. Porównanie prognoz IEA i OPEC pozwoli ocenić, jak długo może utrzymywać się napięta sytuacja na globalnym rynku ropy.
Wyniki spółek
Mimo że największe amerykańskie przedsiębiorstwa technologiczne opublikowały już swoje raporty, sezon wyników nadal dostarczy ważnych informacji o kondycji rynku AI. Najważniejsze będą publikacje CoreWeave, Cisco Systems i Applied Materials, które pozwolą ocenić skalę inwestycji w centra danych, infrastrukturę sieciową i produkcję półprzewodników.
W poniedziałek wyniki przedstawią między innymi KKR, Barrick Mining, Constellation Energy, Take-Two Interactive i Rocket Lab. We wtorek przyjdzie czas na CoreWeave, Sea Limited, Vodafone i Petrobras. Szczególnie istotny będzie raport CoreWeave, którego zadłużenie i ogromne nakłady inwestycyjne pozostają przedmiotem zainteresowania inwestorów.
W środę wyniki opublikują Franco-Nevada, Corteva i Tetra Tech. Czwartek będzie natomiast należał do Cisco Systems i Applied Materials. Dla obu spółek kluczowe będą prognozy na kolejne kwartały oraz informacje o utrzymywaniu się popytu ze strony największych operatorów centrów danych. Piątek zapowiada się spokojniej, choć uwagę mogą przyciągnąć raporty japońskich instytucji finansowych