
Mocne dane z rynku w USA, Nasdaq reaguje. Hossa AI zmienia trend na dobre?
Po mocnych danych z USA, raportowanych 5 listopada chwilę przed otwarciem giełdy w USA kontrakty na amerykański indeks Nasdaq 100 spadają ponad 1%, mimo relatywnie stabilnych notowań indeksów S&P 500 czy Dow Jones Industrial Average. Nastrojom Nasdaq wyraźnie ciąży wyprzedaż spółek związanych z rozbudową infrastruktury AI. Spadki obserwujemy w notowaniach półprzewodników korzystających z rosnących inwestycji hiperscalerów (firm intensywnie inwestujących w sztuczną inteligencję jak Meta Platforms, Amazon, Alphabet czy Oracle, przyp. red) i tzw. noecloudów jak Coreweave, czy IREN.
Po wynikach kwartalnych tracą między innymi akcje chipów Qualcomm i ARM Holdings, a inwestorzy z uwagą patrzą na koreańskie molochy Samsung i SK Hynix, które pogłębiały 5 listopada wyprzedaż na sesji giełdowej w Korei Południowej, ciążąc indeksowi KOSPI. Wall Street wyraźnie obawia się, że zwycięstwo Demokratów utrudni rozbudowę centrów danych w USA i przyniesie zaostrzenie regulacji dot. rozwoju modeli AI. Realne obawy powoduje też rosnące użycie modeli open-source, które za ułamek kosztów usług ze strony OpenAI czy Anthropic pozwalają firmom korzystać z możliwości AI.
Ostatnio wyłamał się pod tym względem m.in. Revolut. Inwestorzy będą próbowali „wyłonić” nowych zwycięzców AI, którymi niekoniecznie muszą już dostawcy infrastruktury, ale firmy realnie zwiększające produktywność i ograniczające koszty.
Dane z USA
- Liczba nowych wniosków o zasiłek spadła w USA do 189 tys. wobec prognozowanych 196 tys. i 195 tys. po rewizji poprzedniego odczytu z 194 tys.
- Kontynuowane wnioski o zasiłek dla bezrobotnych wzrosły do 1,718 mln wobec prognozy 1,710 mln i 1,695 mln po rewizji z 1,701 mln.
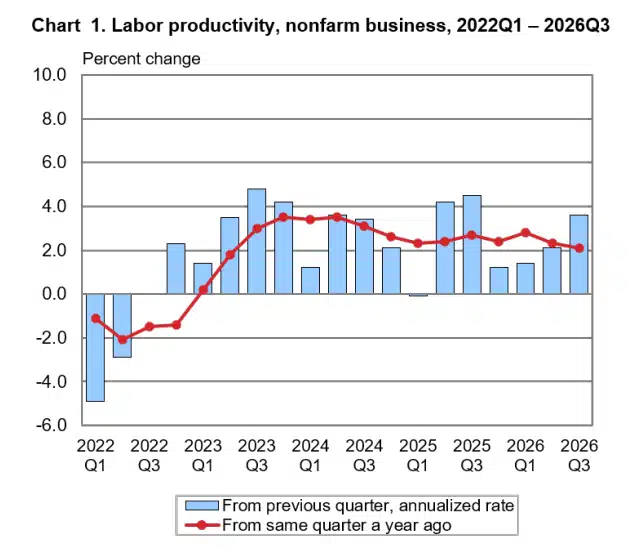
- Produktywność w III kwartale w USA wskazała istotny wzrost aż o 3,6% wobec prognozy 2,7% i wcześniejszego odczytu 1,4%.
- Koszty pracy w USA w III kwartale spadły o 0,7% wobec prognozowanego wzrostu o 0,4% i wcześniejszego wzrostu o 1,2%.
- Deficyt handlowy USA we wrześniu wyniósł 105 mld USD wobec prognozowanych 107,9 mld USD i 105,7 mld USD poprzednio (po rewizji ze 105,6 mld USD).
- Deficyt w handlu towarami wyniósł 135,91 mld USD, a nadwyżka w handlu usługami wyniosła 30,87 mld USD. Sam deficyt w handlu z Chinami dla USA wzrósł do 21,87 mld USD wobec 18,40 mld USD w sierpniu.
- Średnia cena importowanej ropy wzrosła do 80,48 USD za baryłkę wobec 76,94 USD w sierpniu i 62,03 USD we wrześniu 2025 roku (wzrost r/r o 29,7%)
- Eksport USA wzrósł we wrześniu do 321,51 mld USD wobec 315,67 mld USD w sierpniu, a import USA wzrósł do 426,56 mld USD wobec 421,40 mld USD miesiąc wcześniej.
- Dynamika eksportu wyniosła 1,9% m/m wobec 1,6% w sierpniu, przy czym dynamika importu spowolniła do ,2% m/m wobec 4,4% w sierpniu.
Co wynika z danych makro?
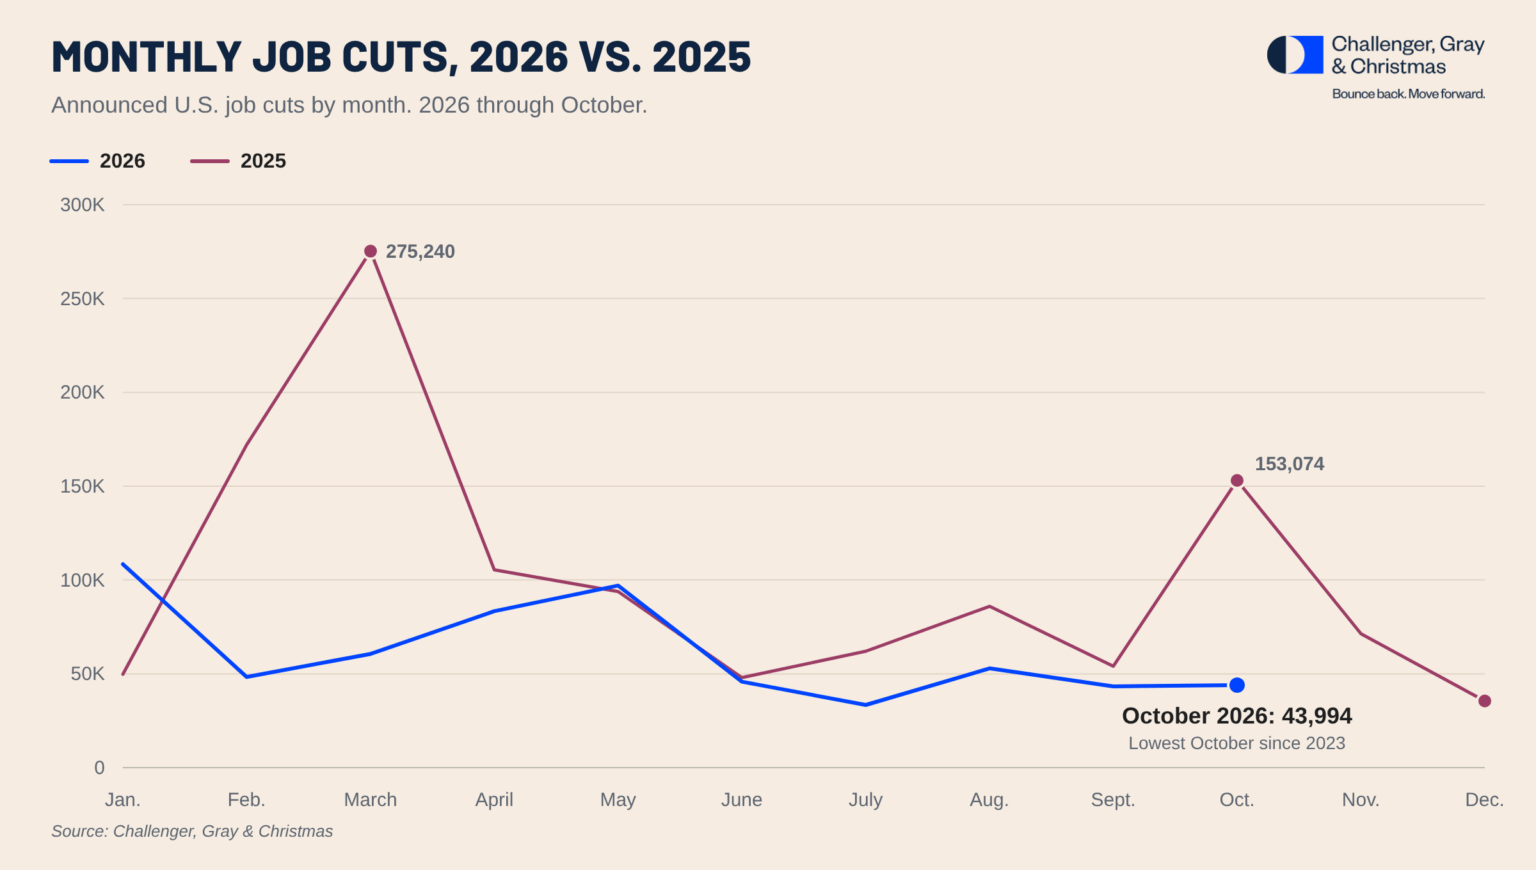
Dane makroekonomiczne, które poznaliśmy 5 listopada, potwierdzają utrzymującą się odporność amerykańskiego rynku pracy oraz niewielką skalę zwolnień. Wcześniej potwierdziły to też dane z październikowego raportu Challengera, które pokazały, że zwolnienia w październiku wyniosły około 43,9 tys. i znalazły się na 3-letnich minimach dla tego miesiąca, wobec około 43,3 tys. we wrześniu. Wzrost kontynuowanych wniosków pokazuje, że mimo niewielkiej liczby nowych zwolnień osobom pozostającym bez pracy może być coraz trudniej znaleźć nowe zatrudnienie.
Raport BLS dotyczący produktywności wydaje się korzystnym sygnałem z perspektywy inflacji, ponieważ wskazał na spadek kosztów pracy w firmach. Znacznie silniejsza od oczekiwań poprawa produktywności sugeruje, że gospodarka USA może zwiększać produkcję bez proporcjonalnego wzrostu kosztów, a to dla Wall Street jest szczególnie korzystne.
Zestaw danych jest korzystny z punktu widzenia scenariusza dezinflacji bez głębokiego spowolnienia gospodarczego. Silniejsza produktywność i spadające jednostkowe koszty pracy ograniczają ryzyko utrwalania się inflacji, podczas gdy niska liczba nowych wniosków o zasiłek świadczy o odporności rynku pracy. Jedynym wyraźnie słabszym elementem był dziś wzrost liczby kontynuowanych świadczeń, wskazujący na możliwe wydłużanie się okresu poszukiwania zatrudnienia.