Właściciel Polsatu ogłosił wielkie zmiany. Inwestorzy odpowiedzieli potężną wyprzedażą!
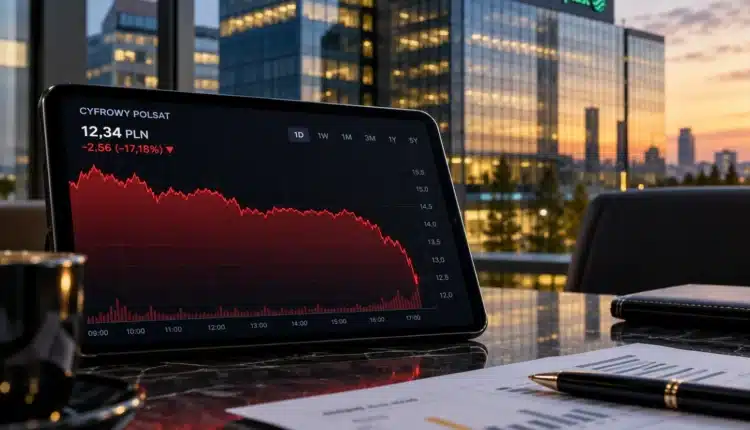
Na zamknięciu środowej sesji jedna akcja Cyfrowego Polsatu kosztowała 17,97 zł. W czwartek, po ogłoszeniu nowej strategii, już tylko 14,795 zł. W ciągu kilku godzin giełdowa wycena właściciela Polsatu i Plusa skurczyła się o ponad 2 miliardy złotych. Tak mocnej przeceny spółka nie przeżyła jeszcze nigdy. Co tak bardzo przestraszyło inwestorów? Odpowiedź może kryć się w prognozach przedstawionych przez sam zarząd. Zajrzyjmy do środka całego zamieszania.
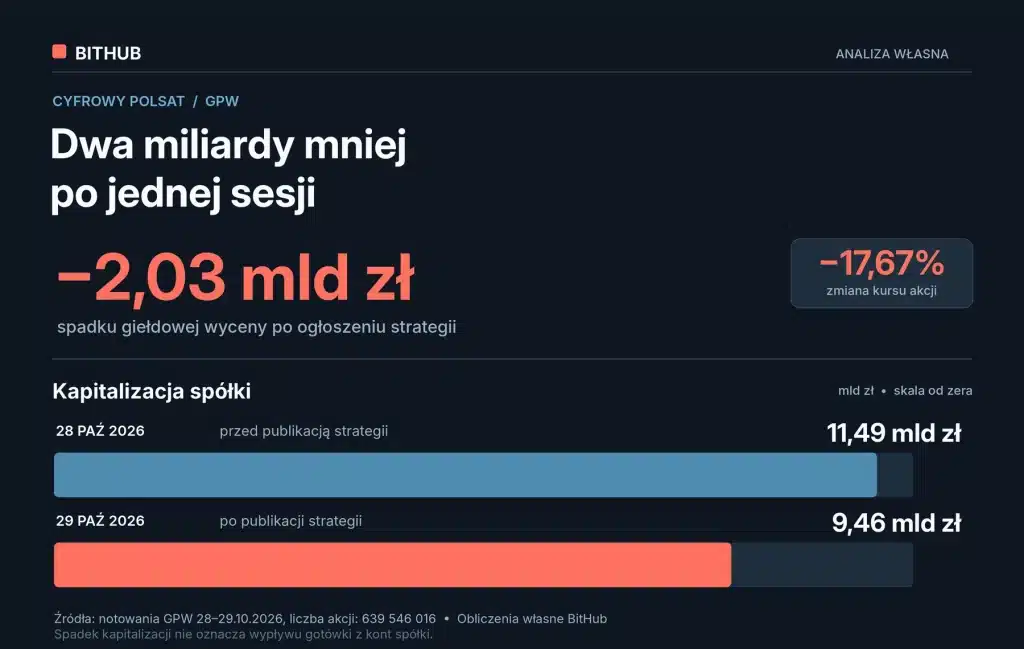
Polsat stracił na wartości ponad 2 miliardy złotych. Dokładnie to policzyliśmy
Grupa Polsat Plus ogłosiła strategię na lata 2027-2030+. Plan zakłada zrobienie gruntownych porządków. Koncern chce skoncentrować się na telekomunikacji, mediach i technologiach, a docelowo pozbyć się aktywów energetycznych i nieruchomości. Pieniądze uzyskane z ich ewentualnej sprzedaży mają przede wszystkim zmniejszyć zadłużenie. Giełda przyjęła jednak te zapowiedzi wyjątkowo źle, co od razu odbiło się czkawką na wykresie.
W czwartek akcje Cyfrowego Polsatu potaniały o 17,67%. Był to największy jednodniowy spadek w historii notowań spółki. W trakcie sesji przecena sięgała nawet niemal 19%. Ale ile tak naprawdę oznacza to pieniędzy? Cyfrowy Polsat ma 639 546 016 akcji. Pomnożenie tej liczby przez czwartkowy spadek kursu o 3,175 zł daje niemal równo 2 miliardy utraconej kapitalizacji giełdowej. Jeszcze w środę inwestorzy wyceniali spółkę na około 11,49 mld zł. Po czwartkowym zamknięciu było to już 9,46 mld zł.
Skalę reakcji pokazuje również obrót papierami. W czwartek właściciela zmieniło ponad 10,67 miliona akcji Cyfrowego Polsatu. Dzień wcześniej było to zaledwie 199 000 sztuk. Wolumen handlu wzrósł więc niemal 54-krotnie.
Najpierw kilka lat słabszych wyników. Dopiero później poprawa
Spółka szacuje, że w 2026 roku jej segment telekomunikacyjny, medialny i technologiczny wypracuje 2,9 mld zł EBITDA. To wynik operacyjny przed uwzględnieniem amortyzacji, a nie czysty zysk. W latach 2026-2029 wskaźnik ten ma jednak spadać średnio o 2-3% rocznie.
Policzyliśmy, co oznaczałaby realizacja tych założeń. Przy corocznym spadku o 2% EBITDA w 2029 roku wyniosłaby około 2,73 miliarda złotych. Przy spadku o 3% byłoby to już tylko 2,65 miliarda. W porównaniu z poziomem wyjściowym oznaczałoby to wynik niższy o 171-253 milionów rocznie. Są to nasze obliczenia na podstawie założeń strategii, nie osobna prognoza zarządu.
Poprawa ma nadejść dopiero później. Na lata 2029-2034 Polsat zakłada średnioroczny wzrost EBITDA tego segmentu o 4-6%. Zapowiadają też obniżenie zadłużenia netto w relacji do EBITDA poniżej 2,5 oraz odbudowę do 2030 roku możliwości wypłacania dywidendy. Ta ostatnia zapowiedź nie oznacza jednak gwarancji, że akcjonariusze rzeczywiście otrzymają wtedy pieniądze.
Właśnie tutaj widać największą słabość nowego planu z perspektywy inwestora. Sprzedaż energetyki i nieruchomości ma poprawić kondycję finansową grupy, ale na razie nie znamy ani cen, ani terminów ewentualnych transakcji. Tymczasem słabsze wyniki podstawowej działalności na najbliższe trzy lata spółka zapowiada już teraz.
Czytaj więcej w dziale giełdy na Bithub:
Kurs funta przed decyzją Banku Anglii. Brytyjczycy spodziewają się niższej inflacji
Czy Kalshi pokona Polymarket? Wycena prawie się podwoiła w pięć miesięcy
Żabka otwiera nowy sklep co sześć godzin. Klienci zostawiają w niej fortunę!