
Giełdy azjatyckie otwierają tydzień bez paniki. Czarny poniedziałek odwołany?
Otwarcie rynków akcji w poniedziałek, 9 listopada przebiega w spokojnych nastrojach mimo nerwowej końcówki sesji amerykańskiej z ubiegłego piątku i niewielkiej zmienności indeksów amerykańskich. Około 2 godzin po otwarciu handlu kontraktami w USA, Nasdaq 100 tracił w okolicach 0,5%, a indeks S&P 500 był na ledwo zauważalnym plusie. Nie są to pozytywne dane, ale pozwalają inwestorom wciąż wierzyć w scenariusz stopniowego odbicia po ostatnich spadkach. Dziś, wobec braku kluczowych publikacji makro absolutnie kluczowe będą wypowiedzi członków Fed. Mowa o wypowiedziach Austana Goolsbee’a i Michelle Bowman.
Zatem czy indeksy giełdowe czeka zielony początek tygodnia? Dopóki nie otworzy się giełda w USA, ryzyko słabego dla inwestorów poniedziałku wydaje się realne. To, co niepokoi to fakt, że na rynkach próżno szukać euforii, a obecna faza odbicia, jeśli takowe miałoby być trwałe, powinna być dużo silniejsza. W artykule Dane CPI z USA wstrząsną rynkiem w tym tygodniu? Oto kalendarz makro pisaliśmy o tym, na jakie dane czeka rynek w najbliższych dniach.
Azja otwiera tydzień na zielono. Co dalej?
Azjatyckie giełdy rozpoczęły poniedziałkową sesję wzrostami, indeks MSCI Asia Pacific zyskał 0,7%, a japoński Nikkei 225 wzrósł o prawie 2%, choć akcje technologicznego SoftBanku zniżkowały o ponad 4%. Nieco większy optymizm inwestorów wpiera piątkowe umocnienie amerykańskiego sektora półprzewodników, którego indeks wzrósł o 4,2%. Poprawa nastrojów wydaje się jednak bardziej techniczna niż związana ze stopniowym osłabieniem obaw o możliwość istotnego zaostrzenia regulacji sektora sztucznej inteligencji przez Partię Demokratyczną w USA.
Faktem jest również, że wzrosty indeksów na Wall Street w piątek nie były imponujące, mimo fatalnego czwartku co może sugerować, że wyprzedaż jeszcze się nie zakończyła. Skalę zwyżek w Azji ogranicza także niepewność związana z dochodzeniem dotyczącym Jensena Huanga, dyrektora generalnego Nvidii. Inwestorzy patrzą także w stronę Iranu i szerzej rynku ropy. Donald Trump w wywiadzie dla NBC 60 Minutes stwierdził, że atak na Iran jest mało prawdopodobny, jeśli Teheran naprawdę zechce negocjować. Prezydent USA wskazał też enigmatycznie, że po wojnie Ukrainy z Rosją, Ukraina przejdzie głębokie zmiany jako państwo.
Rynek obligacji nadal straszy. Fundusze boją się rentowności?
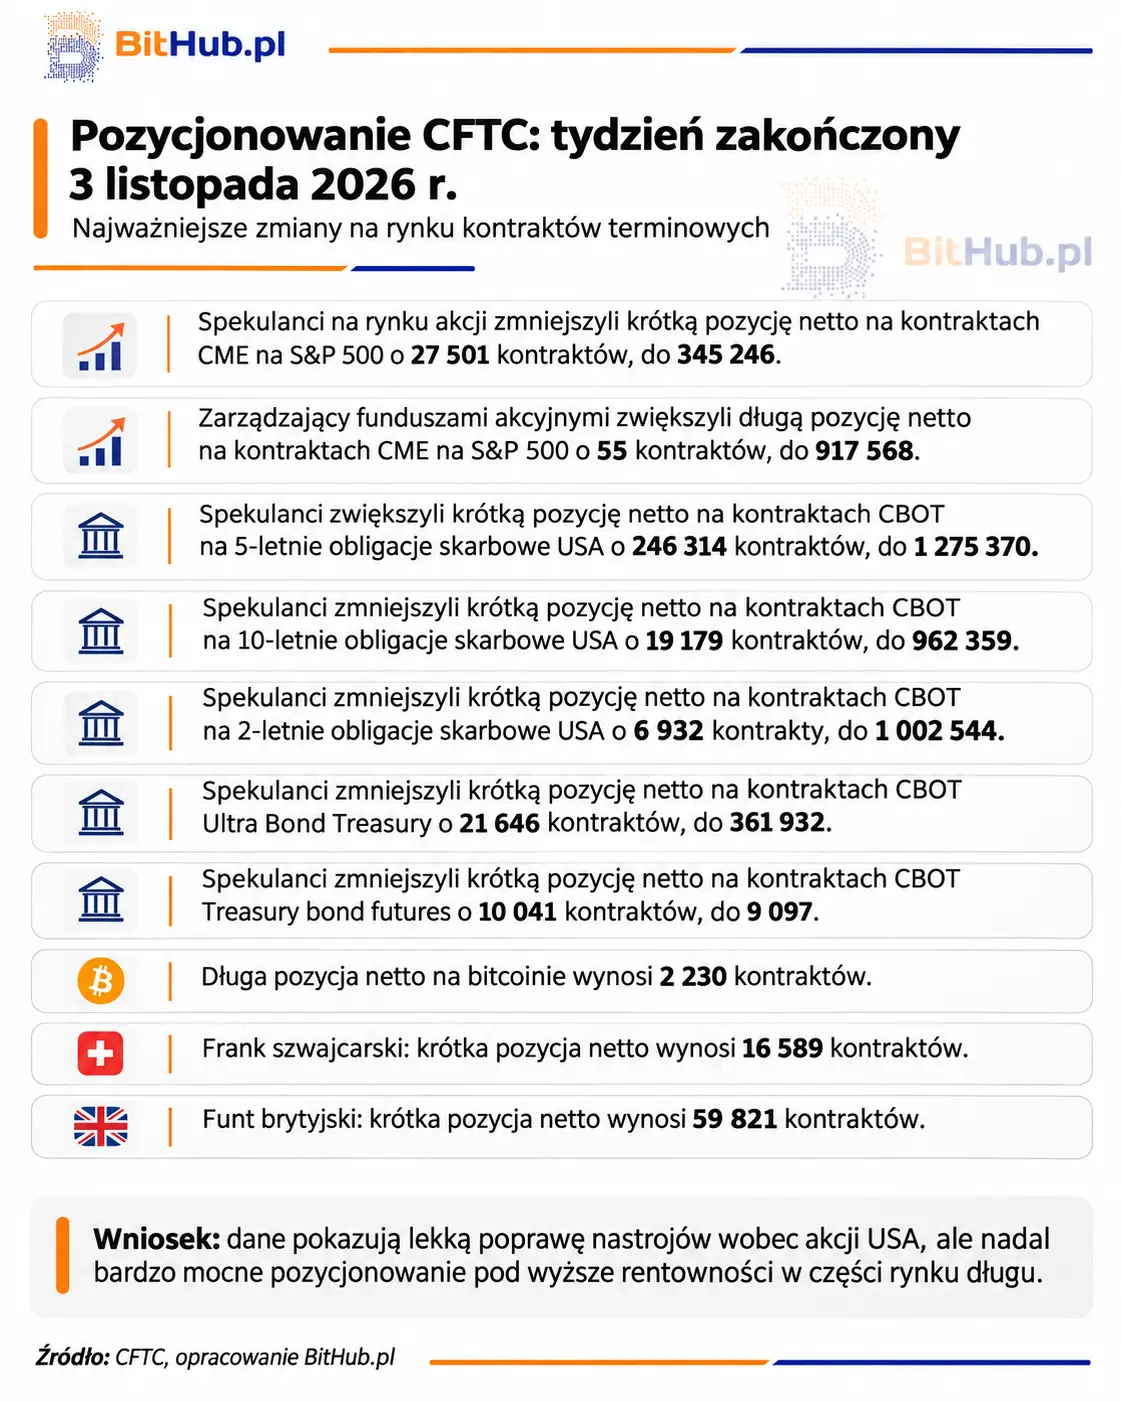
Zmiany pozycji raportowane przez CFTC (aktualne na 3 listopada) wskazały na umiarkowane zmniejszenie pesymizmu wobec amerykańskich akcji, ale jednocześnie na silne pozycjonowanie spekulacyjne przeciwko 5-letnim obligacjom USA. Ryzyko podwyższonych rentowności wciąż dominuje umysły zarządzających. Warto jednak pamiętać, że część krótkich pozycji na kontraktach może zabezpieczać inne inwestycje, a nie stanowić bezpośredni zakład na wzrost rentowności.
Rynek nerwowo zerka w stronę obligacji. Pomimo piątego z rzędu tygodniowego spadku rentowności, wg. Bank of America fundusze CTA (Commodity Trading Advisors), stosujące strategie podążania za trendem i w dalszym ciągu daleko im do powszechnego zajmowania długich pozycji na obligacjach. Jeśli jednak rentowności będą nadal spadać, modele reagujące szybciej na zmiany trendów mogą zacząć zwiększać ekspozycję na wzrost cen obligacji.
Dalszy spadek rentowności amerykańskich obligacji mógłby uruchomić dodatkowy popyt ze strony strategii systematycznych CTA. Tu jednak „problem” stanowią mocne, proinflacyjne dane z gospodarki USA. Wysokie stopy wcale nie duszą zakupów amerykańskich gospodarstw domowych, a przynajmniej nie wszystkich. Ostatni raport Fed dot. kredytów konsumpcyjnych wskazał za wrzesień aż 27,83 mld USD wobec 13,8 mld USD prognoz, co stanowi blisko 350% wyższy wynik, od 8,3 mld USD w poprzednim miesiącu.