
Wall Street w pułapce wycen. Czy akcje amerykańskie są naprawdę tanie?
Indeks S&P 500 mimo ostatnich spadków nadal jest w regularnej hossie, podczas gdy wycena spółek z indeksu wskaźnikiem ceny do prognozowanych, rocznych zysków spadła do najniższych poziomów od jesieni 2023 roku. Po miesiącach dyskusji o spekulacyjnej bańce, zwłaszcza w sektorze sztucznej inteligencji, rynek zaczyna wyglądać znacznie rozsądniej w tradycyjnych wskaźnikach fundamentalnych. A może to tylko pułapka?
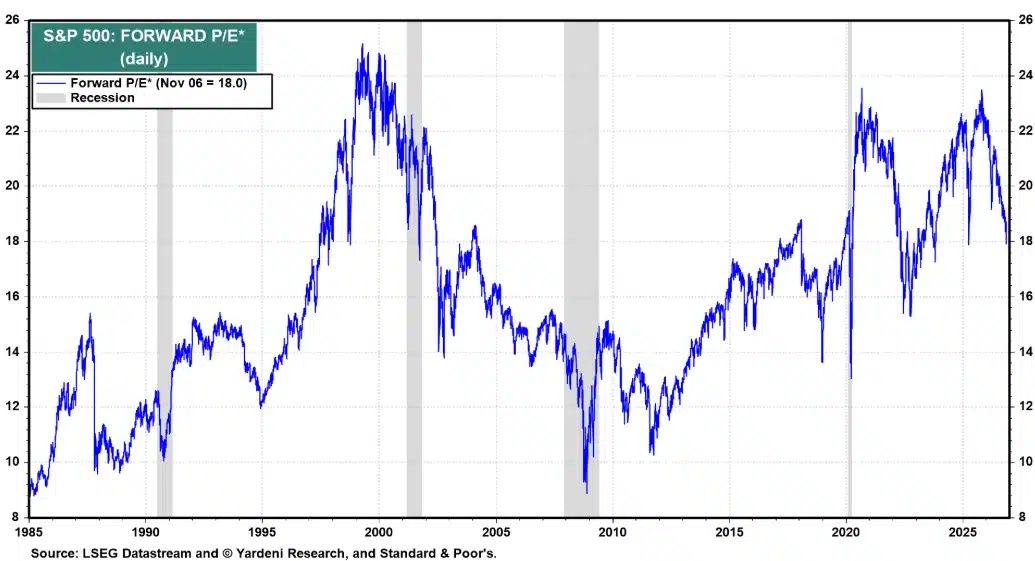
Według danych Yardeni Research wskaźnik ceny do prognozowanych zysków dla indeksu S&P 500 obniżył się do poziomu 18, najniższego od ponad 3 lat. Czy to dowód, że inwestorzy dostają dziś amerykańskie spółki po atrakcyjnej cenie? A może raczej sygnał, że oczekiwania co do ich przyszłych zysków są przesadzone? Odpowiedź wymaga spojrzenia nie tylko na wyceny, lecz także na to, co dokładnie znajduje się w mianowniku popularnego wskaźnika wyceny.
O spadkach na rynku akcji w USA pisaliśmy między innymi artykule Panika na giełdzie w USA. To koniec globalnej hossy akcji?
Zyski rosną szybciej niż kursy akcji?
Sezon wyników za miniony kwartał przyniósł inwestorom wyjątkowo mocne argumenty za utrzymaniem ekspozycji na amerykańskie akcje. Dynamika zysków spółek z S&P 500 sięga ponad 30% rocznie, a większość firm, które opublikowały wyniki finansowe za III kwarta, przebiła oczekiwania analityków. Co ważne, poprawa nie ogranicza się do wcale do garstki gigantów technologicznych. W górę przesuwają się prognozy dla większości sektorów. To sprawia, że obraz sezonu wynikowego jest bardziej przekonujący niż sama seria pozytywnych niespodzianek.
Tutaj pojawia się potencjalna pułapka interpretacyjna. Wskaźnik ceny do zysków może spadać, nawet gdy ceny akcji rosną… O ile prognozowane zyski zwiększają się jeszcze szybciej. Niższa wycena nie musi wcale oznaczać, że inwestorzy stali się ostrożniejsi albo że rynek przeszedł bolesną korektę. Sama w sobie nie jest też wskaźnikiem okazji do zakupów dla długoterminowych inwestorów, nawet jeśli historycznie niższe poziomy wskaźnika zwiastowały takowe.
Pułapka jest następująca: niska wycena S&P 500 być skutkiem zawyżonych założeń dotyczących przyszłej rentowności przedsiębiorstw... A te, jeśli takowe się okażą, będą ulegały rewizjom w dół. Tego rynek w historii bardzo nie lubił. Wówczas prawdopodobnie sam indeks rozpocząłby głębszy ruch spadkowy. Ostatecznie prognozy te, nawet jeśli dziś wyglądają wiarygodnie, pozostają prognozami, a nie gotówką na rachunkach firm. Każda prognoza obarczona jest ryzykiem, a inwestorzy zapominają o tym najczęściej u szczytu euforii.
Tanie akcje czy zbyt wysokie oczekiwania?
Od początku roku do 6 listopada prognozowane zyski przypadające na akcje z indeksu S&P 500 wzrosły o około 33,5%, czyli znacznie szybciej niż sam indeks, który wzrósł w tym czasie niespełna 7,5%. Ta rozbieżność w dużym stopniu wyjaśnia, dlaczego Wall Street wygląda dziś taniej. Z pozoru to znakomita wiadomość. Inwestor płaci mniej za jednostkę oczekiwanego zysku, mimo że przedsiębiorstwa raportują solidne wyniki. Nawet podnoszą poprzeczkę na kolejne kwartały.
Problem polega na tym, że wycena oparta na przyszłych zyskach jest tylko tak wiarygodna, jak prognozy, które ją podtrzymują. Jeśli marże zostaną ściśnięte przez ograniczenia w budowie centrów danych, wyższe koszty finansowania, lub słabszy popyt okazja może zniknąć bez większego ruchu cen akcji.
Szczególnie interesująca jest sytuacja technologii, gdzie spadek mnożników wyceny już najbardziej znaczący. Wciąż jednak zderza się z ogromnymi oczekiwaniami dotyczącymi monetyzacji inwestycji w AI, gdzie wiele rzeczy może pójść nie tak. A więc, czy rynek rzeczywiście stał się atrakcyjniejszy, czy jedynie nauczył się wyceniać coraz bardziej optymistyczną przyszłość? W najnowszym newsletterze przyjrzymy się temu, jak odróżnić rzeczywiste okazje od pozornego dyskonta, zanim wyniki spółek wystawią rynkowe założenia na próbę.
Chcesz wiedzieć więcej? Zapisz się do bezpłatnego newslettera BitHub.pl z linku poniżej.
Newsletter BitHub.pl