Chińska gospodarka znowu rozczarowała. Co pokazały dane PMI usług?
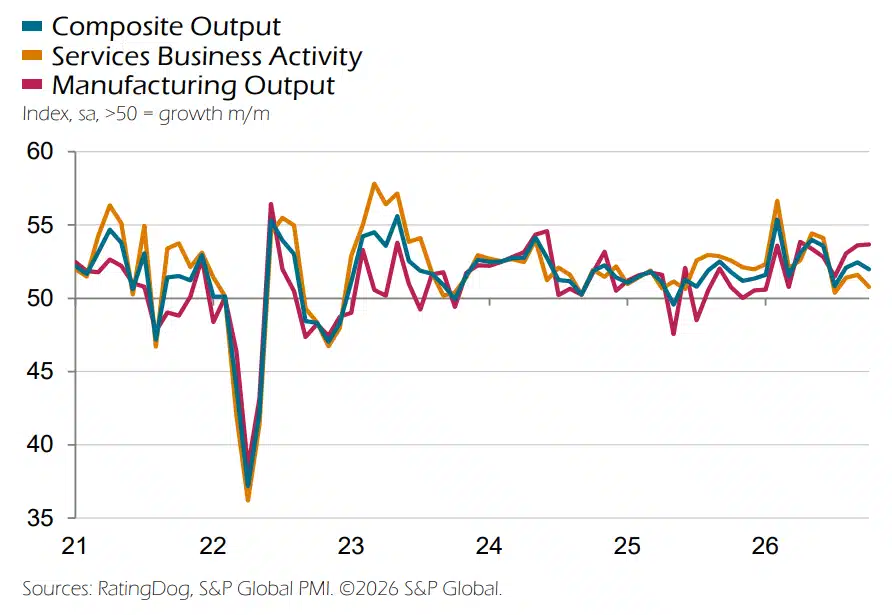
Raportowana 4 listopada aktywność gospodarcza w chińskim sektorze usług w październiku 2026 roku rosła najwolniej od trzech miesięcy, wksazując na stopniowe wyhamowywanie jednego z filarów krajowej gospodarki. Indeks RatingDog General Services PMI spadł w październiku do 50,8 pkt. z 51,6 pkt. we wrześniu, do najniższego poziomu od lipca 2026 i rozminął się z oczekiwanym 51,7 pkt. przez inwestorów. PMI zbliża się tym samym do granicy oddzielającej spadek od wzrostu aktywności. Niezmiennie problemem Pekinu jest słaby rynek wewnętrzny.
- Październikowy odczyt nie oznacza jeszcze recesji w usługach, ale pokazuje, że wzrost aktywności pozostaje podatny na osłabienie popytu. To bardzo istotne dla gospodarki, która potrzebuje silniejszej konsumpcji krajowej, aby zmniejszać zależność wzrostu od eksportu i popytu globalnego.
- Firmy chińskie wskazują na nasilającą się konkurencję i rosnące koszty jako najważniejsze zagrożenia dla przyszłej działalności. Mimo utrzymującego się wzrostu aktywności przedsiębiorcy stają się coraz bardziej ostrożni w ocenie perspektyw biznesowych.
- Mimo mieszanych danych indeks akcji Hang Seng rósł podczas sesji azjatyckiej 4 listopada o ponad 1,5%, a skupiający akcje spółek z kontynentalnych Chin CSI 300 o prawie 2,5%.
Na załączonym wykresie PMI widać, że po gwałtownych załamaniach związanych z pandemią i późniejszymi restrykcjami chiński sektor usług odzyskał stabilność. Mimo to nie zdołał wejść na ścieżkę trwałego, dynamicznego wzrostu. W ostatnich latach PMI regularnie oscylował wokół poziomów od 50 do 55 pkt., co sugeruje ograniczoną siłę ożywienia.
Firmy w Chinach między młotem a kowadłem
Najbardziej niepokojącym elementem październikowego raportu jest coraz większa rozbieżność między kosztami prowadzenia działalności a cenami, które przedsiębiorstwa mogą uzyskać od swoich klientów. Koszty materiałów, paliw i wynagrodzeń rosły najszybciej od pięciu miesięcy, podczas gdy ceny sprzedaży usług spadały drugi miesiąc z rzędu. Oznacza to narastającą presję na marże i rentowność przedsiębiorstw, które w warunkach silnej konkurencji mają ograniczoną możliwość przenoszenia wyższych kosztów na konsumentów.
Szczególnie wymowny jest fakt, że nawet tygodniowe święto Golden Week nie przyniosło wystarczającego impulsu do podwyższania cen. Problemem chińskiej gospodarki nie jest zatem wyłącznie tempo wzrostu popytu, ale również jego jakość i zdolność przedsiębiorstw do utrzymywania rentowności. Długotrwała konkurencja cenowa może ograniczać przyszłe inwestycje prywatne, zwiększać presję na redukcję kosztów i utrudniać trwałe odbicie krajowej konsumpcji.
Eksport usług i zatrudnienie rosną, ale zaufanie spada
Pomimo spowolnienia aktywności chiński sektor usług nadal wykazuje oznaki odporności w zamówieniach zagranicznych i rynku pracy. Nowy biznes eksportowy zwiększył się szósty miesiąc z rzędu, notując najdłuższą serię wzrostową od 2024 roku. Przedsiębiorstwa zwiększały również zatrudnienie, przyjmując pracowników zarówno w pełnym, jak i niepełnym wymiarze czasu pracy, aby obsłużyć istniejące zamówienia. To pozytywny sygnał, choć niekoniecznie zapowiedź trwałego przyspieszenia gospodarczego.
Jednocześnie zaufanie przedsiębiorców spadło do najniższego poziomu od lipca, co pokazuje rosnącą niepewność dotyczącą przyszłego popytu i rentowności. Dla władz w Pekinie wyzwaniem pozostaje przekształcenie względnej stabilności zatrudnienia i aktywności biznesowej w silniejszy wzrost wydatków konsumpcyjnych. Bez poprawy dochodów, nastrojów gospodarstw domowych i perspektyw przedsiębiorstw obecne ożywienie może pozostać płytkie, nawet jeżeli sektor usług będzie nadal formalnie znajdował się w fazie ekspansji.
Na tle Chin dużo mocniej wypada gospodarka USA, w której świetnie radzi sobie przemysł. Ostatnie dane ISM i JOLTS opisaliśmy w artykułach Mocne dane ISM z przemysłu USA. Wzrosty na Nasdaq wracają? oraz Wall Street podejmuje próbę odbicia. Mocne dane z rynku pracy i fabryk w USA