
Mocne dane ISM z przemysłu USA. Wzrosty na Nasdaq wracają?
Odczyt październikowych danych ISM z amerykańskiego przemysłu przebił prognozy, a rynek akcji w Stanach Zjednoczonych z optymizmem przyjął wysoki, ale nieco niższy od oczekiwań odczyt komponentu cenowego. Indeksy amerykańskie powoli odrabiają straty z ubiegłego tygodnia, a otwarcie giełdy za oceanem przebiegło w poniedziałek 2 listopada w optymistycznych nastrojach. Po odczycie ISM, raportowanym o 16:00 indeks Nasdaq rośnie zyskuje blisko 1,3%, a S&P 500 notuje 1% wzrost. Lepszych nastrojów Wall Street nie pokrzyżowały nawet doniesienia o sojusznikach USA, którzy mają wg. WSJ przygotowywać się na eskalację konfliktu z Teheranem.
Październikowy raport ISM pokazał przemysł USA w fazie wyraźnej ekspansji, napędzanej silnym popytem i inwestycjami w AI. Z jednej strony to dobrze dla giełdy, ale należy pamiętać, że wysokie ceny produkcji oraz wydłużające się, bardzo napięte terminy dostaw sugerują, że przyspieszenie aktywności gospodarczej utrudnić Rezerwie Federalnej walkę z inflacją. Wysoki odczyt ISM zwiększa prawdopodobieństwo utrzymania restrykcyjnej polityki pieniężnej.
Dane z USA
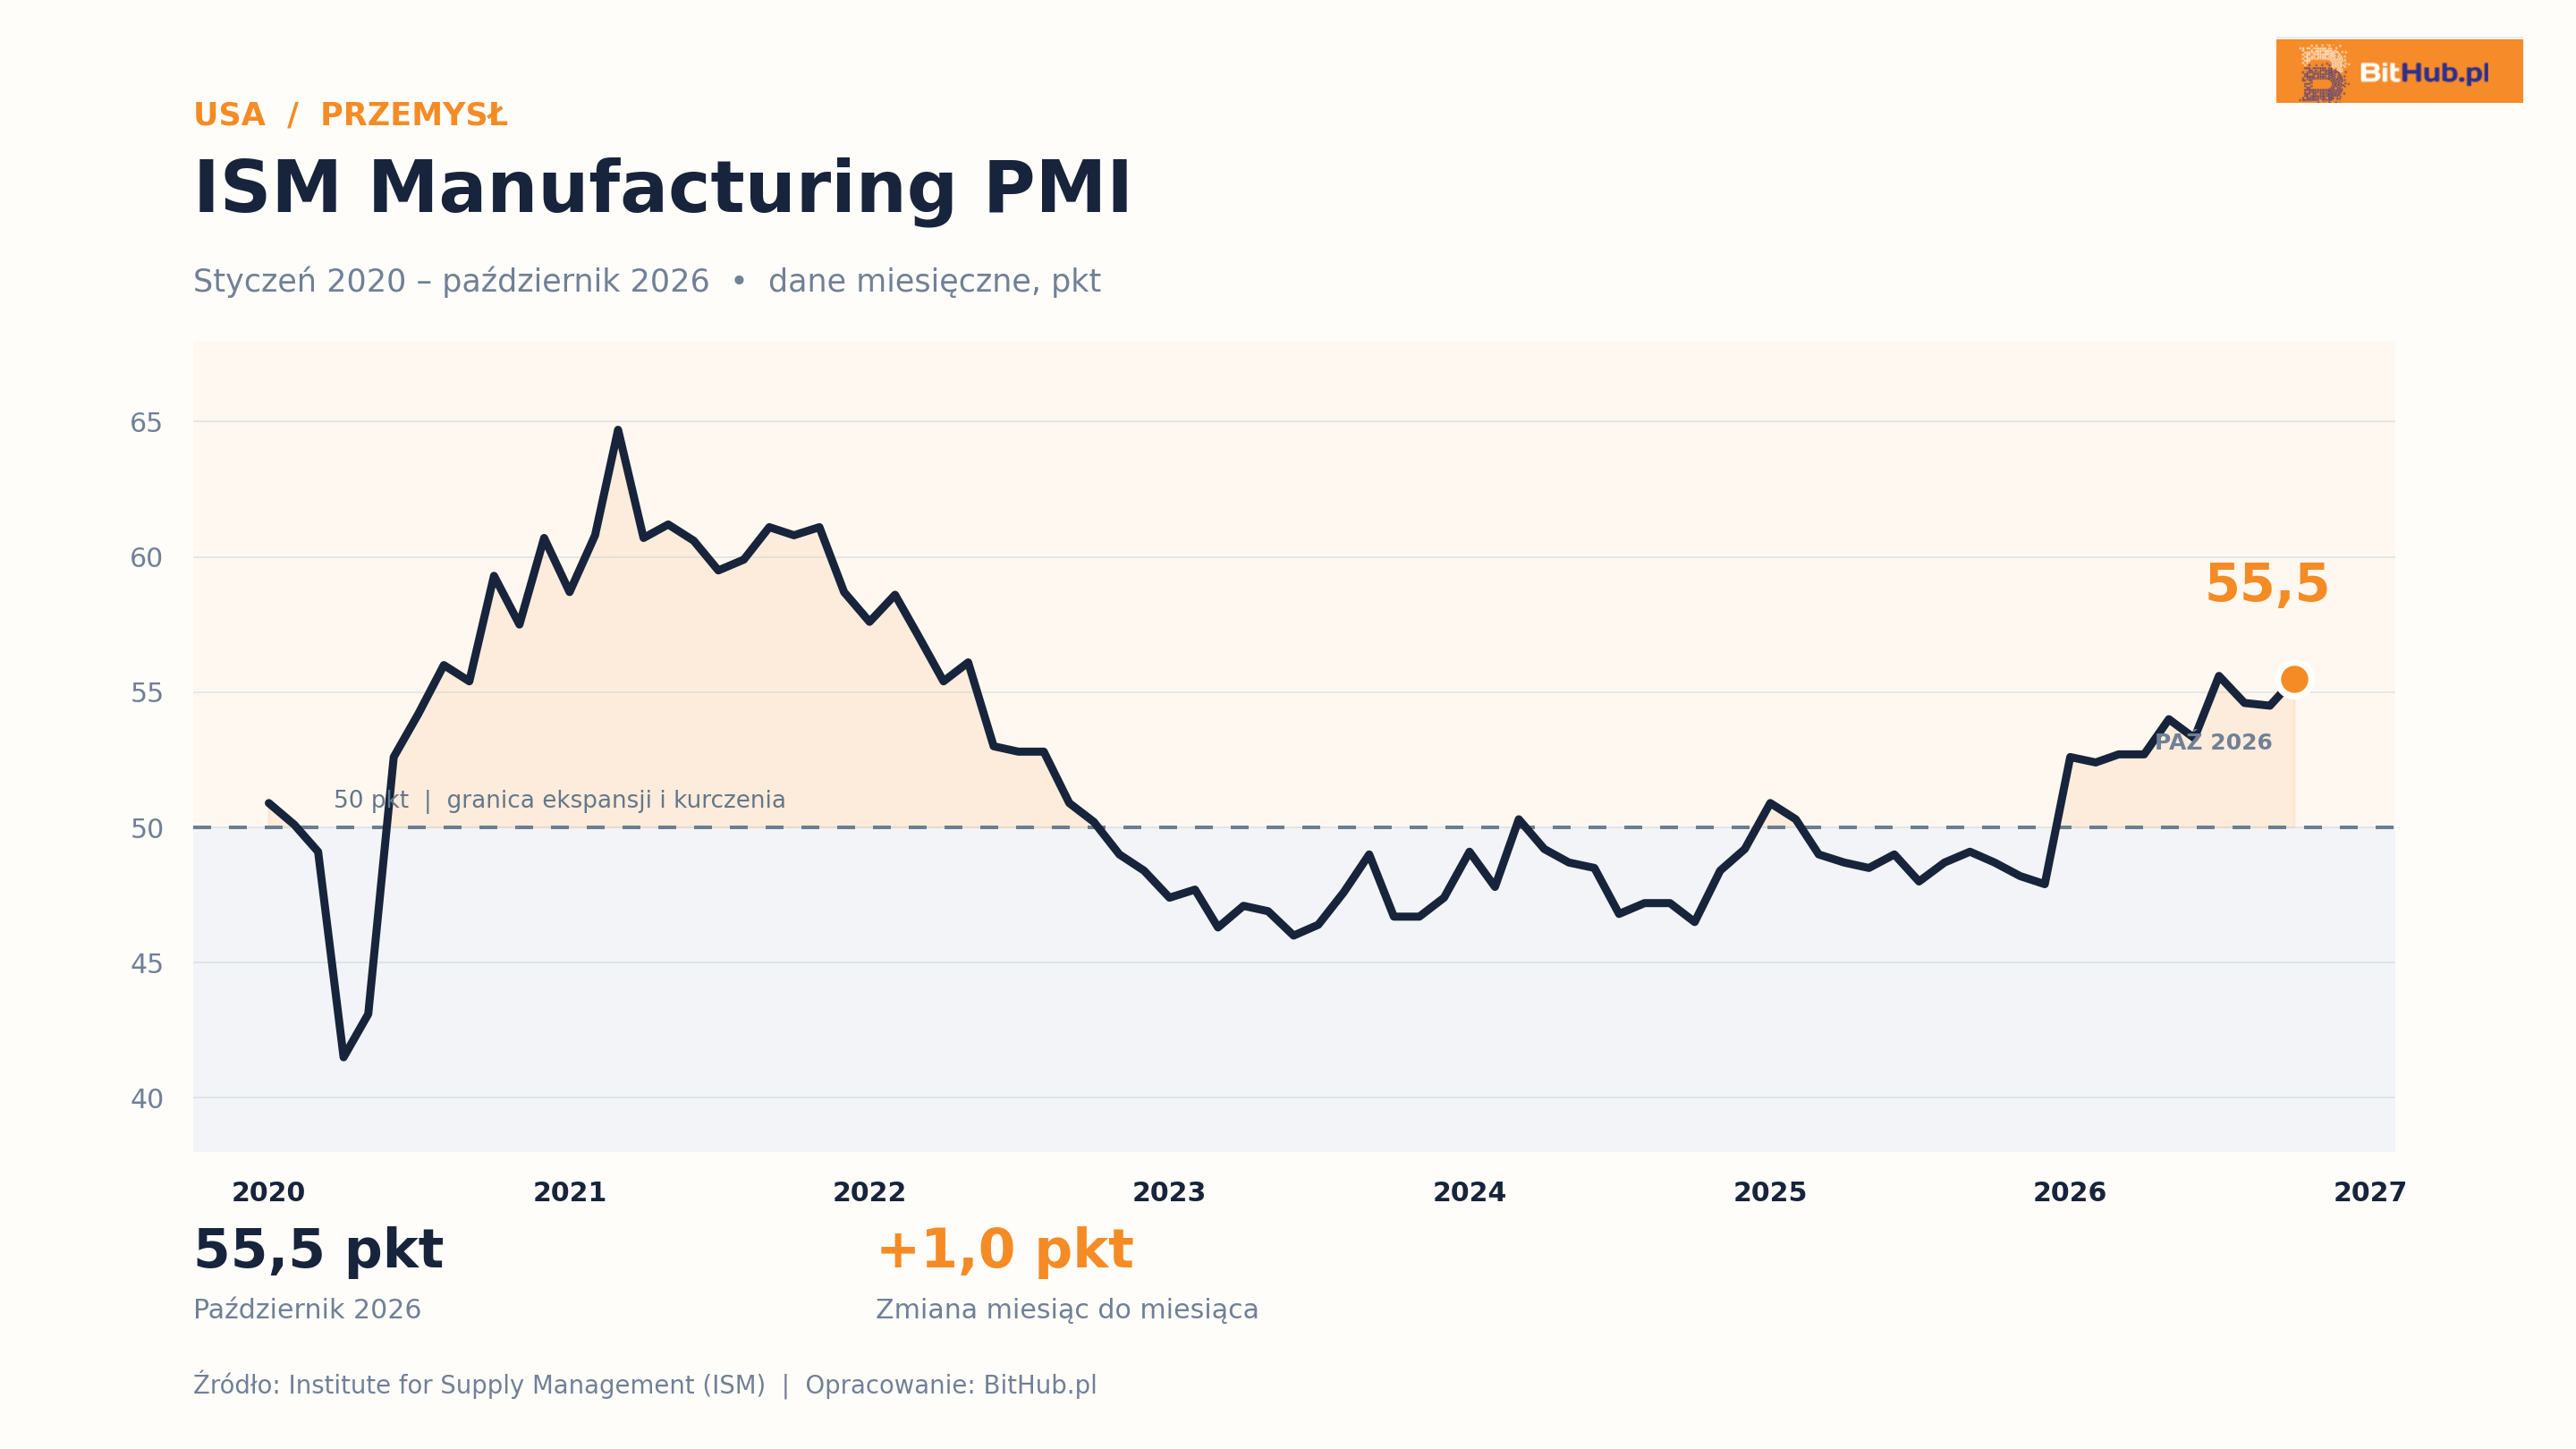
- Indeks ISM przemysłu USA za październik wzrósł do 55,5 pkt., wobec oczekiwanych 54,5 pkt. i 54,5 pkt. poprzednio. To dowód, że gospodarka USA radzi sobie bardzo dobrze.
- Indeks nowych zamówień ISM w przemyśle wzrósł do 55,5 pkt., wobec oczekiwanych 55 pkt. i 55,3 pkt. poprzednio. Odczyt wskazuje na dalszą poprawę napływu nowych zamówień w amerykańskim sektorze przemysłowym.
- Indeks zatrudnienia ISM w przemyśle spadł nieznacznie do 52,4 pkt., wobec oczekiwanych 52 pkt. i 52,7 pkt. poprzednio. Wskaźnik nadal pozostaje powyżej granicy 50 pkt., sygnalizując wzrost zatrudnienia.
- Indeks cen płaconych ISM w przemyśle spadł do 75,2 pkt., wobec oczekiwanych 77,2 pkt. i 77,9 pkt. poprzednio. Presja na wzrost kosztów produkcji nieco osłabła, choć nadal utrzymuje się na bardzo wysokim poziomie.
- Publikowany jednocześnie indeks PMI dla przemysłu według S&P Global wyniósł 54,9 pkt., wobec oczekiwanych 56 pkt. i 56 pkt. poprzednio. Mniej istotny dla rynków od danych ISM wskaźnik S&P pozostał w strefie ekspansji, ale okazał się słabszy od prognoz.
- Wydatki budowlane w USA spadły o 1,9% m/m, podczas gdy rynek oczekiwał wzrostu o 0,3%, po wzroście o 0,9% w poprzednim okresie. To wyraźnie negatywne zaskoczenie, wskazujące na osłabienie aktywności inwestycyjnej w budownictwie.
Poniższy wykres doskonale pokazuje, że amerykański przemysł rozkwitł na początku 2026 roku i zbliża się do poziomów niewidzianych od przełomu 2022 i 2023 roku.
W amerykańskim przemyśle rosną zamówienia, produkcja i zatrudnienie
W październiku wszystkie pięć kluczowych wskaźników obejmujących nowe zamówienia, produkcję, zatrudnienie, dostawy od dostawców i zapasy znalazło się powyżej granicy 50 pkt., sygnalizując ekspansję. Wzrost liczby zamówień odnotowało 11 branż, w tym producenci sprzętu elektrycznego, komputerów i elektroniki, maszyn oraz wyrobów metalowych.
Równocześnie indeks produkcji osiągnął 59 pkt., co wskazuje na wyraźne przyspieszenie aktywności produkcyjnej. Wzrost produkcji zgłosiło 11 branż, w tym producenci metali, komputerów i elektroniki, maszyn oraz urządzeń transportowych. Poprawie aktywności towarzyszy relatywnie dobra sytuacja na rynku pracy. Wzrost zatrudnienia zgłosiło 18 branż, podczas gdy jedynie sześć odnotowało jego spadek.
Wskaźnik dostaw od dostawców osiągnął 59,1 pkt., sygnalizując wydłużenie czasu realizacji zamówień. Prawdopodobnie to oznacza rosnące obciążenie łańcuchów dostaw, choć samo w sobie nie przesądza o przyczynach ani kontynuacji opóźnień. Indeks zapasów wzrósł do 51,4 pkt., wskazując na ponowne zwiększanie stanów magazynowych. Wzrost zapasów odnotowało 18 branż, a spadek jedynie cztery.
Łącznie dane ISM sugerują, że amerykański sektor przemysłowy utrzymuje istotną, dodatnią dynamikę aktywności. Co więcej poprawie nowych zamówień towarzyszą wzrost produkcji i odbudowa zapasów. Jednocześnie wydłużające się terminy dostaw mogą stanowić dodatkowe źródło presji cenowej, szczególnie przy utrzymującym się wysokim indeksie cen płaconych przez producentów.
Komentarze amerykańskich firm przemysłowych
Przemysł chemiczny
„Negatywnie, inflacja, na minusie. To trzy słowa lub określenia, które najlepiej opisują nasze strategiczne zakupy i zaopatrzenie w 2026 roku. Zazwyczaj zakładamy inflację na poziomie od 2% do 3% rok do roku i zwykle bardzo dobrze radzimy sobie z utrzymywaniem wzrostu kosztów poniżej 2%. W tym roku koszty wzrosły jednak o ponad 6%, a nam nie udaje się utrzymywać wydatków w poszczególnych kategoriach poniżej założonego celu. Spośród monitorowanych pozycji ceny zaledwie dziewięciu spadły, 24 wzrosły, a sześć pozostało bez zmian. Skala negatywnych odchyleń jest nieco niepokojąca.
Pomimo presji kosztowej sprzedaż utrzymuje się na przyzwoitym poziomie. Nie będzie to jednak udany rok. Trudno cieszyć się z wyników, które można określić jedynie jako zadowalające, albo z samego faktu, że udaje nam się jakoś przetrwać. Polityka gospodarcza Stanów Zjednoczonych kolejny rok pozostawia wiele do życzenia, przez co podejmowanie racjonalnych decyzji długoterminowych stało się praktycznie niemożliwe”.
Produkcja komputerów i wyrobów elektronicznych
„Globalny popyt na aparaturę naukowo-badawczą i specjalistyczne urządzenia pomiarowe osłabł z powodu utrzymującej się niepewności na Bliskim Wschodzie, w Europie Wschodniej oraz w Chinach. Oczekiwanie na wybory uzupełniające do Kongresu (midterms) i obawy dotyczące ich wpływu na finansowanie badań naukowych oraz działalności Narodowych Instytutów Zdrowia (NIH) również oddziałują na decyzje zakupowe klientów. W rezultacie koncentrują się oni przede wszystkim na optymalizacji wykorzystania już posiadanych technologii i narzędzi, zamiast inwestować w nowe wyposażenie”.
Produkcja metalowych wyrobów gotowych
„Polityka gospodarcza prowadzona przez Waszyngton nadal negatywnie wpływa na warunki prowadzenia działalności. Ze względu na ogromną niepewność klienci nie chcą podejmować żadnych zobowiązań wykraczających poza najkrótszy możliwy okres. Kanadyjskie cła w dalszym ciągu szkodzą małym amerykańskim przedsiębiorstwom sprzedającym swoje produkty na tym ważnym rynku”.
Przemysł spożywczy, napojowy i tytoniowy
„Presja inflacyjna oraz duża zmienność na rynkach surowcowych wciąż stwarzają trudne warunki prowadzenia działalności i powodują niekorzystne odchylenia rzeczywistych cen zakupu od założeń budżetowych. Ceny oleju napędowego oraz niedobór kierowców ciężarówek podnoszą koszty działalności, wykraczając daleko poza same wydatki na surowce. Skala tego zjawiska jest czymś, z czym nigdy wcześniej się nie spotkałem”.
Przemysł maszynowy
„Koniunktura pozostaje bardzo dobra. Napędzają ją nie tylko centra danych i infrastruktura krytyczna, ale także postępująca modernizacja infrastruktury komunalnej, szczególnie tej związanej z zaopatrzeniem w wodę. Bardzo silny pozostaje również sektor wydobywczy”.
Ogromny wzrost popytu w sektorze półprzewodników oraz w branżach związanych z zamówieniami rządowymi i obronnością postawił nas w niezwykle trudnej sytuacji. Staramy się nadążyć za napływającymi zamówieniami. Długo oczekiwana fala popytu wreszcie dotarła do naszej firmy i wygląda na to, że globalne łańcuchy dostaw znalazły się w podobnym położeniu.
Terminy realizacji zamówień wydłużają się, a ceny rosną. W niektórych przypadkach opóźnienia przypominają te z czasów pandemii COVID-19. Dostawa, która wcześniej zajmowała cztery tygodnie, obecnie wymaga 50 tygodni oczekiwania. Produkt kosztujący jeszcze sześć miesięcy temu 2000 USD kosztuje dziś 4000 USD.
Funkcjonujemy praktycznie z dnia na dzień, mając zapasy wystarczające jedynie do zaspokajania bieżących potrzeb. Tymczasem klienci niemal wyważają nam drzwi, skarżąc się na opóźnienia w dostawach”.
Pozostała działalność produkcyjna
„Nowy miesiąc, te same tendencje. Każdy surowiec lub materiał wykorzystywany przez sektor sztucznej inteligencji i centra danych znajduje się pod silną presją, zarówno pod względem dostępności, jak i cen. Nieustannie zastanawiamy się, kiedy to szaleństwo się skończy.
Pomimo tych trudności popyt na nasze produkty pozostaje wysoki, a łańcuch dostaw jakoś sobie radzi, choć wymaga to ogromnego nakładu pracy.
Podczas przygotowywania budżetu na przyszły rok otrzeźwiające jest zestawienie rocznego wpływu trzech czynników: utrzymujących się ceł, wzrostu cen surowców i materiałów napędzanego przez sektor AI oraz podwyżek cen surowców, na które wpływa sytuacja geopolityczna”.
Produkcja środków transportu
„Klienci nadal przyjmują postawę wyczekiwania. Nie widać żadnego impulsu do zwiększania zakupów, ponieważ odbiorcy naszych klientów nie odczuwają pilnej potrzeby nabywania nowego sprzętu.
Pojawiają się ostrożne rozmowy o zakupach w 2027 roku, ale nie ma żadnych sygnałów, aby zapotrzebowanie w nadchodzącym roku miało przekroczyć historyczne poziomy.
Klienci nadal są zszokowani wysokimi cenami urządzeń, gdy zwracają się do nas z prośbą o wycenę. Zazwyczaj w czwartym kwartale obserwujemy wzrost zamówień, ponieważ przedsiębiorstwa wykorzystują pozostałe środki ze swoich rocznych budżetów. W tym roku takiego wzrostu po prostu nie ma”.
„Branża transportu ciężarowego wysyła mieszane sygnały. Z jednej strony duże przedsiębiorstwa realizują znaczące inwestycje strategiczne i uczestniczą w konsolidacji rynku, obejmującej przejęcia, rozwój technologii autonomicznych oraz infrastruktury dla pojazdów elektrycznych. Z drugiej strony podstawowy popyt na usługi przewozowe wydaje się słabnąć.
Wskaźniki tonażu przewozów ciężarowych spadają w ujęciu rocznym, sprzedaż nowych pojazdów maleje, a zaufanie konsumentów się pogarsza.
Jednocześnie utrzymujące się wysokie ceny oleju napędowego nadal wspierają przychody firm transportowych dzięki dopłatom paliwowym, mimo że wolumen przewozów pozostaje pod presją. Gospodarka rozwija się w umiarkowanym tempie, a obawy dotyczące inflacji nie ustępują”.
Produkcja metali podstawowych
„Niedobory materiałów są powszechne. Ceny paliw pozostają wysokie, a niepewność jest stałym elementem prowadzenia działalności. Chociaż nie są to wybory prezydenckie, zaczynamy już w pewnym stopniu odczuwać charakterystyczne dla roku wyborczego zmiany zachowań uczestników rynku. Kanadyjskie cła w dalszym ciągu negatywnie wpływają na rynek stali”.