Ogromny fundusz Arini Capital upadnie? Kupował europejski dług
Londyński fundusz hedgingowy Arini Capital Management został w ostatnich tygodniach zmuszony do sprzedaży instrumentów dłużnych o wartości około 800 mln USD. Nie wiemy co prawda jak duża część tych transakcji była wymuszona wezwaniami do uzupełnienia zabezpieczeń (margin calls) ze strony banków finansujących pozycje, ale wiemy, że część z nich była nimi spowodowana. Arini słynął w ostatnich latach jako jeden z najagresywniejszych kupców na rynku europejskiego wysokooprocentowanego długu przedsiębiorstw. Przez lata był jednym z najszybciej rozwijających się funduszy hedgingowych w Europie.
Od rozpoczęcia działalności w 2022 roku zwiększył aktywa pod zarządzaniem z około 1 mld USD do 21,7 mld USD. W efekcie stał się jednym z ważniejszych uczestników rynku długu wysokiego ryzyka. Co ciekawe to kolejny duży fundusz w tym roku, o którego problemach robi się głośno po „zamortyzowanym” przez Citadel upadku funduszu Situational Awareness Leopolda Ashenbrennera, skoncentrowanego na inwestycjach w spółki AI. Widzimy jak powoli wysychająca płynność i „jastrzębie” zmiany kursów Fed i EBC zbierają żniwo.
O ostatniej decyzji Rezerwy Federalnej i EBC pisaliśmy w artykułach Fed zdecydował o stopach w USA. Wall Street i dolar reagują oraz Europejski Bank Centralny zdecydował. Co z długiem strefy euro? Zatem pochylmy się teraz nad sytuacją Arini Capital Management.
Czym jest i w co inwestował Arini Capital?
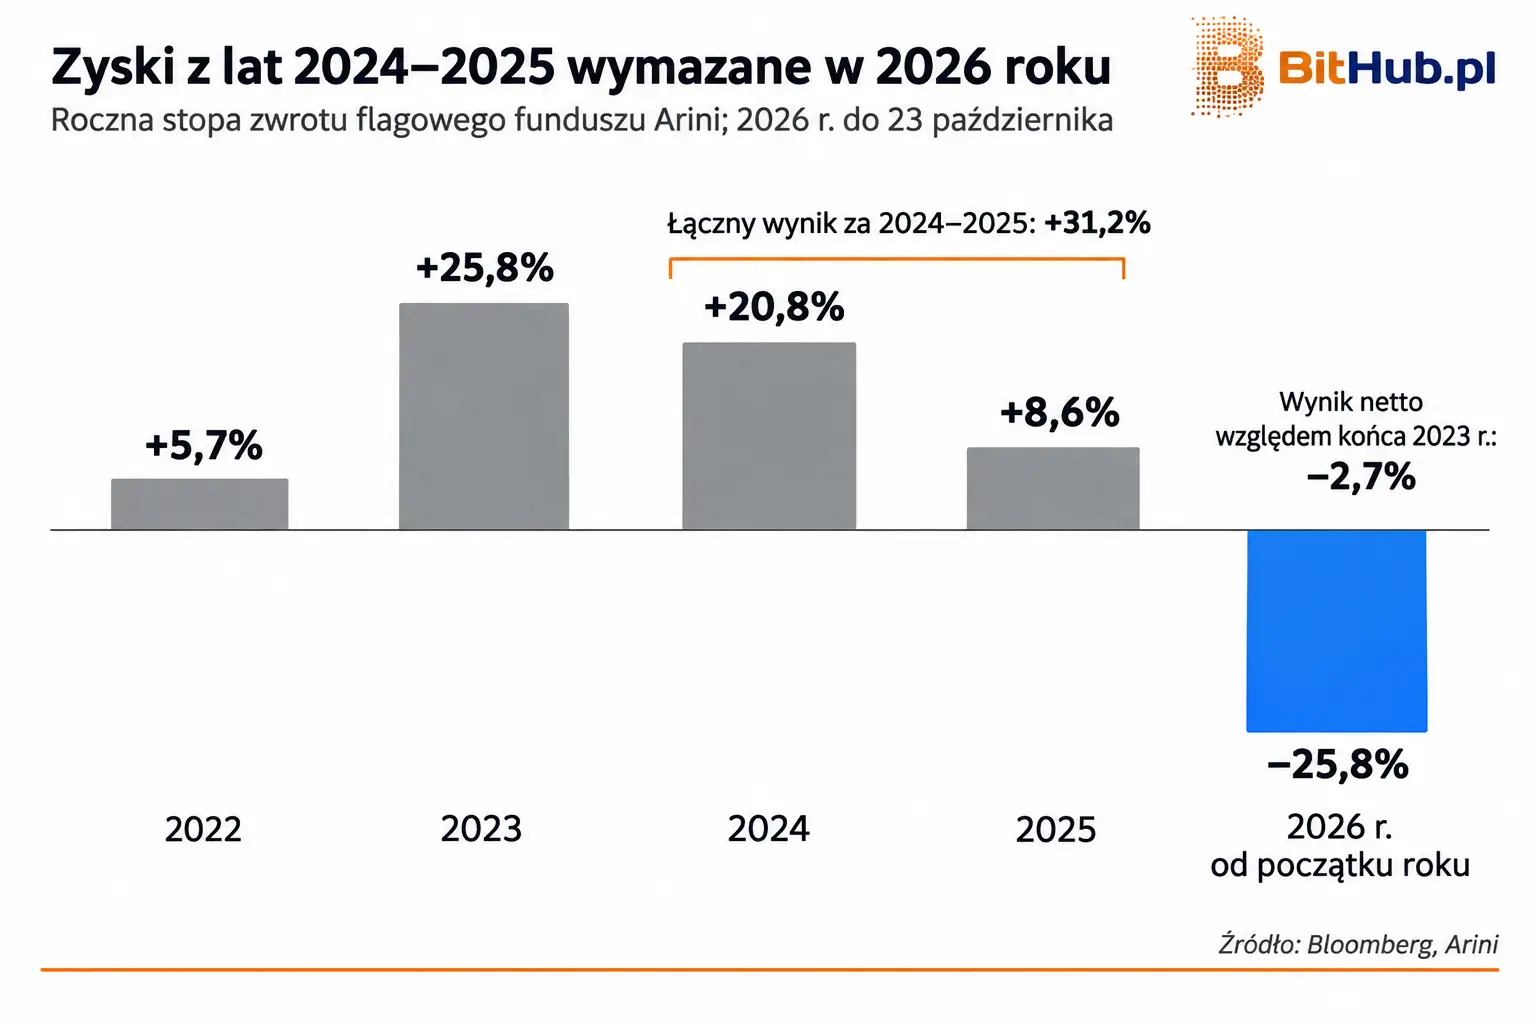
Arini to fundusz hedgingowy założony przez 36-letniego Hamzę Lemssouguera, byłego zarządzającego portfelem kredytowym w upadłym banku Credit Suisse. Moloch znalazł się w najtrudniejszej sytuacji od rozpoczęcia działalności w 2022 roku. Flagowy fundusz Arini, który pod koniec lipca zarządzał aktywami o wartości około 7,5 mld USD, stracił około 26% od początku roku, licząc do 23 października. Możemy śmiało powiedzieć, że znajduje się na drodze do odnotowania pierwszej rocznej straty w historii.
Wiemy już, że październik przyniósł spadek wartości flagowego funduszu o 12%, a możemy się spodziewać, że ostatni tydzień miesiąca tylko ten spadek pogłębił. Niemal połowa tegorocznej straty przypadła na ledwie kilka tygodni, więc sytuacja może wymknąć się spod kontroli w każdej chwili. Największe straty przyniosły inwestycje w zadłużenie przedsiębiorstw telekomunikacyjnych w trudnej sytuacji finansowej.
Bloomberg wspomina o takich spółkach jak Altice International, Optimum Communications, Virgin Media oraz Brightspeed (kontroluje go Apollo Global Management). Wszystko to pozwala nam ocenić, że jeśli rentowności obligacji nadal będą rosły, problemy Arini mogą rosnąć wraz z nimi.
Arini i obligacje czyli tykająca bomba zegarowa
Arini przez lata budował swoją pozycję na europejskim rynku obligacji wysokiego ryzyka (junk bonds). Obecne problemy rynku długu w Europie, wywołane skokiem rentowności (skrajny przypadek Francji) pokazały, jak niebezpieczna może być taka strategia. Zwłaszcza w warunkach gwałtownego pogorszenia płynności rynku. Teraz fundusz ma ograniczyć podejmowanie nowego ryzyka i przejść do bardziej defensywnego zarządzania portfelem. Zapewne skoncentruje się na istniejących pozycjach i nie będzie dokładał kolejnych. A to oznacza niższy popyt na małopłynny dług.
Osłabienie możliwości zakupowych zwiększa niepokój na europejskim rynku obligacji spekulacyjnych. Fundusz był ważnym źródłem popytu na zadłużenie najbardziej ryzykownych spółek. Tak więc nie dziwi, że konkurenci Arini również zaczęli ostrożniej podchodzić do zakupów obligacji. Obawiają się pogarszającej się kondycji kredytowej najsłabszych emitentów i skutków wzrostu stóp procentowych.
Problemy mogą mieć konsekwencje wykraczające daleko poza Arini i bliskie mu podmioty. Wymuszona sprzedaż obligacji przez jednego dużego inwestora może sprzyjać pogłębieniu problemów gospodarczych. Sytuacja prawdopodobnie podniesie koszty finansowania zadłużonych podmiotów. Dzięki ustaleniom Bloomberga wiemy już, że fundusz prowadzi rozmowy dotyczące sprzedaży kolejnych aktywów dłużnych.
Wśród potencjalnych kupców znajdują się Pimco oraz Oaktree Capital Management. To jedni z największych zarządzających kapitałem na światowym rynku obligacji. Nie wiemy jak dużą część swoich pozycji w obligacjach przedsiębiorstw o ratingach spekulacyjnych sprzedał fundusz do tej pory. Wiemy, że obecnie Arini koncentruje się przede wszystkim na sprzedaży najbardziej płynnych obligacji, których emitenci terminowo (przynajmniej na razie) obsługują zadłużenie. Ma to umożliwić szybkie pozyskanie gotówki i uniknąć konieczności wyprzedaży najbardziej problematycznych inwestycji.
Jednym z przykładów jest zadłużenie amerykańskiej spółki technologicznej Sabre Corp. Nic z tego jednak nie gwarantuje „uratowania” funduszu. Negocjacje zakupu przez dużych inwestorów są we wczesnej fazie i nie jest pewne które pozycje Arini zainteresują gigantów. Problemy zbiegają się z pogorszeniem warunków na rynku kredytowym. Wysokie ceny energii i zagrożenia związane z rozwojem sztucznej inteligencji prawdopodobnie zwiększą presję na przedsiębiorstwa o słabszej kondycji finansowej.
Arini i inwestowanie w długi, czyli gra wysokiego ryzyka
Założyciel funduszu, wciąż bardzo młody Hamza Lemssouguer, zdobył reputację wybitnego tradera w Credit Suisse. Podczas pracy w banku jego specjalnością były inwestycje w stosunkowo mało płynne obligacje dużych przedsiębiorstw o niskich ratingach kredytowych. Strategia ta przez lata pozwalała osiągać bardzo wysokie stopy zwrotu. Jak wiemy takie strategie działają świetnie, dopóki nie zachodzą okoliczności zewnętrzne „zatapiające” ryzykowny profil działalności. Takimi okolicznościami okazał się ogromny wzrost rentowności, które osiągnęły najwyższe poziomy od ponad dwóch dekad.
Gdy fundusz tworzył strategię prawdopodobnie taki scenariusz nie wydawał się szczególnie prawdopodobny. Arini nie składa jednak broni i nadal próbuje poprawić sytuację przez pozyskiwanie nowego kapitału. W październiku fundusz poinformował o zebraniu 1,5 mld USD nowych środków od inwestorów. Z tego ponad 400 mln USD zostało już ulokowanych. Według anonimowych źródeł Bloomberga fundusz pozostaje otwarty na dodatkowe wpłaty od dotychczasowych inwestorów.
Jeśli stopy procentowe przestaną rosnąć, być może Arini przetrwa trudny okres. Jeśli jednak wzrosną stopy procentowe lub same oczekiwania co do ich wzrostu rozpędzą się, niemal na pewno jego problemy będą się piętrzyć. Niestety wraz z nimi wzrosłyby także problemy firm, które pozyskiwały kapitał i finansowały działalność dzięki takim funduszom spekulacyjnym, gdzie główną składową decyzji była być może obiecana stopa zwrotu na kuponie, a nie wnikliwa analiza sytuacji finansowej kapitałobiorcy.