Przemyślany zakup mieszkania. Jak bez stresu zaplanować budżet?
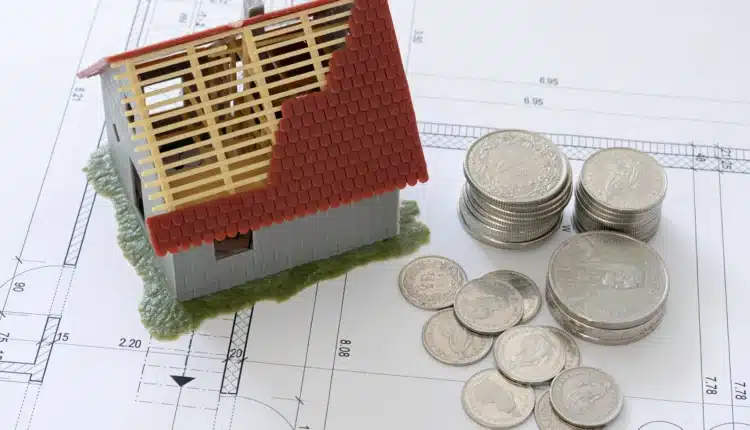
Zakup własnego mieszkania lub domu to jedna z najważniejszych decyzji finansowych w życiu, wymagająca skrupulatnego planowania na długo przed podpisaniem umowy u notariusza. Aby comiesięczna rata kredytu i koszty utrzymania nieruchomości nie sparaliżowały domowego budżetu, ważne jest stworzenie szczegółowej struktury wydatków. Uwzględnienie w kalkulacji nie tylko ceny samego lokalu, ale także podatków, taksy notarialnej, prowizji pośrednika oraz realnych kosztów wykończenia wnętrz pozwala uniknąć bolesnego zderzenia z ukrytymi opłatami i zabezpieczyć płynność finansową na lata.
Od czego zacząć planowanie budżetu na mieszkanie?
Jeżeli potrzebujemy kredytu hipotecznego, to pierwszym krokiem podczas przygotowań do zakupu nieruchomości powinno być dokładne zsumowanie wszystkich stałych dochodów oraz comiesięcznych wydatków. Analiza wyciągów bankowych z ostatnich kilku miesięcy pozwala precyzyjnie określić, jaką kwotę jesteśmy w stanie przeznaczyć na spłatę nowego zobowiązania bez rezygnacji z dotychczasowego poziomu życia.
Warto pamiętać, że oprócz samej raty dochodzą również koszty utrzymania nieruchomości – czynsz administracyjny, media, ubezpieczenie oraz fundusz remontowy. Rozsądne planowanie zakłada, że łączny koszt utrzymania lokalu wraz z ratą nie powinien przekraczać określonego procenta dochodów gospodarstwa domowego.
Przed podjęciem ostatecznych ustaleń warto wykonać samodzielną symulację za pomocą narzędzia, jakim jest Kalkulator rat kredytu hipotecznego. Dzięki temu można sprawdzić, jak zmiana wysokości wkładu własnego lub wydłużenie okresu spłaty wpłyną na comiesięczne obciążenie. Taka wiedza ułatwia dopasowanie parametrów do swoich możliwości finansowych.
Rata kredytu – od czego zależy jej wysokość?
Ostateczna kwota, jaką co miesiąc przelewasz do banku, nie jest dziełem przypadku – składa się na nią kilka kluczowych zmiennych. Do najważniejszych czynników kształtujących wysokość raty należą:
- Wysokość wkładu własnego – im większy kapitał wnosisz na start, tym niższą kwotę musisz pożyczyć od banku, co automatycznie zmniejsza comiesięczne obciążenie.
- Okres kredytowania – wydłużenie czasu spłaty pozwala obniżyć ratę, jednak wiąże się z wyższym całkowitym kosztem odsetkowym w skali całego zobowiązania.
- Oprocentowanie kredytu – zależne od stóp procentowych oraz marży banku; to ono decyduje, jak dużą część raty będą stanowić odsetki.
- Pozostałe koszty okołokredytowe – np. ubezpieczenie nieruchomości, ubezpieczenie na życie, prowizja.
- Rodzaj rat (równe lub malejące) – raty równe ułatwiają bieżące planowanie budżetu, natomiast raty malejące generują większe oszczędności na odsetkach, choć na początku mocniej obciążają portfel.
Wydatki początkowe, które trzeba uwzględnić
Planując budżet, łatwo skupić się wyłącznie na cenie zakupu nieruchomości podanej przez sprzedającego i wysokości raty kredytu. Tymczasem sam proces transakcji wiąże się z opłatami, które należy pokryć z własnych oszczędności i nie ma możliwości ich skredytowania.
Do najważniejszych opłat początkowych należą:
- Taksa notarialna za sporządzenie aktu notarialnego.
- Opłaty sądowe związane z wpisami do księgi wieczystej.
- Podatek od czynności cywilnoprawnych (PCC) przy zakupie z rynku wtórnego.
- Koszt wyceny nieruchomości przez rzeczoznawcę majątkowego (przy zaciągnięciu kredytu).
- Prowizja biura nieruchomości, jeśli transakcja odbywa się przez pośrednika.
Zgromadzenie poduszki finansowej na pokrycie tych wydatków gwarantuje, że nie trzeba będzie korzystać z dodatkowych, wysoko oprocentowanych pożyczek gotówkowych na start.
Jak bezpiecznie dopiąć formalności?
Gdy masz już wybraną nieruchomość i zgromadzone środki na wkład własny oraz opłaty transakcyjne, przychodzi czas na wybór banku, w którym weźmiesz kredyt hipoteczny. Na tym etapie doskonale sprawdzi się wsparcie, gdzie ekspert kredytowy podpowie, które oferty warto rozważyć, jakie dokumenty przygotować, wyjaśni zapisy w umowach oraz zaproponuje rozwiązania dopasowane do Twojej sytuacji.
Złożenie dokumentów do dwóch lub trzech banków jednocześnie zwiększa poczucie bezpieczeństwa i daje możliwość wyboru najlepszej oferty po uzyskaniu decyzji.
Mądre planowanie, dokładne przeliczenie kosztów oraz skorzystanie ze sprawdzonych kalkulatorów pozwalają na bezpieczne przejście przez cały proces zakupu nieruchomości i bez finansowych niespodzianek.
