PiS obiecuje M3 za 400 tys. zł i kredyt 2,5%. Kto dopłaci różnicę do ceny mieszkań? „Lepiej już nic nie róbcie”
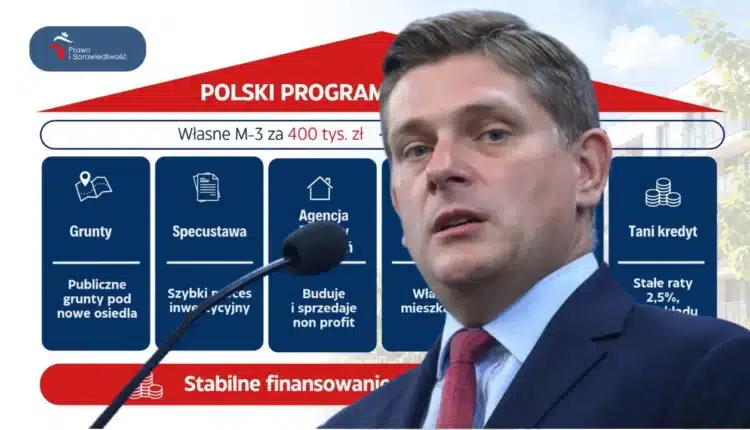
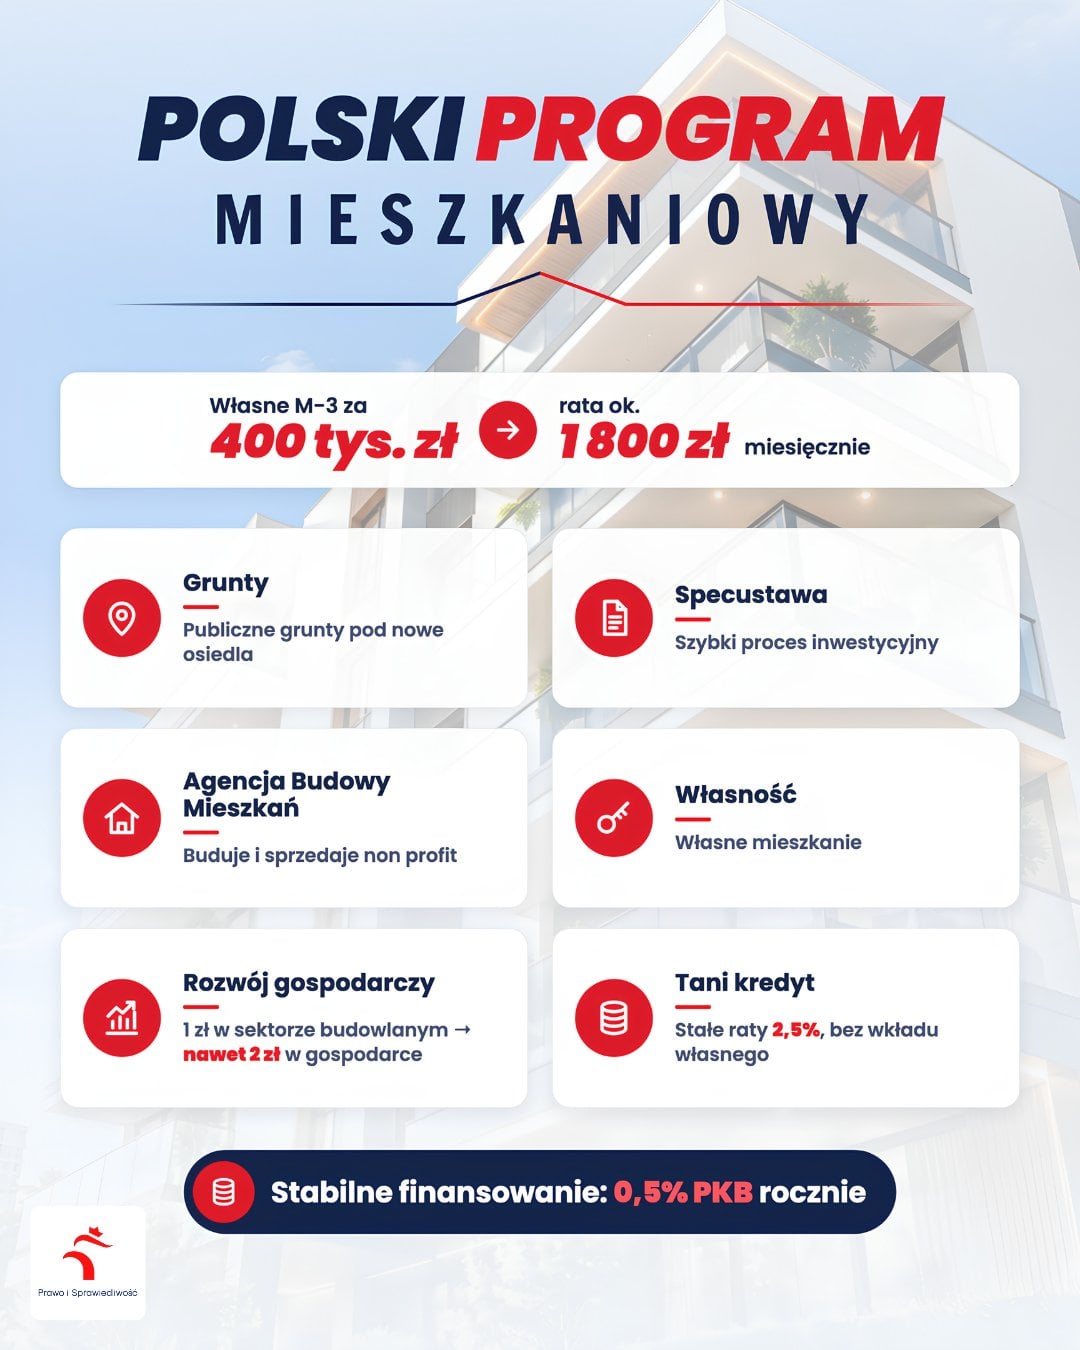
Prawo i Sprawiedliwość chce żeby młode małżeństwo z dziećmi mogło kupić trzypokojowe mieszkanie w Polsce za mniej więcej 400-450 tys. zł i spłacać je w ratach po 1800-1900 zł miesięcznie. Pomóc miałby kredyt bez wkładu własnego ze stałym oprocentowaniem 2,5% i państwowa agencja która budowałaby osiedla bez marży deweloperskiej. Partia zaprezentowała tzw. Polski Program Mieszkaniowy w sobotę na konwencji w Otwocku. W sieci momentalnie zawrzało i wróciło jedno skojarzenie: Bezpieczny Kredyt 2%, po którym ceny mieszkań wystrzeliły w niekontrolowanym stopniu.
Co zakłada Polski Program Mieszkaniowy?
Założenia przedstawił poseł Bartosz Kownacki z PiS. W świetle programu państwo miałoby przejmować publiczne grunty na obrzeżach miast i stawiać na nich całe osiedla mieszkaniowe, od razu z całą infrastrukturą i dojazdem. Specustawa ma skrócić drogę od decyzji do wręczenia kluczy do „najwyżej trzech lat”. Budować i sprzedawać miałaby nowa Agencja Budowy Mieszkań, bez zysku, a wykonawcami byłyby istniejące spółki państwowe, m.in. Polski Holding Nieruchomości i PFR Nieruchomości. Mieszkania trafiałyby na własność, z zabezpieczeniem przed spekulacją, a kupujący dostawałby kredyt na 25 lat.
Koszt całego przedsięwzięcia oszacowano na 0,5% PKB rocznie, co według partii powinno wystarczyć na 50-100 tys. mieszkań każdego roku. Polski PKB wyniósł w ubiegłym roku według GUS przeszło 3,9 bln zł, więc mówimy o sumie co najmniej 19,5 mld złotych. To równowartość mniej więcej 50 tys. lokali po 400 tys. zł. Żeby dojść do górnej granicy, pieniądze ze sprzedaży musiałyby wracać do agencji i pracować dalej.
Jarosław Kaczyński przekonywał, że „sprawa wydaje się prosta” i trzeba po prostu zbudować odpowiednio dużo mieszkań. Wiceprezes PiS Przemysław Czarnek dowodził, że więcej lokali komunalnych zmniejszy popyt na rynku i zbije ceny. Jako dowód pokazał otwocki blok z 90 mieszkaniami o średniej powierzchni 45 m², który według niego kosztował ok. 8,7 tys. zł za metr. To najpewniej ten sam budynek przy ul. Sikorskiego, na który rząd PiS przekazał w 2023 roku niemal 35 mln zł dopłaty z programu budownictwa komunalnego.
Rata 1800 zł, ale tylko w dolnych widełkach
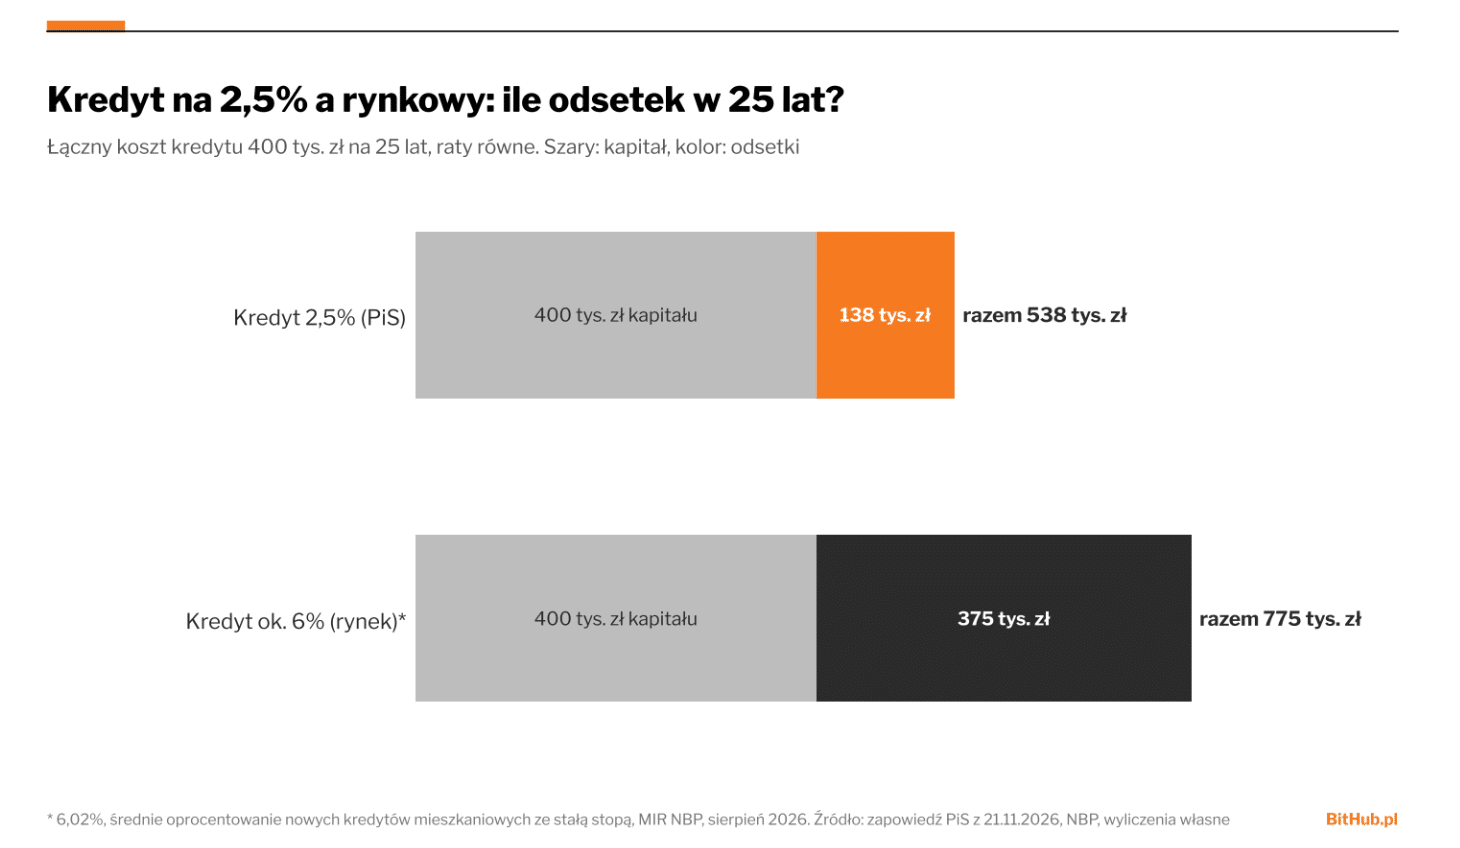
Wyliczenia Kownackiego bronią się przy kwocie 400 tysięcy zł. Taki kredyt na 2,5% i 25 lat to rata równa niespełna 1800 zł, a odsetki przez cały okres wyniosłyby 138 tys. zł, czyli faktycznie około jednej trzeciej ceny mieszkania. Przy 450 tys. zł rata przekracza już jednak 2 tys. zł.
W banku te same pieniądze kosztowałyby dużo więcej. Według NBP średnie oprocentowanie nowych kredytów mieszkaniowych ze stałą stopą wyniosło w sierpniu br. niewiele ponad 6%. Przy takiej stawce 400 tys. zł to rata rzędu 2580 zł i ponad 370 tys. zł odsetek. Na jednym kredycie różnica sięga więc 235 tys. zł. Z relacji z konwencji nie wiadomo kto miałby ją pokryć: budżet, Bank Gospodarstwa Krajowego (BGK) czy same banki.
Cena też mocno odbiega od stawek rynkowych. Nawet przy skromnych 50 m² za 400-450 tys. zł wychodzi nam 8-9 tys. zł za metr. Tymczasem w siedmiu największych miastach średnia cena transakcyjna nowego mieszkania wynosiła w II kwartale ponad 14,4 tys. zł za m². Deweloperzy, którzy coraz częściej kuszą promocjami, żeby pozbyć się gotowych lokali, mieliby państwowego konkurenta.
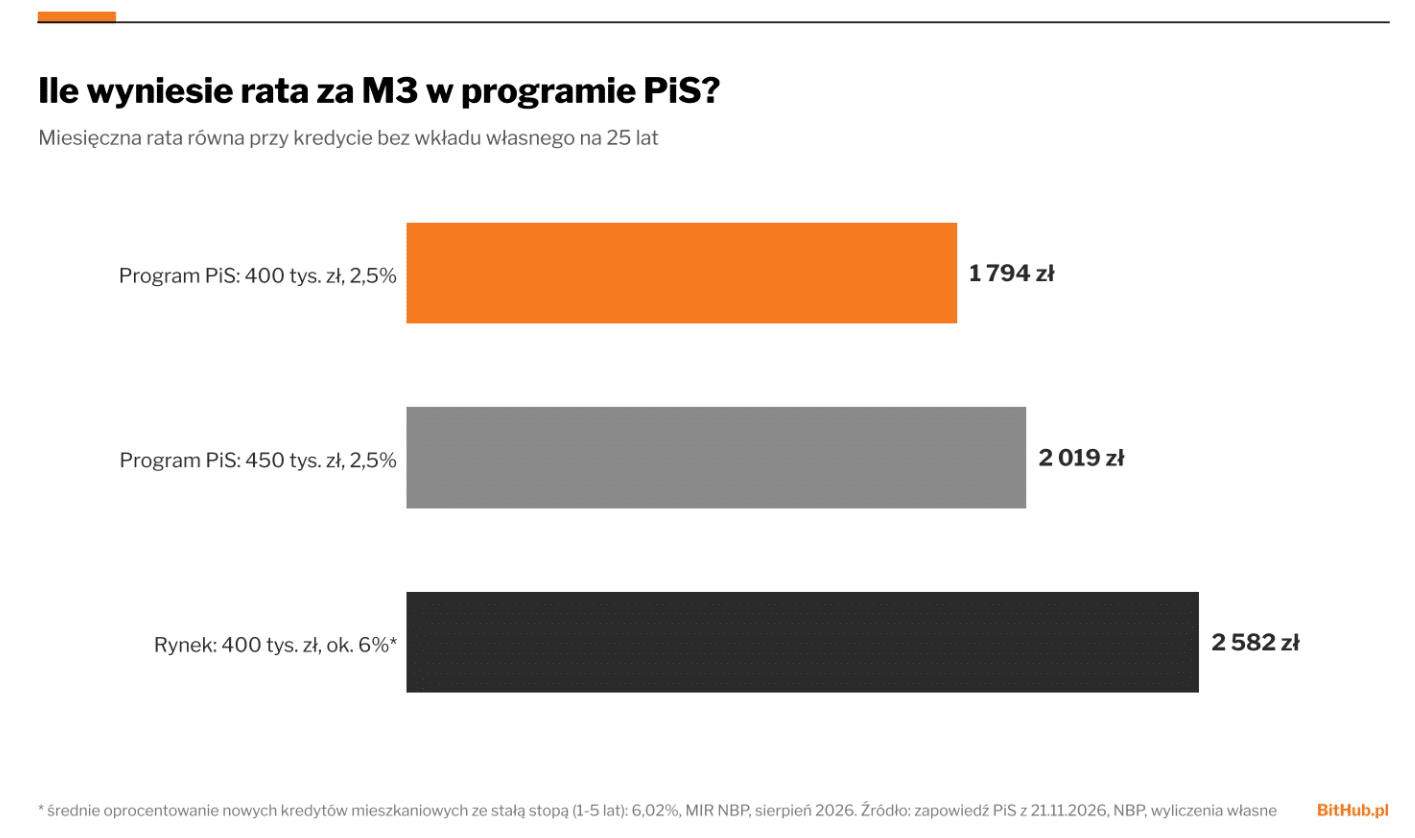
Powtórka z kredytu 2%?
Bezpieczny Kredyt 2% rządu Mateusza Morawieckiego ruszył w lipcu 2023 roku. Banki przyjmowały wnioski tylko przez pół roku, a i tak skończyło się na przeszło 93 tys. umów na blisko 38 mld zł, choć w ocenie skutków regulacji zakładano wyraźnie mniej. Ceny ruszyły gwałtownie w górę: według danych NBP mieszkania z drugiej ręki w siedmiu największych miastach były w I kwartale 2024 roku o ponad 18 proc. droższe niż jeszcze rok wcześniej. Bank centralny ostrzegał zresztą jeszcze przed startem że dopłaty podbiją ceny, a skorzystają na nich głównie deweloperzy i zamożniejsi kupujący.
Stąd ton komentarzy. Posłanka Paulina Matysiak napisała krótko: „Precz z dopłatami do kredytów”. Inny komentujący, Jakub Kubajek, zwrócił się do PiS: „lepiej po prostu już nic nie róbcie”, bo „wtedy ceny w końcu spadną”.
Politycy PiS przekonują, że tym razem państwo nie tylko dopłaci do popytu, ale i samo zbuduje mieszkania. Kownacki przyznał zresztą w Otwocku, że wcześniejsze programy przynosiły zyski głównie deweloperom i bankom. Przy okazji Czarnek i poseł Kacper Płażyński pokazali projekt ustawy, który zobowiązywałby banki do wliczania 800+ do zdolności kredytowej.
Na razie to jednak założenia partii opozycyjnej, a nie obowiązujące przepisy. O tym, czy program w ogóle wejdzie w życie, zdecydują wybory parlamentarne w 2027 roku, chyba że rządząca Koalicja skopiuje pomysł i zaproponuje własne, autorskie rozwiązania żeby przekonać do siebie wyborców.