Wielki tydzień na rynkach. Wybory w USA i wyniki Apple w drodze
Zbliżający się wielkimi krokami tydzień od 2 do 6 listopada przyniesie wyjątkowo dużo wydarzeń mogących wpłynąć na notowania akcji, obligacji i walut. Najważniejsze będą wtorkowe wybory do amerykańskiego Kongresu, środowy raport ISM usług z USA oraz piątkowy raport NFP a dla Europy – czwartkowa decyzja Banku Anglii. Inwestorzy poznają również październikowe wskaźniki ISM, dane o wakatach w amerykańskiej gospodarce, raport ADP i pierwszy szacunek inflacji w strefie euro. Wszystkie te publikacje pomogą ocenić, czy uporczywa presja cenowa nadal uzasadnia utrzymywanie wysokich stóp procentowych.
Nie mniej interesująco zapowiada się sezon wyników spółek. W poniedziałek raporty przedstawią Apple i Palantir, we wtorek AMD, a w środę Qualcomm oraz Arm. Po ubiegłotygodniowych dość mieszanych reakcji na wyniki największych firm technologicznych rynek będzie szukał kolejnych dowodów na to, że ogromne inwestycje w sztuczną inteligencję przekładają się na rzeczywisty wzrost przychodów.
Po ostatnich spadkach na Wall Street i decyzji Fed istotnym tematem pozostaną także wydatki na centra danych, kondycja amerykańskiego konsumenta oraz rosnące zapotrzebowanie na energię elektryczną.
Decyzję Fed skomentowaliśmy w artykule Fed zdecydował o stopach w USA. Wall Street i dolar reagują
Poniedziałek, 2 listopada
Tydzień rozpocznie się publikacją finalnych wskaźników PMI dla przemysłu w największych gospodarkach Europy, w tym Niemczech, Francji i strefie euro. Dane pokażą, czy europejskie przedsiębiorstwa utrzymują tempo ekspansji mimo wysokich kosztów energii i niepewności dotyczącej światowego handlu. W Niemczech poznamy również wrześniową sprzedaż detaliczną, która pozwoli ocenić kondycję krajowego konsumenta.
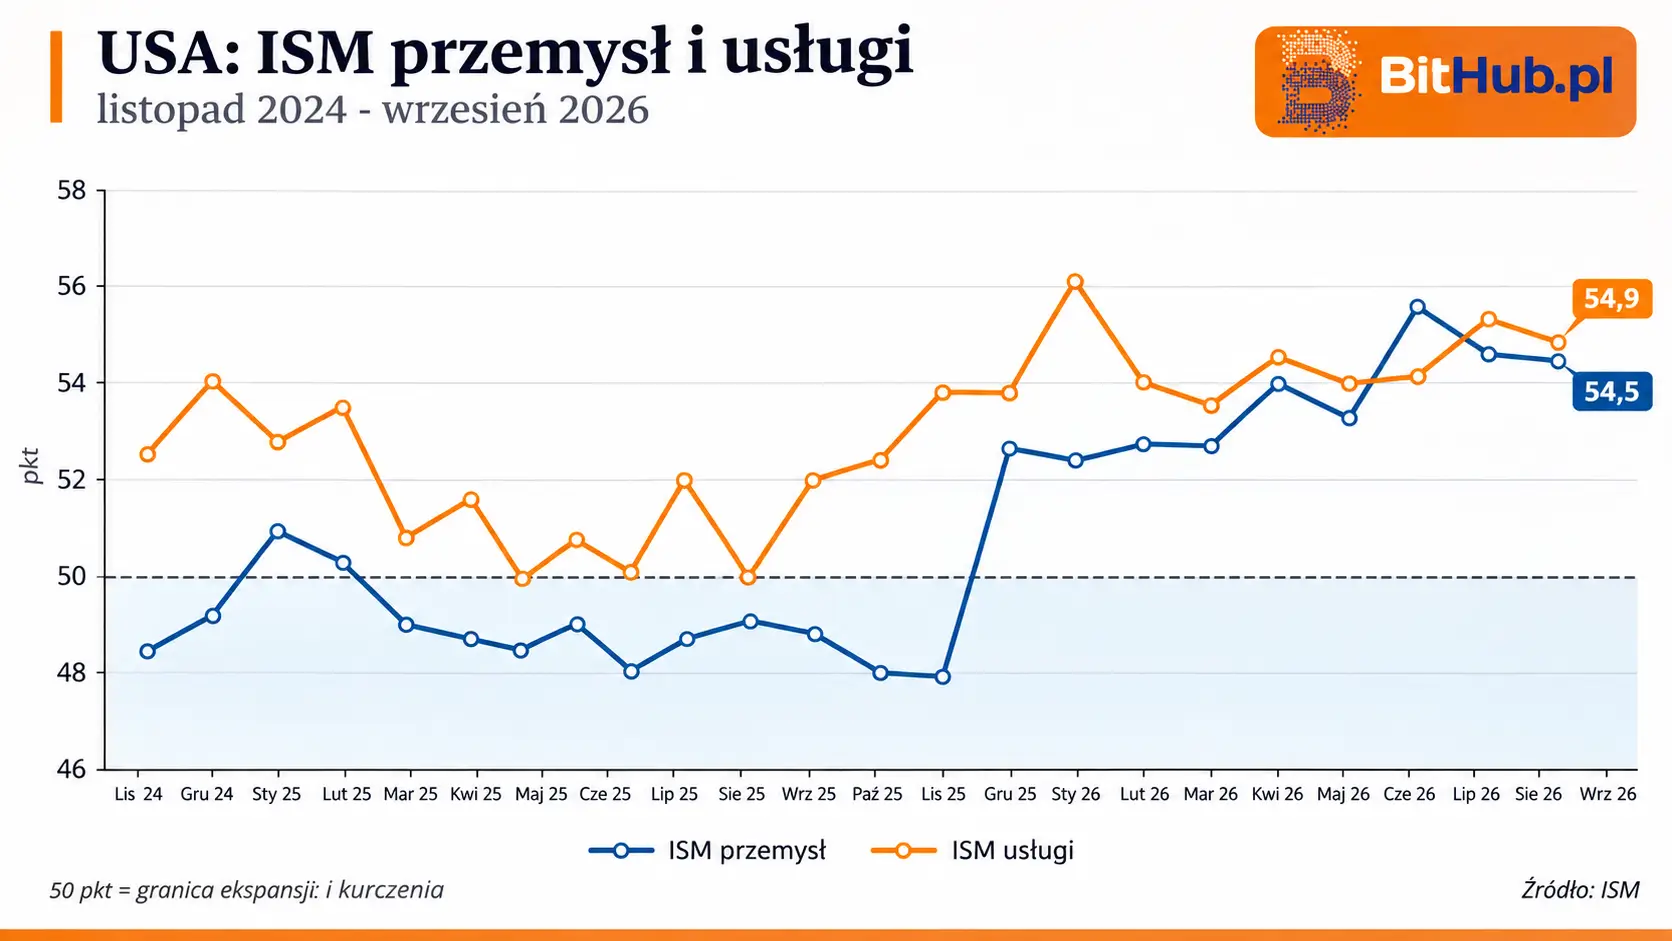
O 16:00 czasu polskiego pojawi się październikowy indkes ISM przemysłu dla USA. Konsensus zakłada wzrost indeksu do 54,7 pkt z 54,5 pkt we wrześniu. Utrzymanie wskaźnika wyraźnie powyżej 50 pkt potwierdziłoby dalszą ekspansję amerykańskiego przemysłu, ale dla Fed szczególnie ważne będą dane o cenach płaconych przez przedsiębiorstwa. Rynek oczekuje odczytu tego komponentu w okolicach 77,5 pkt wobec 77,9 pkt wcześniej, co nadal wskazywałoby na znaczną presję kosztową. W tym samym czasie opublikowane zostaną wrześniowe wydatki na inwestycje budowlane.
Wtorek, 3 listopada
Wtorek będzie zdominowany przez wybory śródokresowe w Stanach Zjednoczonych. Amerykanie wybiorą wszystkich 435 członków Izby Reprezentantów oraz senatorów w 35 wyścigach wyborczych, obejmujących 33 regularne i dwa specjalne głosowania. Stawką jest kontrola nad Kongresem, która może zdecydować o możliwościach realizacji programu gospodarczego Donalda Trumpa w latach 2027-2028. Ewentualny podział władzy między Republikanów i Demokratów mógłby utrudnić wdrażanie zmian podatkowych i budżetowych. Pierwsze rezultaty poznamy w nocy z wtorku na środę.
Jeszcze o 4:30 czasu polskiego decyzję w sprawie stóp ogłosi Bank Rezerw Australii, który we wrześniu podniósł główną stopę do 4,60%. RBA przedstawi również nowe prognozy inflacji i wzrostu gospodarczego. W Europie poznamy wstępny odczyt październikowej inflacji HICP dla strefy euro, ao 16:00 opublikowany zostanie natomiast amerykański raport JOLTS za wrzesień. Liczba wakatów będzie ważnym sprawdzianem kondycji rynku pracy, szczególnie w kontekście oczekiwań na kolejną decyzję Fed. Równocześnie pojawią się zamówienia w przemyśle USA, dla których konsensus zakłada wzrost o około 1,2% m/m. Jak dotąd dane z USA wypadały solidnie, co potwierdził ostatni odczyt PKB.
Środa, 4 listopada
W środę uwaga inwestorów skupi się na amerykańskim zatrudnieniu i sektorze usług. O 14:15 poznamy październikowy raport ADP, który według prognoz TD Economics ma pokazać przyrost około 75 tys. miejsc pracy w sektorze prywatnym wobec 90 tys. miesiąc wcześniej. Piętnaście minut później opublikowany zostanie bilans handlowy USA za wrzesień. Konsensus zakłada niewielkie zmniejszenie deficytu, do około 104,9 mld USD.
O 16:00 pojawi się ISM usług, obejmujący największą część amerykańskiej gospodarki. Rynek oczekuje odczytu na poziomie 54,8 pkt wobec 54,9 pkt we wrześniu i prawdopodobnie będzie to najważniejszy odczyt „koniunkturalny” w całym tygodniu. Najważniejsza będzie odpowiedź na pytanie, czy sektor usług nadal rozwija się w solidnym tempie, jednocześnie utrzymując presję na wzrost cen. Inwestorzy przeanalizują szczególnie komponenty zatrudnienia, nowych zamówień i cen. W strefie euro opublikowane zostaną ponadto wrześniowe ceny producentów przemysłowych.
Jak widzimy na wykresie poniżej usługi i przemysł w USA radzą sobie bardzo dobrze. Przemysł w czerwcu osiągnął wieloletni szczyt, ale od tego czasu ochładza się. Z kolei usługi są na dobrej drodze do rekordu ok. 56 punktów ze stycznia, choć ku zmartwieniu Fed odczyty rozpędzają w dużej mierze rosnące ceny, nie tylko nowe zamówienia czy rynek pracy.
Czwartek, 5 listopada
Najważniejszym wydarzeniem czwartku będzie decyzja Banku Anglii o 13:00 czasu polskiego. Obecna stopa Bank Rate wynosi 3,75%, a rynek spodziewa się kolejnej podwyżki o 25 punktów bazowych. We wrześniu za utrzymaniem stóp głosowało sześciu członków Komitetu Polityki Pieniężnej, natomiast trzech opowiedziało się za podwyżką. Dla funta i brytyjskich obligacji równie ważne jak sama decyzja będą nowe prognozy inflacji oraz wskazówki dotyczące dalszego zacieśniania polityki pieniężnej.
O 14:30 USA opublikują wstępne dane o produktywności i jednostkowych kosztach pracy za III kwartał, a także cotygodniowe wnioski o zasiłek dla bezrobotnych. Wskaźniki produktywności nabierają szczególnego znaczenia w kontekście inwestycji w AI, które mogą zwiększać wydajność pracy bez proporcjonalnego wzrostu zatrudnienia. W Europie poznamy wrześniową sprzedaż detaliczną w strefie euro.
Piątek, 6 listopada
Piątek przyniesie najważniejszy raport makroekonomiczny tygodnia. O 14:30 Departament Pracy USA opublikuje październikowe dane NFP. Konsensus TD Economics zakłada wzrost zatrudnienia poza rolnictwem o około 65 tys. osób, wobec 29 tys. we wrześniu. Stopa bezrobocia ma pozostać na poziomie 4,2%, natomiast przeciętne wynagrodzenie godzinowe powinno wzrosnąć o 0,3% m/m po 0,1% poprzednio.
Połączenie słabego wzrostu zatrudnienia z przyspieszeniem wynagrodzeń byłoby dla Fed szczególnie niekomfortowe. W istocie oznaczałoby jednoczesne osłabienie rynku pracy i utrzymywanie presji inflacyjnej. Inwestorzy zwrócą też uwagę na rewizje wcześniejszych odczytów, które potrafią istotnie zmienić obraz kondycji amerykańskiej gospodarki.
Równocześnie Kanada opublikuje własne dane o zatrudnieniu. O 16:00 poznamy wstępny listopadowy indeks nastrojów konsumentów Uniwersytetu Michigan, wraz z oczekiwaniami inflacyjnymi gospodarstw domowych. Ich wzrost mógłby zwiększyć obawy o trwałość presji cenowej w USA.
Wyniki spółek
Sezon wyników pozostanie wyjątkowo intensywny, przede wszystkim w sektorze technologicznym. W poniedziałek po zamknięciu Wall Street raporty przedstawią Apple i Palantir. Ich prognozy mogą pośrednio wpłynąć na nastroje w sektorze AI. W przypadku Apple konsensus zakłada zysk na akcję w okolicach 1,98 USD. Inwestorzy skoncentrują się na sprzedaży iPhone’ów, popycie w Chinach oraz perspektywach świątecznego kwartału. Palantir będzie oceniany głównie pod kątem wzrostu przychodów komercyjnych i wykorzystania AI w przedsiębiorstwach.
We wtorek po sesji wyniki opublikują AMD, Super Micro Computer, Arista Networks i Astera Labs, a przed otwarciem rynku między innymi Shopify i Pfizer. Najważniejszym raportem będzie AMD, którego prognoza przychodów na III kwartał wynosi około 13 mld USD, plus lub minus 300 mln USD. Wyniki pozwolą ocenić popyt na akceleratory AI i konkurencję z Nvidią.
W środę przed sesją raporty przedstawią Uber i Novo Nordisk, a po zamknięciu Wall Street Qualcomm, Arm oraz AppLovin. Qualcomm potwierdził już publikację wyników za IV kwartał roku fiskalnego 2026 na 4 listopada. Inwestorzy będą analizować sprzedaż procesorów mobilnych, popyt na rozwiązania AI i rozwój segmentu motoryzacyjnego. Arm dostarczy natomiast informacji o wykorzystaniu swoich architektur w centrach danych i urządzeniach mobilnych.
W czwartek wyniki pokażą między innymi Cigna, Cardinal Health, Airbnb, Cloudflare, Atlassian i IREN. Z kolei piątek przyjdzie czas na nieco mniej znaczące spółki m.in. na Modernę, Vistra, Oklo oraz Enbridge. Szczególnie interesujące będą raporty przedsiębiorstw związanych z energetyką i centrami danych, ponieważ to właśnie dostępność energii oraz infrastruktury obliczeniowej coraz mocniej wpływa na tempo rozwoju sztucznej inteligencji.