
Sezon wyników i dane makro mogą zatrząść rynkiem. Oto daty
Nadchodzący przedostatni tydzień października będzie nietypowy, ponieważ w USA zabraknie publikacji kalibru CPI czy NFP, ale coraz więcej spółek z USA raportować będzie wyniki. We wtorek uwagę inwestorów „skradnie Netflix” i największe koncerny obronne, a we środę giganci technologiczni: Tesla i Meta Platforms. Rynek już na starcie dostanie dużą porcję danych z Chin, Wielkiej Brytanii oraz pierwsze październikowe PMI. Najważniejszym wydarzeniem początku tygodnia będzie poniedziałkowy pakiet z Chin z PKB za III kwartał, sprzedażą detaliczną, produkcją przemysłową i inwestycjami, który pokaże, czy tamtejsza gospodarka stabilizuje się po wyraźnym osłabieniu konsumpcji. We wtorek uwagę przejmą brytyjski rynek pracy, niemiecki ZEW i amerykańskie dane mieszkaniowe.
Środa przyniesie brytyjski CPI, natomiast w USA ważniejsze od danych makro mogą okazać się zapasy ropy EIA i aukcja 20-letnich Treasuries. W czwartek rynek ponownie skupi się na amerykańskich jobless claims, a piątek przyniesie szeroki zestaw flash PMI z Europy, Wielkiej Brytanii i USA oraz finalny indeks Uniwersytetu Michigan. Dodatkowo Fed znajduje się już w okresie ciszy przed posiedzeniem 27-28 października. Tak więc wypowiedzi członków FOMC powoli znikają z kalendarza i większy ciężar przechodzi bezpośrednio na dane oraz trwający sezon wyników spółek w USA.
Poniedziałek, 19 października
Najważniejszy pakiet dnia pojawi się już o 4:00 czasu polskiego w Chinach. Konsensus zakłada wzrost PKB w III kwartale o 4,4% r/r, po 4,3% wcześniej, oraz o 1,1% kw/kw wobec 0,9%. Produkcja przemysłowa ma przyspieszyć do 5,4% r/r z 5,2%, natomiast sprzedaż detaliczna jedynie do 0,5% z 0,4%. Oczekuje się też dalszego pogorszenia inwestycji w aktywa trwałe, do około -7,3% od początku roku.
To właśnie struktura danych będzie ważniejsza niż sam PKB. Mocny przemysł przy niemal zerowym wzroście sprzedaży detalicznej potwierdzałby, że problemem Chin pozostaje bardzo słaby popyt wewnętrzny. Wyraźnie lepsza konsumpcja byłaby natomiast znacznie bardziej konstruktywnym sygnałem dla surowców, europejskich eksporterów i chińskich akcji.
Po południu pojawi się kanadyjski CPI, a o 16:00 amerykański indeks rynku mieszkaniowego NAHB. Konsensus dla NAHB zakłada spadek do 31 pkt z 32 pkt, co nadal oznacza bardzo słabe nastroje deweloperów. Rynek mieszkaniowy pozostaje pod presją wysokiego oprocentowania, dlatego każde dalsze pogorszenie będzie kolejnym sygnałem, że wysokie rentowności zaczynają mocniej uderzać w realną gospodarkę.
Wtorek, 20 października
Wtorek rozpocznie decyzja dotycząca chińskich Loan Prime Rates. Rynek oczekuje pozostawienia rocznej LPR na 3,0%, a pięcioletniej na 3,5%. Brak zmian byłby zgodny z oczekiwaniami, natomiast niespodziewana obniżka zostałaby odebrana jako sygnał większej determinacji Pekinu do wspierania gospodarki.
O 8:00 pojawi się raport z brytyjskiego rynku pracy. Konsensus zakłada wzrost stopy bezrobocia do 5,0% z 4,9% oraz spowolnienie dynamiki płac z bonusami do 3,8% z 3,9%. Jeżeli jednocześnie wzrośnie bezrobocie i osłabną wynagrodzenia, Bank Anglii dostanie mocniejszy argument za mniej restrykcyjną polityką. Później, o 11:00, niemiecki ZEW ma spaść do 31,6 pkt z 34,7 pkt, choć nadal pozostawałby na relatywnie wysokim poziomie.
W USA o 14:30 poznamy housing starts i building permits. Rynek oczekuje wzrostu rozpoczętych budów do około 1,30 mln z 1,275 mln, przy pozwoleniach w pobliżu 1,40 mln. O 16:00 pending home sales mają pozostać bez zmian m/m. Mocniejsze dane sugerowałyby, że mieszkaniówka zaczyna adaptować się do wysokich stóp, natomiast kolejne rozczarowanie podkreśliłoby rosnący koszt polityki Fed.
Środa, 21 października
Najważniejszym wydarzeniem makro będzie brytyjska inflacja. Konsensus zakłada wzrost CPI do 3,4% r/r z 3,1%, a inflacji bazowej do 2,7% z 2,6%. Oczekiwane przyspieszenie jest znaczące, dlatego odczyt powyżej prognoz mógłby szybko podnieść rentowności giltów i wesprzeć funta.
Jeszcze wcześniej pojawią się dane o japońskim handlu zagranicznym. Konsensus dla salda zakłada deficyt około 250 mld jenów wobec ponad 1,1 bln jenów wcześniej. Przy rosnącej wrażliwości rynku na sytuację fiskalną Japonii i poziom rentowności JGB dane eksportowe będą dodatkowym testem kondycji gospodarki.
W USA o 16:30 opublikowane zostaną zapasy ropy EIA, a o 19:00 odbędzie się aukcja 20-letnich Treasuries. Poprzednia aukcja zakończyła się rentownością 5,42%, więc przy obecnym napięciu na długim końcu krzywej jakość popytu może mieć większe znaczenie niż zwykle. Słaba aukcja mogłaby ponownie podbić rentowności i uderzyć przede wszystkim w spółki wzrostowe.
Czwartek, 22 października
Czwartek będzie stosunkowo spokojny w Europie. Pojawią się dane o nastrojach francuskiego biznesu, brytyjskie zamówienia przemysłowe CBI oraz wystąpienie gubernatora Banku Anglii Andrew Baileya. W strefie euro wstępny indeks zaufania konsumentów ma pozostać w okolicach -16 pkt, co nadal oznacza bardzo słaby sentyment gospodarstw domowych.
Dla USA kluczowe będą jobless claims o 14:30. Konsensus zakłada około 200 tys. nowych wniosków wobec 199 tys. tydzień wcześniej, a continuing claims mają pozostać w pobliżu 1,71 mln. Rynek oczekuje więc dalszej stabilizacji, a wyraźny skok nowych wniosków byłby znacznie ważniejszy niż niewielkie odchylenie w dół.
Wieczorem Treasury sprzeda 5-letnie TIPS. Przy wysokiej inflacji i bardzo wysokich realnych rentownościach popyt na papiery indeksowane inflacją może dać ciekawy sygnał dotyczący tego, jak inwestorzy postrzegają długoterminowe ryzyko cenowe.
Piątek, 23 października
Piątek będzie najbardziej intensywnym dniem tygodnia. Już w nocy Japonia opublikuje CPI, a rano Wielka Brytania sprzedaż detaliczną. Następnie pojawi się cała seria wstępnych PMI dla Francji, Niemiec, strefy euro i Wielkiej Brytanii, dająca pierwszy szeroki obraz aktywności gospodarczej w październiku.
Dla strefy euro konsensus zakłada manufacturing PMI około 52,8 pkt i services PMI około 52,8 pkt. W Niemczech przemysł ma utrzymać się blisko 54 pkt, a usługi około 53,1 pkt. Rynek będzie więc oczekiwał dalszej ekspansji, a wyraźny spadek poniżej 50 pkt w którejkolwiek z głównych gospodarek byłby poważną negatywną niespodzianką.
O 15:45 poznamy flash PMI z USA. Konsensus zakłada manufacturing PMI na poziomie 55,6 pkt wobec 55,9 oraz services PMI około 57,9 wobec 58,8. Kwadrans później finalny Michigan ma wynieść 46,3 pkt, przy rocznych oczekiwaniach inflacyjnych około 4,7% i pięcioletnich około 3,5%. Przy Fed w blackout period właśnie te oczekiwania inflacyjne mogą stać się jednym z ostatnich ważnych sygnałów przed posiedzeniem FOMC.
Wyniki spółek
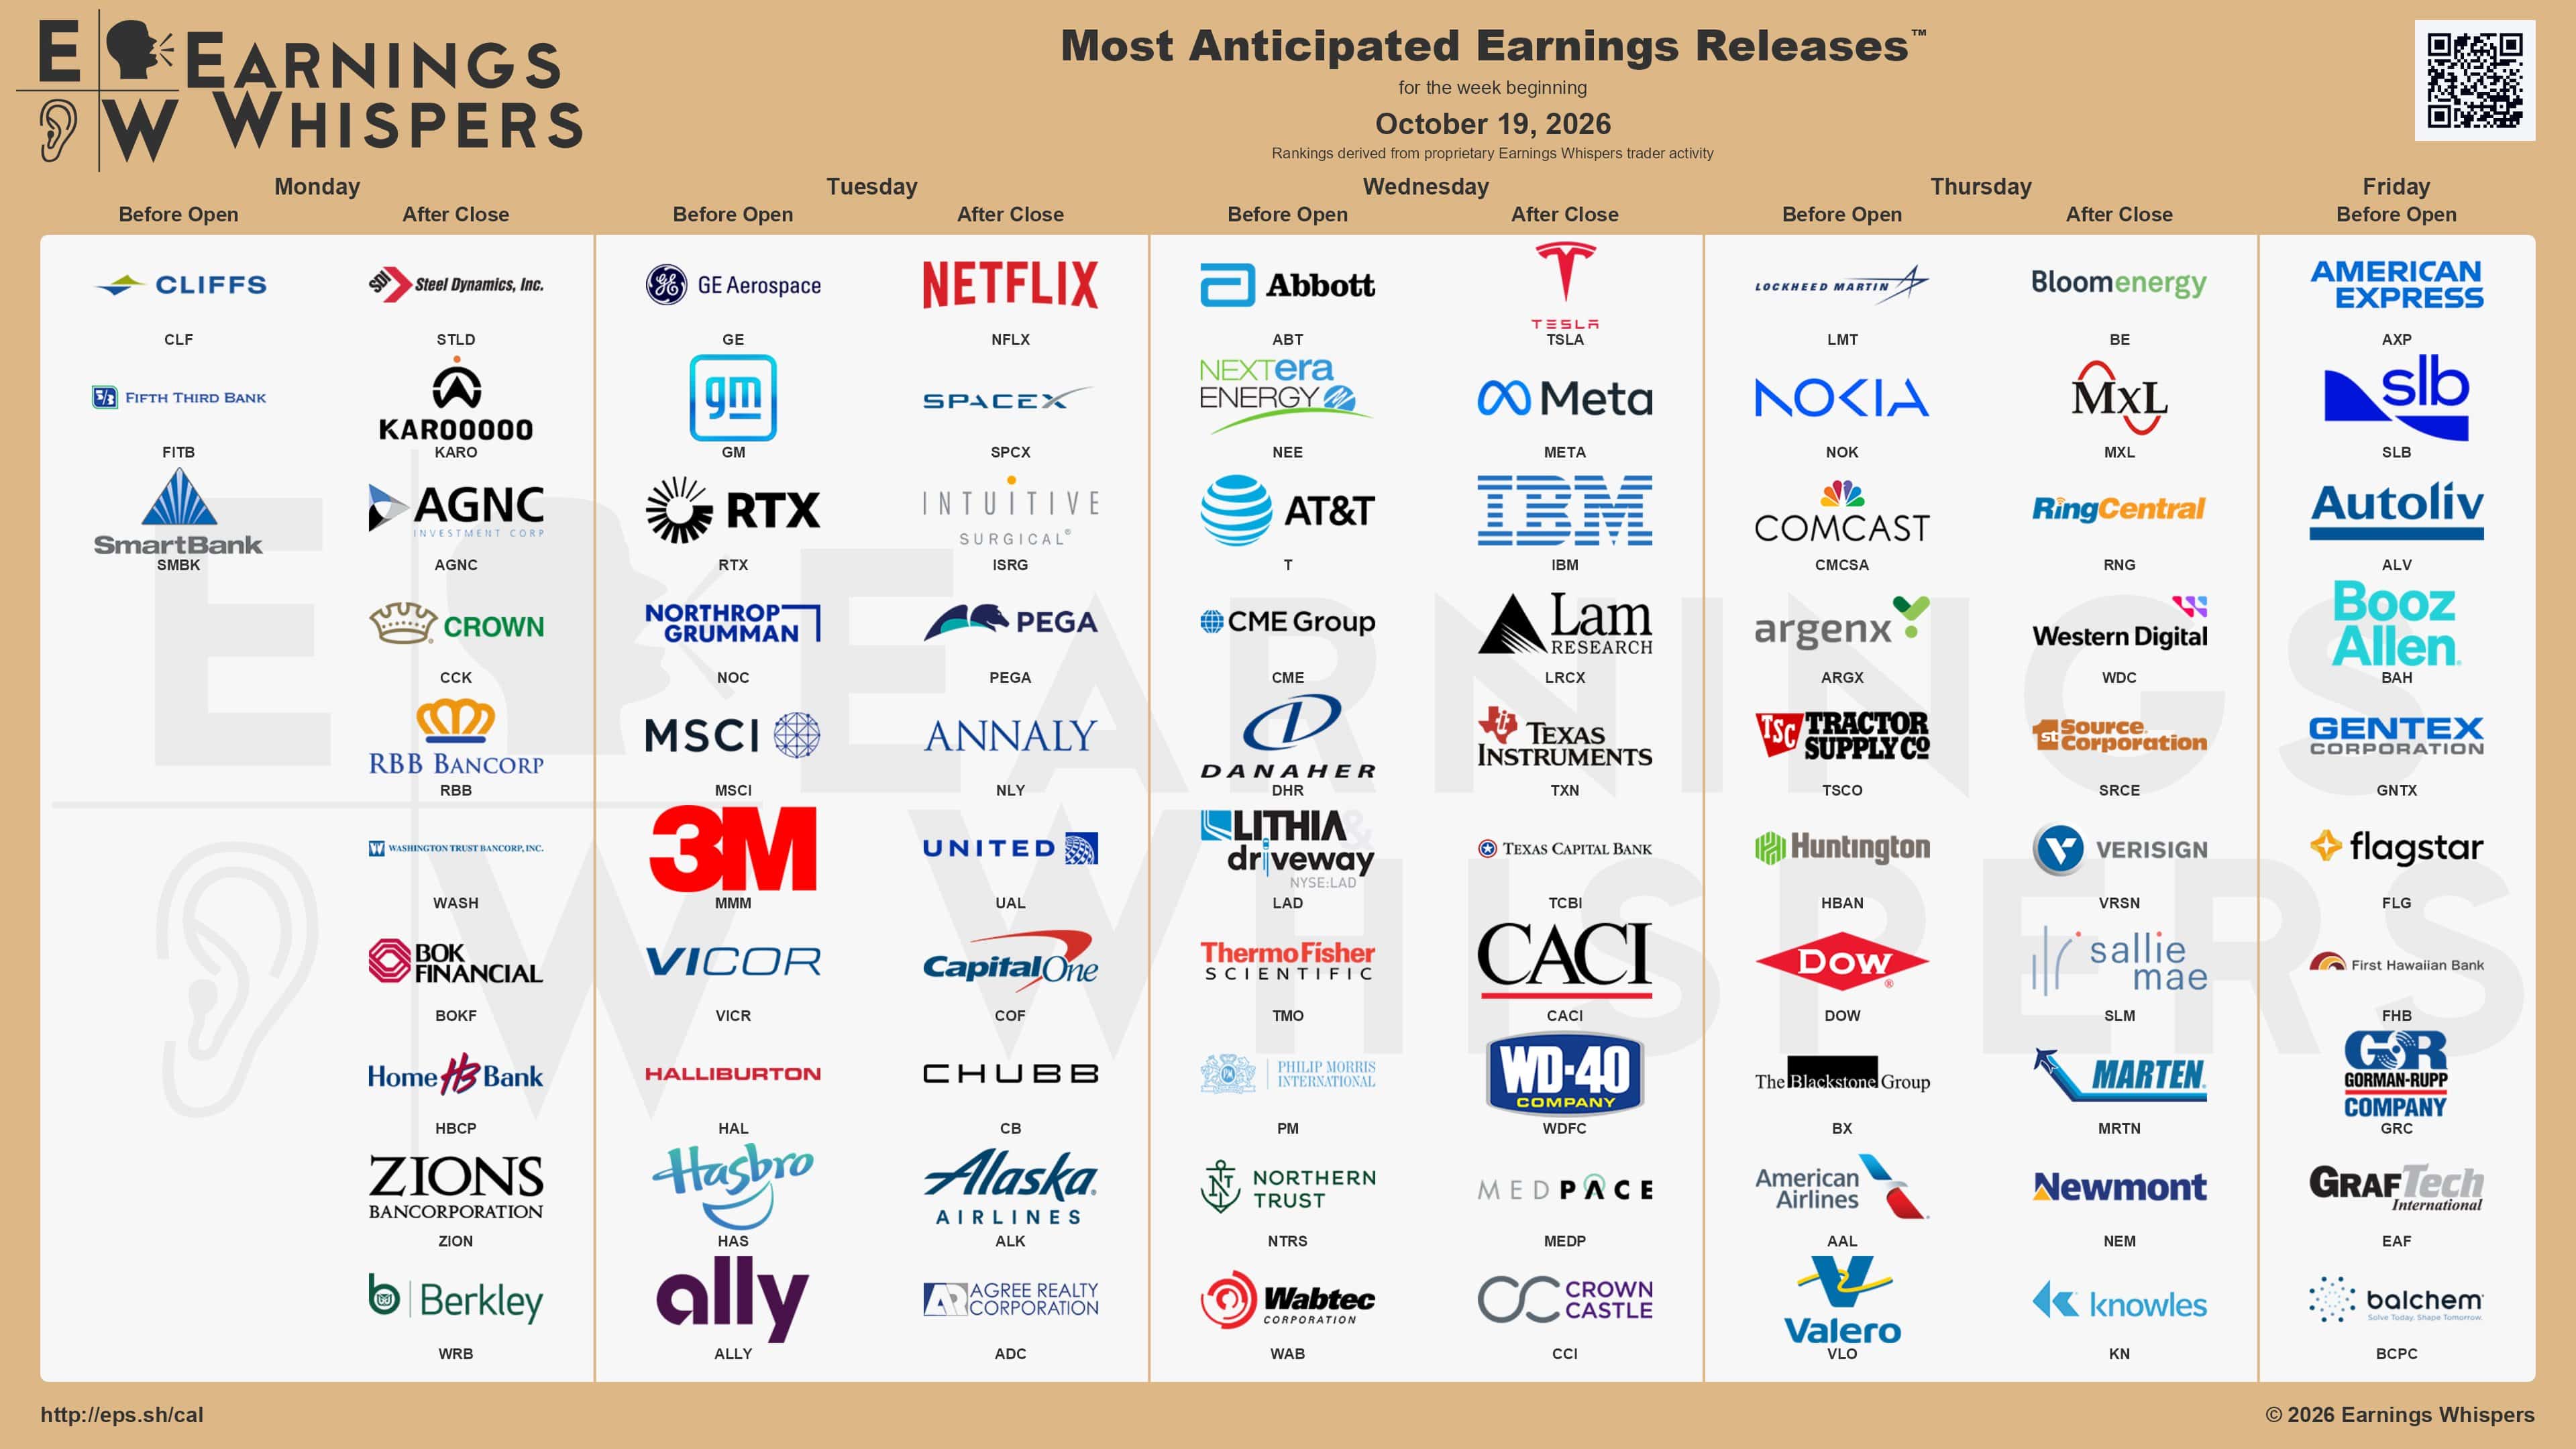
Po relatywnie spokojnym poniedziałku we wtorek raporty pokażą m.in. GE Aerospace, General Motors, RTX, 3M, Northrop Grumman, Netflix i ABB, a wieczorem także Deutsche Börse. W środę centrum uwagi przesunie się na Teslę, Meta Platforms, IBM, Texas Instruments, Lam Research oraz SAP, którego wyniki za III kwartał są zaplanowane na 21 października.
W czwartek raportują m.in. Lockheed Martin, Procter & Gamble, Comcast, Nokia i Barclays, a w piątek American Express, SLB. Dla Europy gdzie sezon powoli się rozkręca prognoza aktualnie wygląda relatywnie mocno: analitycy oczekują wzrostu zysków spółek STOXX 600 o około 20,7% r/r, głównie dzięki energetyce i technologii.