
Nvidia, Fed i amerykańska konsumpcja. Nowy tydzień na rynkach
Nadchodzące dni przyniosą inwestorom dwa ważne testy: wyniki Nvidii, które pokażą kondycję globalnego boomu AI, giełdowy debiut Anthropic (czwartek, 19 listopada) oraz dane o sprzedaży detalicznej w USA, pozwalające ocenić odporność amerykańskiego konsumenta. Do tego dochodzi publikacja protokołu ostatniego posiedzenia Fed, inflacja w strefie euro i nowe dane z rynku pracy Australii. Największym ryzykiem dla giełd pozostaje sytuacja, w której inflacja nie pozwala bankom centralnym łagodzić polityki, mimo słabnącego wzrostu gospodarczego.
Najważniejsze wydarzenia tygodnia:
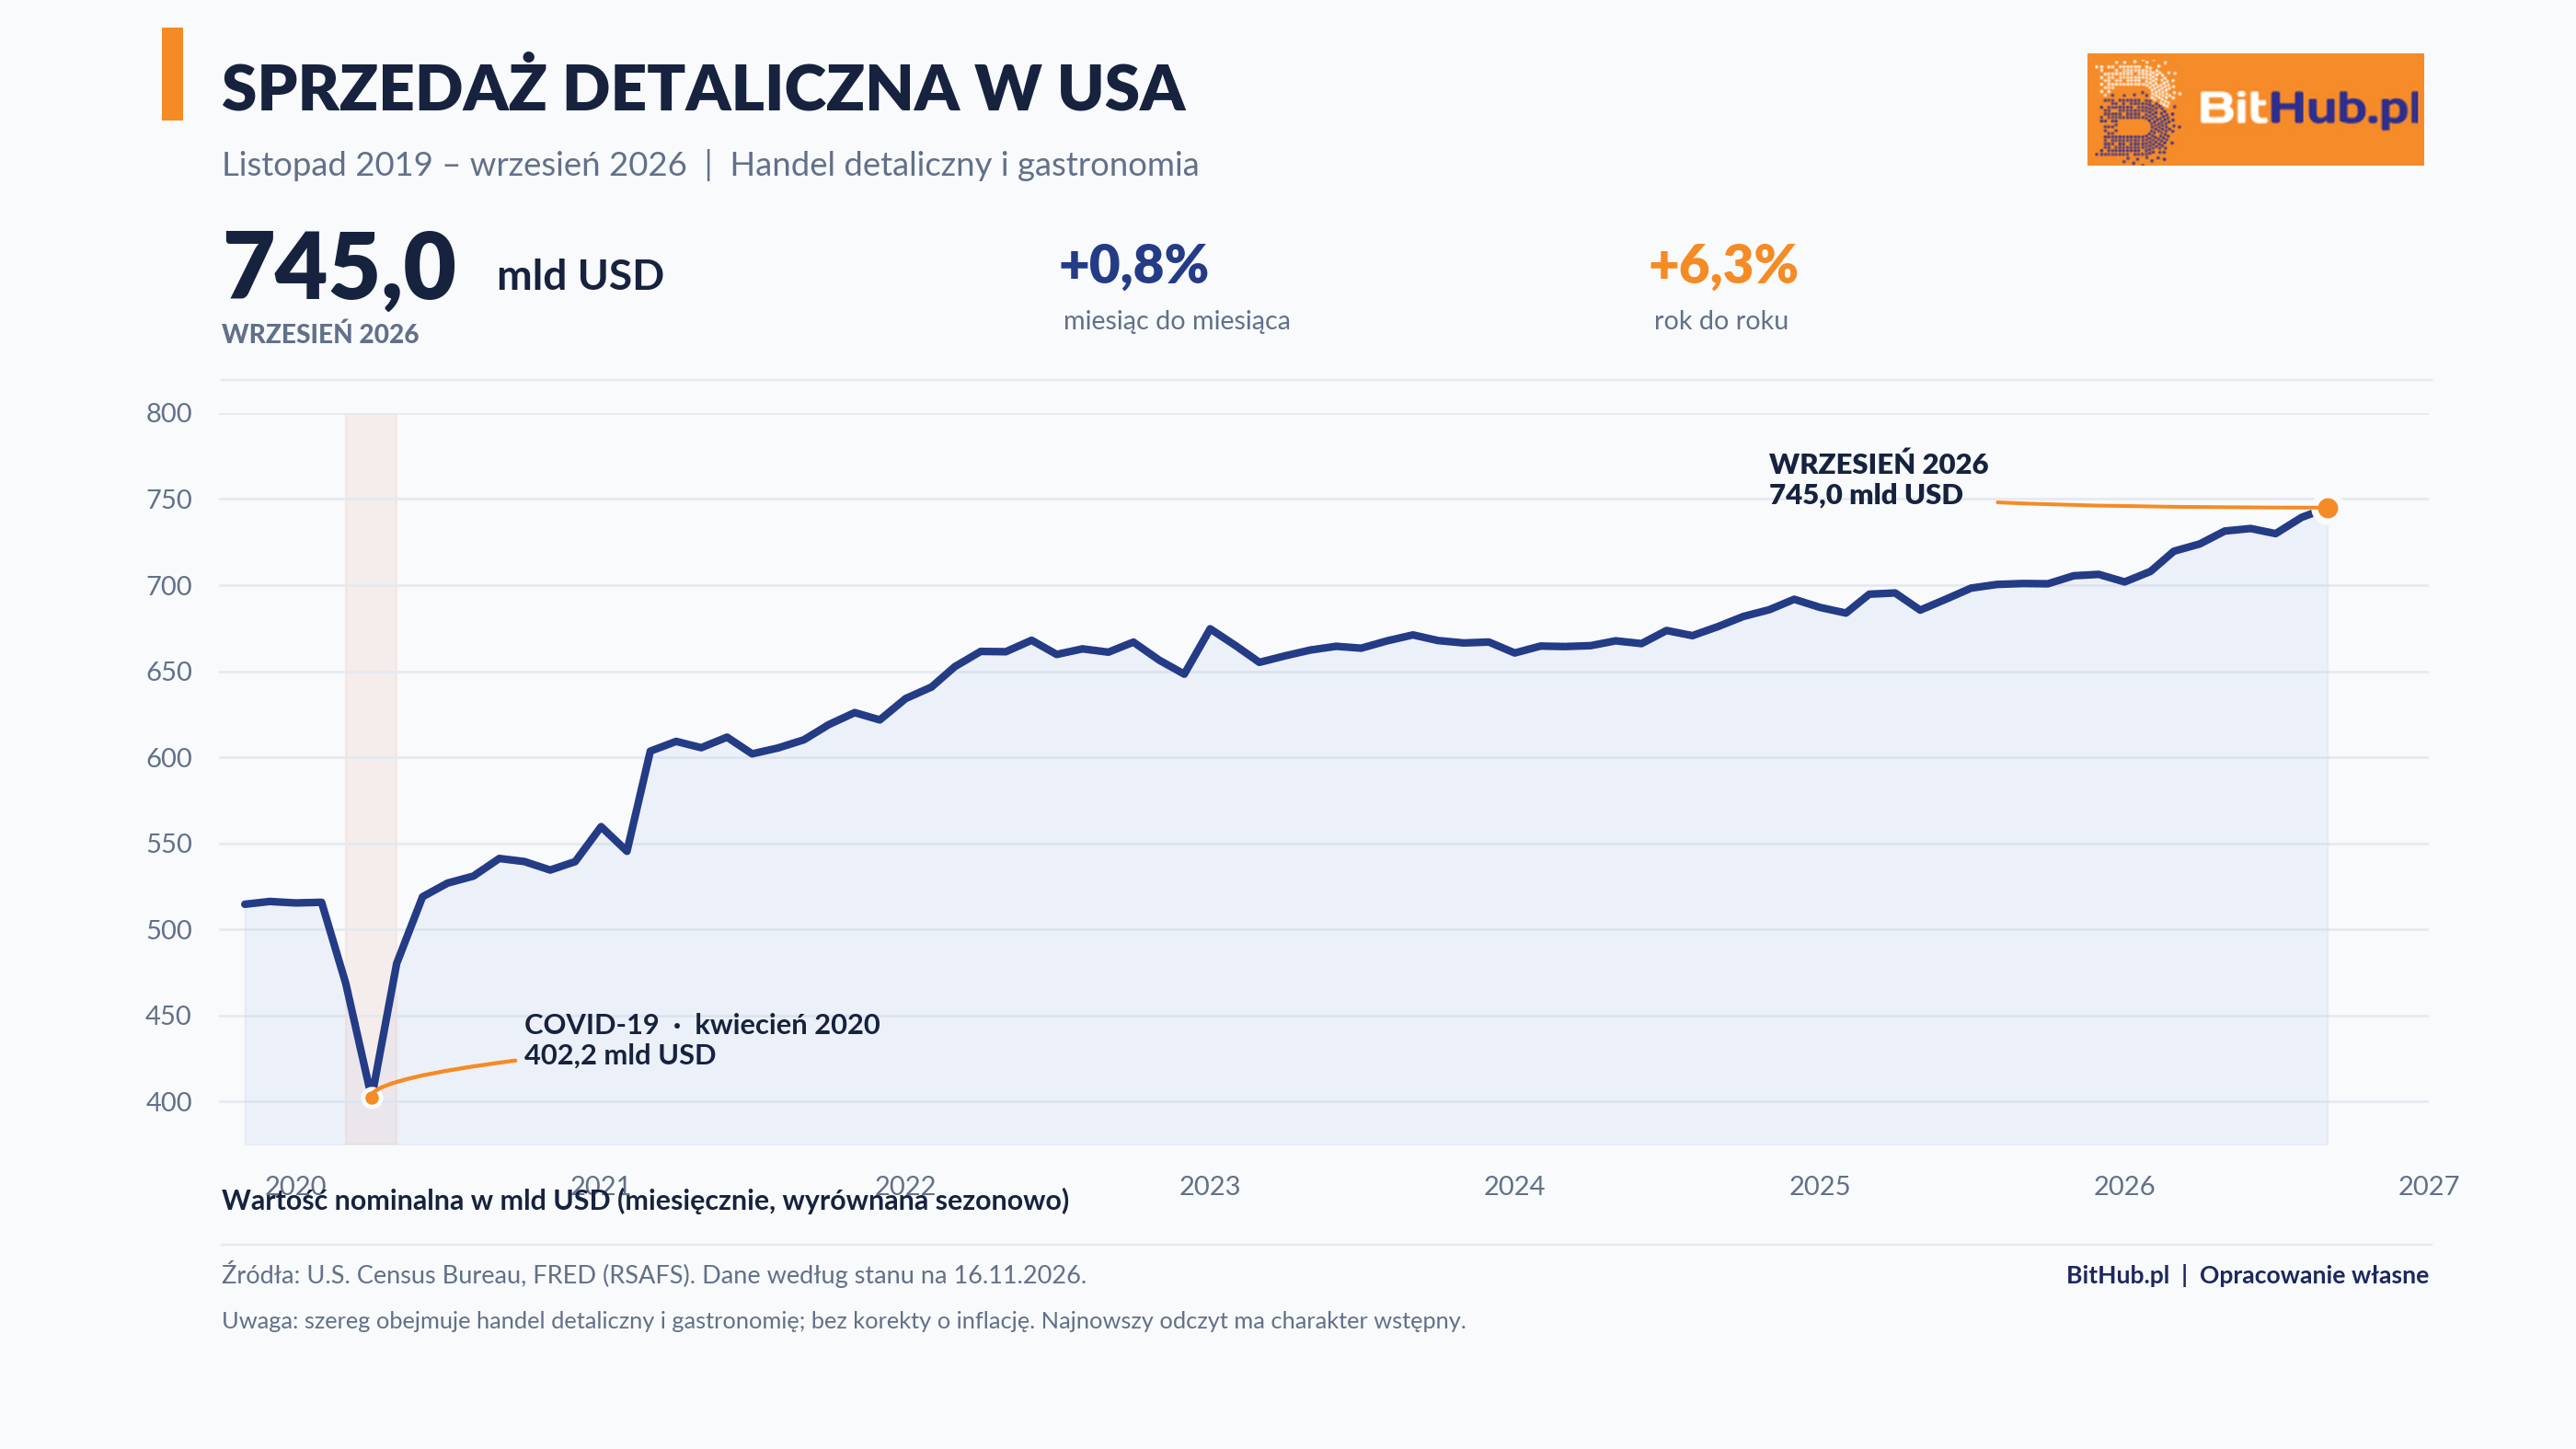
- Sprzedaż detaliczna ma wzrosnąć o 0,2% miesiąc do miesiąca wobec 0,8% poprzednio. Środowy protokół Fed pokaże, jak poważnie bank centralny traktuje ryzyko utrzymującej się inflacji.
- Finalny odczyt inflacji HICP w strefie euro powinien potwierdzić przyspieszenie do 4,0% rok do roku z 3,8%, przy inflacji bazowej wynoszącej 2,5%.
- Wyniki w tym tygodniu opublikują Nvidia, Home Depot, Disney, Target, Lowe’s i Walmart. Raport Nvidia pozwoli ocenić wydatki na AI a pozostałe – kondycję amerykańskich gospodarstw domowych.
Wtorek 17 listopada: sprzedaż detaliczna USA i Nvidia
Wtorek przyniesie najważniejszy w tym tygodniu odczyt dotyczący amerykańskiej konsumpcji. Sprzedaż detaliczna za październik ma wzrosnąć o 0,2% miesiąc do miesiąca, po wrześniowym wzroście o 0,8%. Sprzedaż z wyłączeniem samochodów ma zwiększyć się o 0,4%, wobec 0,9% poprzednio. Wyraźne schłodzenie konsumpcji mogłoby poprawić perspektywy niższych stóp, ale jednocześnie zwiększyć obawy o przyszłe zyski spółek.
Amerykański przemysł również znajdzie się pod lupą. Produkcja przemysłowa ma wzrosnąć o 0,1% po 0,7% miesiąc wcześniej. W Niemczech poznamy listopadowy indeks oczekiwań ZEW, dla którego konsensus wynosi 28,8 pkt wobec 28,1 pkt poprzednio. To sprawdzian, czy europejski biznes widzi przestrzeń do odbicia mimo wysokich kosztów energii.
W Australii opublikowany zostanie protokół ostatniego posiedzenia RBA. Dokument może dostarczyć wskazówek dotyczących przyszłej polityki pieniężnej, szczególnie przed publikacją danych o wynagrodzeniach i zatrudnieniu.
Największe emocje na Wall Street przyniosą jednak wyniki Nvidii po zakończeniu sesji. Konsensus analityków zakłada około 2,49 USD zysku na akcję wobec 1,24 USD rok wcześniej. Oczekiwane przychody przekraczają 108 mld USD. Inwestorzy skupią się na sprzedaży akceleratorów AI, marżach i prognozach popytu ze strony hyperscalerów.
Wcześniej wyniki opublikują Home Depot i Disney. Pierwszy pokaże kondycję wydatków na remonty, drugi rentowność streamingu, parków rozrywki i pozostałych segmentów medialnych.
Środa 18 listopada: protokół Fed i inflacja w strefie euro
Środa będzie należała do banków centralnych. Fed opublikuje protokół posiedzenia 27–28 października, podczas którego utrzymał przedział stóp procentowych na poziomie 3,75–4,00%. Inwestorzy będą szukać informacji o skali podziałów w FOMC oraz argumentów za utrzymaniem restrykcyjnej polityki. Szczególnie istotne będą komentarze dotyczące uporczywej inflacji i perspektyw grudniowego posiedzenia.
W strefie euro Eurostat opublikuje finalną inflację HICP za październik. Wstępne dane wskazywały na wzrost do 4,0% rok do roku z 3,8%, przy inflacji bazowej na poziomie 2,5%. Wysoka inflacja energetyczna, sięgająca 20,8% rok do roku, pozostaje poważnym problemem dla Europejskiego Banku Centralnego. Utrzymanie takich tendencji ogranicza możliwość łagodzenia polityki bez ryzyka kolejnego impulsu cenowego.
Australia opublikuje wskaźnik dynamiki wynagrodzeń za trzeci kwartał. Konsensus wynosi 0,9% kwartał do kwartału wobec 0,8% poprzednio. W Japonii pojawią się październikowe dane o eksporcie i imporcie, ważne dla oceny odporności przemysłu i jena.
Na Wall Street wyniki przedstawią Target, Lowe’s i TJX Companies. To dobry przekrój przez kondycję amerykańskiego konsumenta: od zakupów podstawowych po remonty i poszukiwanie tańszych produktów. Po sesji raportuje Palo Alto Networks, którego wyniki będą testem popytu przedsiębiorstw na cyberbezpieczeństwo.
Czwartek 19 listopada: rynek pracy Australii i raport Walmartu
Czwartek rozpocznie się od australijskiego raportu z rynku pracy. Konsensus zakłada wzrost zatrudnienia o około 25,2 tys. osób po spadku o 39,3 tys. miesiąc wcześniej. Stopa bezrobocia ma utrzymać się na poziomie 4,7%. Słabsze dane mogłyby zwiększyć presję na RBA, zwłaszcza jeśli spowolnienie zatrudnienia okaże się trwalsze.
W USA pojawią się tygodniowe wnioski o zasiłek dla bezrobotnych. Prognozy mieszczą się w pobliżu 197–200 tys. wobec 200 tys. poprzednio. Opublikowany zostanie również indeks aktywności przemysłowej Philadelphia Fed. Dla inwestorów ważne będzie, czy wciąż niewielka liczba zwolnień potwierdzi odporność zatrudnienia mimo sygnałów spowolnienia z innych części gospodarki.
Strefa euro przedstawi dane o rachunku obrotów bieżących. Równolegle zaplanowano wystąpienie Christine Lagarde, które może mieć znaczenie dla euro i europejskich obligacji. W raporcie Walmart szczególnie istotne będą zmiany zachowania klientów i sprzedaż porównywalna, ponieważ spółka to największy amerykański detalista i stanowi użyteczny barometr wydatków gospodarstw domowych. Rynek oczekuje około 0,64 USD zysku na akcję wobec 0,62 USD rok wcześniej. Wyniki opublikują również Alibaba i Intuit, a także Ross Stores i Gap.
Piątek 20 listopada: polski przemysł i niemiecki wskaźnik PPI
Piątek przyniesie ważne dane z Polski. Produkcja przemysłowa za październik ma wzrosnąć o 2,7% rok do roku wobec 4,6% we wrześniu. Jeśli prognozy się potwierdzą, będzie to sygnał słabszego tempa wzrostu sektora produkcyjnego, ważny dla perspektyw krajowych spółek przemysłowych i przyszłej polityki RPP.
Niemcy opublikują inflację producentów PPI. Rynek oczekuje wzrostu o 0,9% miesiąc do miesiąca wobec 1,9% poprzednio oraz 7,2% rok do roku wobec 6,7%. Odczyt będzie szczególnie istotny dla europejskiego przemysłu, ponieważ wysoka presja kosztowa może utrudniać odbudowę marż nawet przy poprawiającym się popycie.
W Azji Japonia przedstawi październikową inflację CPI, a Chiny podejmą decyzję dotyczącą referencyjnych stóp kredytowych LPR. Oczekuje się utrzymania stawki rocznej na poziomie 3,0% i pięcioletniej przy 3,5%.
Kanada opublikuje wrześniową sprzedaż detaliczną. Wstępny szacunek Statistics Canada wskazuje wzrost o 0,7% miesiąc do miesiąca po 1,2% w sierpniu.
W USA tydzień zakończy finalny indeks nastrojów konsumentów Uniwersytetu Michigan. Wstępny listopadowy odczyt wyniósł 51 pkt. Dla Fed szczególnie ważne pozostają oczekiwania inflacyjne gospodarstw domowych, mogące wpływać na przyszłą dynamikę płac i cen.
Co będzie najważniejsze dla inwestorów?
Tydzień sprowadza się do dwóch pytań. Czy amerykański konsument pozostaje wystarczająco silny, by podtrzymywać wzrost zysków, oraz czy Nvidia potwierdzi, że ogromne wydatki na sztuczną inteligencję nadal przekładają się na równie szybki wzrost przychodów? Nieco słabsza sprzedaż detaliczna przy dobrych wynikach technologii mogłaby wspierać Nasdaq. Jeżeli jednak protokół Fed okaże się jastrzębi, a raport lub prognozy Nvidii nie sprostają oczekiwaniom, rynek stanie przed znacznie trudniejszym scenariuszem: wysokimi stopami i coraz większą presją na wyceny spółek wzrostowych.