Fundusze obawiają się tego scenariusza. Korekta na Wall Street?
Inwestorzy zaczęli negatywnie oceniać perspektywy globalnej gospodarki, co bezpośrednio wynika z wrześniowego badania Bank of America „Fund Manager Survey”. Zarządzający wskazali w nim, że rentowność 10-letnich obligacji USA na poziomie około 6% byłaby punktem, przy którym zaczęliby wyraźniej przesuwać kapitał z akcji do obligacji. Praktycznie zgodnie wskazali wysokie rentowności jako największy czynnik ryzyka dla rynku akcji.
Niekontrolowany wzrost rentowności został postawiony na linii ryzyka wyżej nawet od odwrócenia trendu na rynku AI. Według badania Bank of America zarządzający na Wall Street są najbardziej zaangażowani w akcje z sektora technologicznego od sierpnia 2020 roku. Ryzyko nadmiernej koncentracji na liderach rynku pokroju Nvidia, Alphabet, czy Samsunga rośnie, a jego „tło” czyli rosnące rentowności tylko zaogniają sprawę.
W badaniu BofA wzięło udział 190 inwestorów instytucjonalnych zarządzających łącznie aktywami o wartości 512 mld USD.
Koncentracja, obligacje i AI
Duża koncentracja na liderach rynku to istotne ryzyko. Co jeśli inwestorzy zaczną redukować ekspozycję na nich w jednym momencie? Jako przykład tego problemu wskazano w ankiecie panikę południowokoreańskiego indeksu KOSPI, gdzie w zasadzie akcje dwóch spółek tj. Samsung i SK Hynix odpowiadają za większą część wyników całego rynku. Ale to nie sama sztuczna inteligencja może namieszać najbardziej.
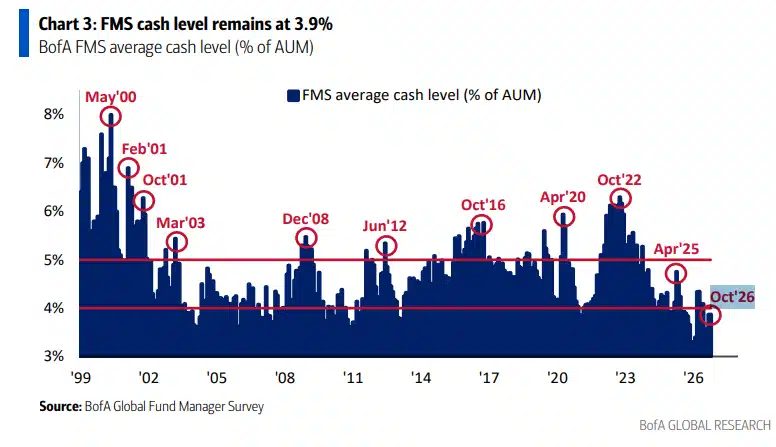
Według 33% wszystkich ankietowanych instytucji to właśnie rentowności mogą skończyć się odpływami z ryzykownych aktywów – w tym z akcji. Zarządzający zwiększyli udział gotówki w portfelach z 3,5% do 3,9%, co pozostaje historycznie niskim poziomem i oznacza niewielką (choć większą miesiąc do miesiąca) ilość kapitału wolnego do ew. zakupów. Lekko ograniczyli strategiczne zakupy akcji do 49% netto, wobec 56% netto w sierpniu.
Pozycjonowanie w obligacjach pozostaje wyjątkowo defensywne, a ich niedoważenie obligacji osiągnęło najbardziej skrajny poziom od maja 2022 roku. Aż 41% ankietowanych spodziewa się, że Fed podniesie stopy procentowe przed listopadowymi wyborami uzupełniającymi do Kongresu w USA.W ramach rotacji sektorowej inwestorzy poza technologię kierowali kapitał przede wszystkim do banków, ochrony zdrowia i przemysł. Z kolei silna sprzedaż dotknęła spółki dóbr konsumpcyjnych i artykułów pierwszej potrzeby.
Pytani o to, co skłoniłoby ich do mocnego zwiększenia ekspozycji na obligacje skarbowe, 27% (największa część wśród badanych) wskazała rentowność 30-letnich, długoterminowych Treasuries na poziomie 6% lub wyższym. Prawie 20% respondentów uznało, że sygnałem do takiej zmiany byłby wyraźny szczyt na rynku akcji. Instytucje powoli zwiększają pozycje gotówkową i coraz mocniej obawiają się rynku obligacji, szczególnie ryzyka dalszego skoku rentowności.