
Euforia na Wall Street. Rynki świętują, dane ISM usług poniżej prognoz
Raportowane dziś październikowe dane ISM z sektora usług USA wypadły poniżej prognoz, a na Wall Street trwa euforyczne odbicie. Godzinę po otwarciu rynku w USA, 4 listopada indeks S&P 500 rośnie prawie 1,5%, Nasdaq 100 szarżuje 1,6%. Do niedawna wyprzedawany sektor technologiczny dominuje wzrosty na amerykańskiej giełdzie. Dane makro wydają się schodzić dziś na drugi plan wobec powyborczej euforii. Demokraci wygrali połówkowe wybory zarówno w Izbie Reprezentantów, jak i Senacie, przejmując kontrolę nad Kongresem USA. Rynki w zwycięstwie Demokratów upatrują szansę na nowe rozdanie i przynajmniej na razie wydają się zadowolone z perspektywy ograniczenia władzy Donalda Trumpa i szerzej, partii Republikańskiej.
Dane makroekonomiczne z USA (4 listopada 2026)
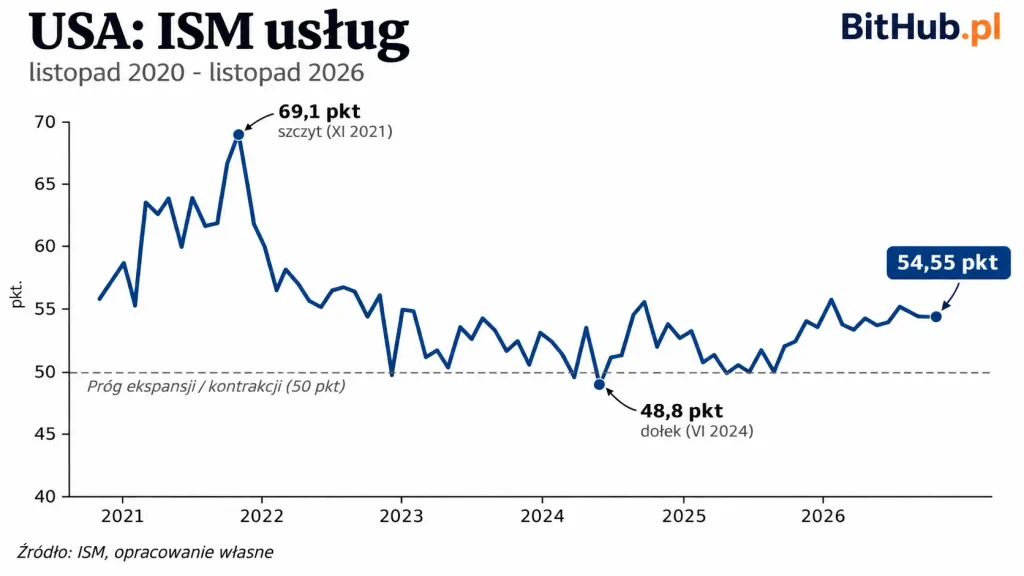
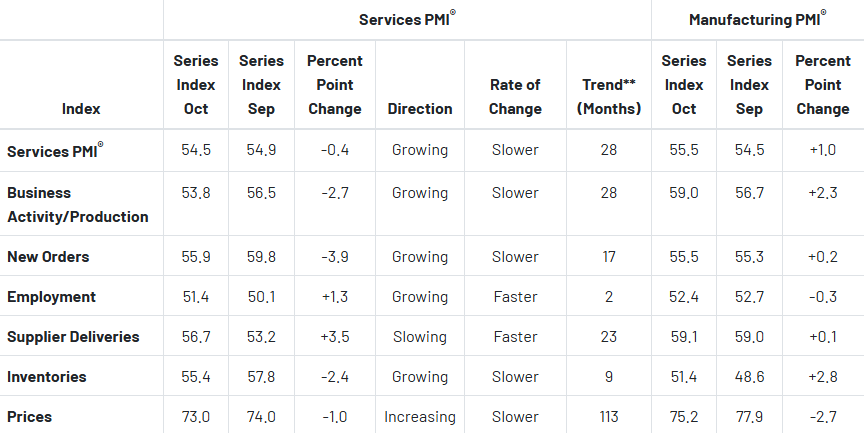
- Indeks ISM PMI dla sektora usług w USA spadł w październiku do 54,5 pkt. z 54,9 pkt. we wrześniu, podczas gdy ekonomiści oczekiwali 54,8 pkt.
- Subindeks zatrudnienia w amerykańskich usługach wzrósł do 51,4 pkt. z 50,1 pkt. miesiąc wcześniej, przekraczając prognozę na poziomie 50 pkt.
- Poziom cen płaconych przez firmy usługowe obniżył się do 73 pkt. z 74 pkt. we wrześniu, wobec oczekiwanych 74,6 pkt.
- Indeks nowych zamówień w sektorze usług spadł do 55,9 pkt. z 59,8 pkt. miesiąc wcześniej, wyraźnie poniżej prognozy wynoszącej 58,5 pkt.
- Zmiana zatrudnienia w sektorze prywatnym według ADP wyniosła w USA 86 tys., czyli więcej od prognozowanych 67 tys., choć mniej niż poprzednie 90 tys.
- Deficyt handlowy USA wyniósł 105,0 mld USD, co oznacza wynik lepszy od prognozy na poziomie 107,9 mld USD oraz nieco lepszy od poprzedniego odczytu wynoszącego 105,6 mld USD.
- Finalny indeks S&P Global PMI dla usług w USA spadł do 56,1 pkt., wyraźnie poniżej prognozy i poprzedniego odczytu na poziomie 57,9 pkt, a łączony S&P Global Composite PMI dla USA obniżył się do 55,9 pkt., również wypadając słabiej od prognozowanych 57,3 pkt. i poprzednich 57,6 pkt.
Amerykańskie usługi tracą impet, ale inflacja pozostaje wysoka
Październikowy ISM dla usług pokazuje gospodarkę, w której popyt zaczyna wyhamowywać, ale przedsiębiorstwa wciąż zmagają się z wyjątkowo silną presją kosztową. Indeks aktywności biznesowej spadł o 2,7 pkt., do 53,8 pkt., natomiast wskaźnik nowych zamówień obniżył się aż o 3,9 pkt., do 55,9 pkt. Oba pozostają w obszarze ekspansji, jednak dynamika wzrostu wyraźnie osłabła.
Znacznie bardziej niepokojący jest indeks cen, który pomimo spadku do 73 pkt. pozostaje powyżej 70 pkt. po raz siódmy w ciągu ośmiu miesięcy. Firmy sygnalizują, że nie przeniosły jeszcze wszystkich podwyżek kosztów paliw i ceł na klientów. Oznacza to ryzyko opóźnionego wzrostu cen usług nawet przy słabnącym popycie. Dla Rezerwy Federalnej to potencjalnie trudniejszy scenariusz niż klasyczne, cykliczne spowolnienie.
Zaległe zamówienia największe od czterech lat. Co to oznacza?
Indeks niezrealizowanych zamówień wzrósł do 58 pkt., osiągając najwyższy poziom od lipca 2022 roku. Jednocześnie wskaźnik terminowości dostaw pogorszył się do 56,7 pkt., niemal wyrównując wieloletnie maksimum z kwietnia 2026 roku. W przypadku tego komponentu wyższy odczyt oznacza wolniejsze dostawy, a nie poprawę sytuacji.
To istotne rozróżnienie. Rosnący portfel zaległych zamówień nie musi świadczyć o przyspieszeniu koniunktury. Może również odzwierciedlać ograniczoną zdolność przedsiębiorstw do realizacji istniejącego popytu. Niedobory komponentów komputerowych i zaburzenia logistyczne dodatkowo komplikują sytuację.
Pewną przeciwwagę stanowi wzrost indeksu zatrudnienia do 51,4 pkt. Jeżeli firmy zwiększą zdolności operacyjne, część zaległości może zostać rozładowana bez dalszego wzrostu cen. Jednocześnie ekspansję zgłosiło aż 15 branż, a wszystkie dziesięć głównych indeksów znalazło się powyżej 50 pkt. po raz pierwszy od lutego. To sugeruje, że amerykańskie usługi pozostają odporne, mimo coraz wyraźniejszych napięć kosztowych.
Komentarze wybranych usługowych firm raportujących w ISM usług
Zakwaterowanie i gastronomia
„Ceny paliw i sytuacja na rynku transportu towarowego nadal wywierają presję na planowanie kosztów dystrybucji. Trwająca wojna w Ukrainie, susza na Środkowym Zachodzie Stanów Zjednoczonych oraz koszty paliw i nawozów powodują wzrost cen pszenicy (o 30 proc. rok do roku)”.
Rolnictwo, leśnictwo, rybołówstwo i łowiectwo
„Ogólny popyt pozostaje słaby”.
Budownictwo
„Aktywność gospodarcza pozostaje stabilna, a portfel niezrealizowanych zamówień na projekty instytucjonalne i komercyjne jest duży. Dostępność materiałów zasadniczo się poprawiła, choć niektóre urządzenia mechaniczne i elektryczne nadal wymagają zamawiania z dużym wyprzedzeniem. Niedobory pracowników oraz presja płacowa w dalszym ciągu wpływają na rynek, natomiast wyższe koszty finansowania skłaniają inwestorów do szczegółowej analizy budżetów i harmonogramów projektów. Ogólne perspektywy pozostają ostrożnie pozytywne”.
Usługi edukacyjne
„Procesy zakupowe nadal pozostają pod wpływem podwyższonych kosztów towarów i usług, szczególnie w obszarach budownictwa, utrzymania obiektów, technologii oraz usług świadczonych przez zewnętrznych wykonawców. Utrzymująca się niepewność dotycząca ceł, dostępności pracowników i ogólnej sytuacji gospodarczej nadal wpływa na politykę cenową dostawców oraz planowanie zakupów. Chociaż sytuacja w łańcuchach dostaw ustabilizowała się w porównaniu z poprzednimi latami, dostawcy pozostają ostrożni w deklarowaniu cen, a presja kosztowa nadal obciąża budżety”.
Finanse i ubezpieczenia
„Wykorzystanie sztucznej inteligencji w naszej firmie rośnie, jednak wprowadziliśmy mechanizmy kontrolne ograniczające zużycie tokenów i pozwalające oceniać całkowity koszt posiadania (TCO). Ceny oleju napędowego wpłynęły na naszą działalność w zakresie komercyjnego transportu ciężarowego, a huragan Isaias doprowadził do tymczasowego wstrzymania możliwości zawierania określonych polis ubezpieczeniowych w części Alabamy, Missisipi i Florydy”.
Informacja i telekomunikacja (Information)
„Ceny paliw wpływają na koszty wielu zużywanych przez nas materiałów oraz dostarczanych towarów. Doprowadziło to do spadku marż, ponieważ nie przenieśliśmy dodatkowych kosztów na klientów. Uważamy bowiem, że jest to sytuacja przejściowa”.
Zarządzanie przedsiębiorstwami i usługi wspierające (Management of Companies & Support Services)
„Chociaż aktywność biznesowa pozostaje wysoka, coraz większym wyzwaniem stają się skutki ceł, rosnących cen paliw oraz wydłużających się terminów dostaw”.
Handel detaliczny (Retail Trade)
„Cła powodują ogromny chaos w procesie pozyskiwania towarów z rynków międzynarodowych”.
Usługi użyteczności publicznej i energetyka (Utilities)
„Popyt na produkcję energii elektrycznej pozostaje wysoki. Dostępność usług, urządzeń i materiałów jest ograniczona. Projekty zwiększania mocy istniejących elektrowni jądrowych oraz budowy elektrowni nowej generacji korzystają z silnych czynników sprzyjających rozwojowi, jednak napotykają przeszkody regulacyjne”.
Handel hurtowy (Wholesale Trade)
„Polityka celna pozostaje głównym czynnikiem kształtującym całkowite koszty importu. Cła nałożone na podstawie sekcji 301, obowiązujące od końca lipca, zastąpiły wygasłą jednolitą stawkę celną, podnosząc obciążenia na konserwy i produkty suche pochodzące z Azji Południowo-Wschodniej.
Koszty transportu morskiego z Azji pozostają wysokie i bardzo zmienne, a w listopadzie spodziewane są zatory w portach na wschodnim wybrzeżu Stanów Zjednoczonych. Zjawisko El Niño ogranicza podaż ryb, w związku z czym wstrzymaliśmy zakupy z jednego ze źródeł zaopatrzenia.
Niektórzy azjatyccy dostawcy opóźnili wysyłki o tygodnie lub miesiące, podnosząc ceny części produktów napojowych, a jednocześnie obniżając ceny innych artykułów. Łączny poziom zapasów jest wysoki, ale ich rozmieszczenie pozostaje nierównomierne, dlatego w przypadku wybranych produktów nadal występują problemy z dostępnością i realizacją zamówień”.