
Czerwona końcówka września na Wall Street? Akcje mogą złapać zadyszkę
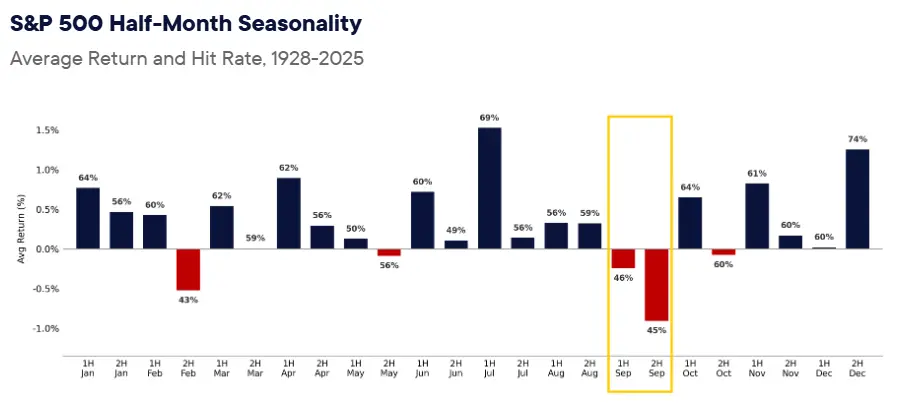
Koniec września może okazać się trudny dla rynków akcji, co potwierdza zarówno sezonowość, jak i cykl wyborczy przed uzupełniającymi wyborami do Kongresu USA, zaplanowanymi na 3 listopada. Układ podaży i popytu nie jest korzystny, warunki techniczne nadal ciążą akcjom, a rynek może czekać okres słabości. Jednocześnie spadki pod koniec miesiąca mogą okazać się „okazją” w świetle korzystniejszego splotu czynników na ostatni kwartał.
Jest gorzej, niż widać na pierwszy rzut oka?
Co prawda od szczytu indeks S&P 500 traci niespełna 2%, ale słabość rynku jest jednak szersza, niż pokazuje sam indeks. Dziewięć z jedenastu sektorów jest we wrześniu na minusie, a dodatnio zachowują się jedynie energia i technologie komunikacyjne. Od sierpniowego szczytu technologia, przemysł, wydatki konsumpcyjne odpowiadają za całość spadku indeksu, Ostatnia wyprzedaż zdaje się mieć charakter barzdiej rotacyjny, a nie chaotyczny – podytkowany strachem.
Dziesięć największych spółek odpowiada obecnie za około 40% indeksu i radzi sobie lepiej niż przeciętna akcja w indeksie. Dzięki temu sam S&P 500 wygląda stabilniej niż szeroki rynek. Na rynku opcji widać wyraźny wzrost popytu na zabezpieczenie. Popyt na hedging koncentruje się głównie na poziomie indeksów, a nie poszczególnych sektorów, więc inwestorzy boją sie prawdopodobnie bardziej szerokiego ruchu indeksu, niż załamania konkretnych branż.
Spekulacyjne zaangażowanie spada?
Spekulacyjny popyt na wzrost również wyraźnie osłabł. Udział spółek z S&P 500, w których miesięczna zmienność implikowana opcji call jest wyższa niż ATM, spadł z 60% w czerwcowym szczycie do 45%. Detaliczny inwestor wycofuje się z rynku, ale jest daleki od kapitulacji. Średni dzienny obrót brutto inwestorów detalicznych wg. Citadel jest około 10% poniżej rocznej średniej, a dzienne zakupy akcji netto spadły poniżej rocznej średniej po raz pierwszy od kwietnia.
W półprzewodnikach retail jest jeszcze słabsza. Obrót brutto na platformie Citadel jest 46% poniżej czerwcowego szczytu, a najbardziej bycze opce tąpnęły o 45%. To pokłosie wyprzedaży z przełomu czerwca i lipca. Mimo to retail nadal pozostaje lekko po stronie zakupowek. Tak zwane systematyczne strategie nadal mają przestrzeń do sprzedaży.
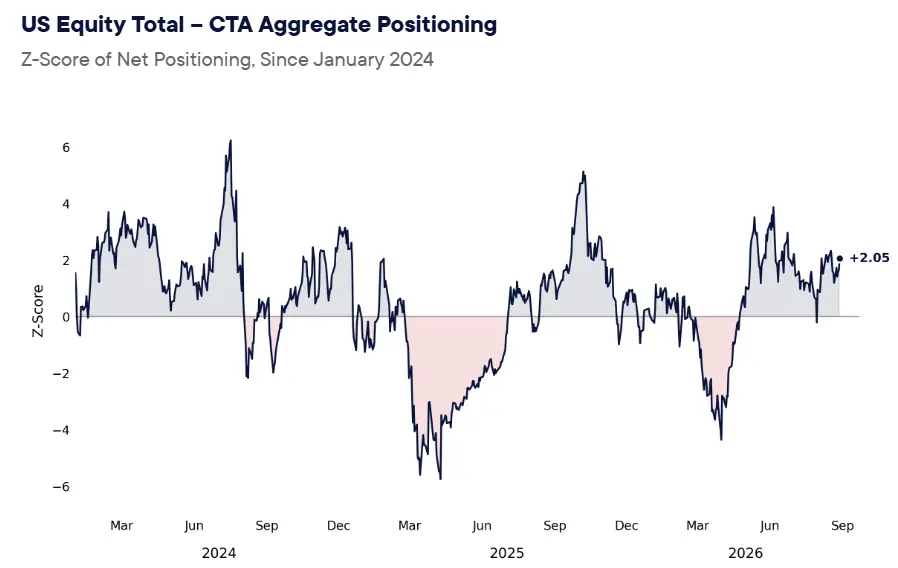
Modelowy fundusz z celem 10% zmienności utrzymuje około 86% ekspozycji, najwyżej od marca. Pozycjonowanie CTA w akcjach USA spadło z z-score +2,4 pod koniec sierpnia do +1,1, ale nadal pozostaje dodatnie.
Fundusze i wybory nie pomogą hossie?
Koniec kwartału może dodatkowo zwiększyć podaż akcji. S&P 500 jest nadal około 2% na plusie w III kwartale, podczas gdy obligacje tracą 2,2%. Taki balans może wymuszać sprzedaż akcji i zakupy długu przez fundusze emerytalne w ramach rebalancingu. Największe amerykańskie fundusze emerytalne są obecnie finansowane w około 112%, czyli najwyżej od 2001 roku. Jednym słowem – miały ogromne żniwa. Tak wysoki poziom zwiększa skłonność do redukowania ryzyka i przenoszenia kapitału z akcji do obligacji.
Do tego dochodzi blackout buybacków. Obecnie około 10% kapitalizacji S&P 500 znajduje się już w okresie wyłączenia skupu akcji przed wynikami,. Do 30 września udział ten wzrośnie do ok. 60%. Większość firm wróci do aktywnych buybacków dopiero około 1 listopada.
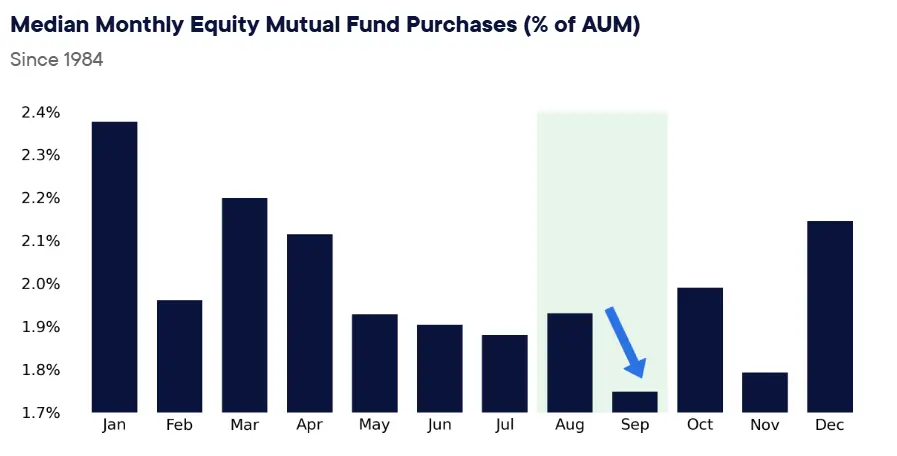
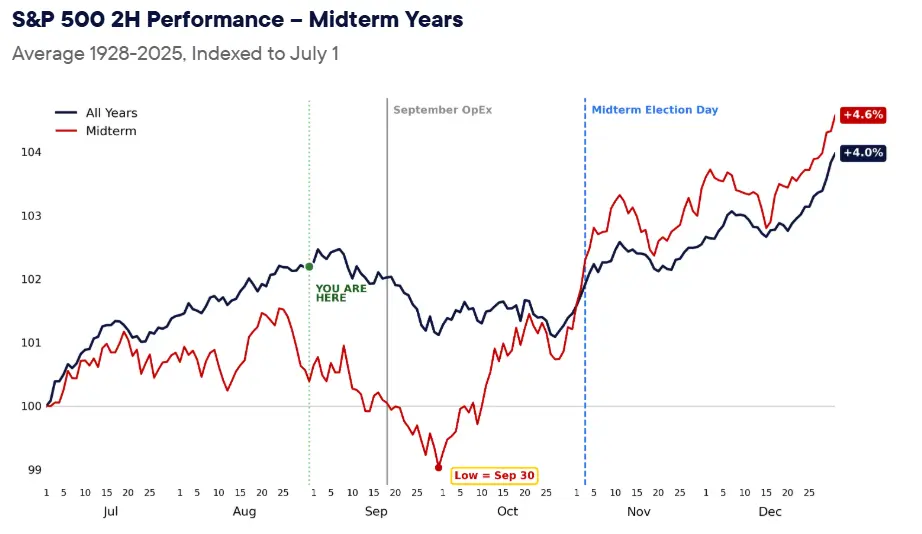
Citadel zwraca uwagę, że historycznie druga połowa września jest słabsza, szczególnie w latach wyborów połówkowych. Od 1930 roku średni spadek od obecnego momentu do końca września wynosił około 1,1%. Układ statystyczny zmienia się jednak po zakończeniu kwartału. Od dołka z 30 września S&P 500 w latach midterm zyskiwał średnio 5,6% do końca roku, wobec 2,9% średnio we wszystkich latach.
Najgorsze za nami?
Budujące jest, że znaczna część nadmiernego pozycjonowania w AI została już oczyszczona. Zmienność półprzewodników wróciła w okolice wcześniejszych poziomów, aktywa w lewarowanych ETF-ach na półprzewodniki spadły mniej więcej o połowę względem czerwcowego szczytu. Naprawdę bardzo wiele spółek infrastrukturalnych i dostarczających sprzęt elektroniczny znajduje się 30 do 50% poniżej swoich maksimów.
Zmienił się również sentyment. Jeszcze trzy miesiące temu problemem było to, że „wszyscy stawiali na AI”, a obecnie coraz większym ryzykiem staje się to, że wszyscy stają się ostrożni. To ma znaczenie dla całego indeksu, bo branże takie jak Technology i Communication Services stanowią mniej więcej połowę S&P 500. Jeżeli popyt wróci właśnie do tych sektorów, sama ich waga może szybko ciągnąć indeks w górę.
Wydaje się, że prawdziwe wzrosty przynieść może dopiero druga połowa IV kwartału. Może to być efekt kilki czynników nałożonych na siebie: świątecznej sezonowości, powrotu skupu akcji przez firmy, wyższej aktywności detalicznych inwestorów i sezonu wyników, który rusza w połowie października. Sezon za II kwartał przyniósł około 33% wzrostu EPS i najmocniejszą ścieżkę pozytywnych rewizji od co najmniej 2000 roku.