Beretta kupuje akcje Rugera. Obawy o przejęcie przez Włochów konkurenta, mimo zastrzeżeń w umowie
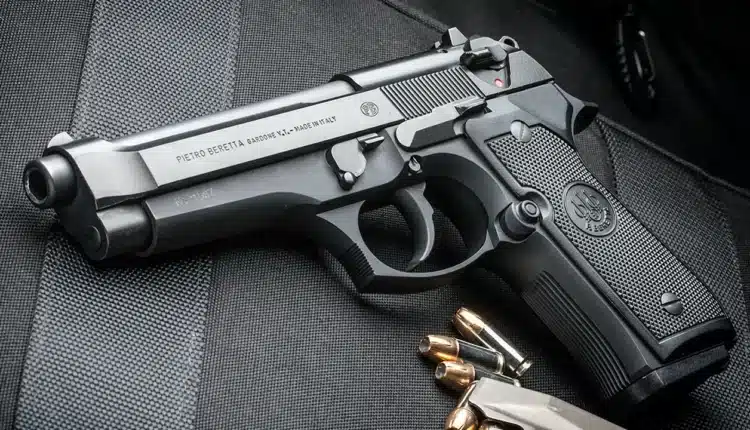
Holding Beretta, znany wszystkim producent broni, nabył 25 proc. udziałów w amerykańskim koncernie Sturm, Ruger & Co. Transakcja ta okazała się jednak bardziej niż nieco kontrowersyjna. Ze względu na to umowa przewiduje ograniczenia uniemożliwiające Beretcie zwiększenie pakietu akcji powyżej określonego progu bez dodatkowych zgód – i w perspektywie przejęcie kontroli nad amerykańskim konkurentem – jednak nie blokuje całkowicie jej wpływu na decyzje zarządu ani na kierunki rozwoju strategicznego.
Wezwanie do sprzedaży udziałów Rugera Beretta zamknęła 15 października o północy czasu nowojorskiego. Za każdą akcję Włosi oferowali 44,80 dolara, chcąc skupić maksymalnie 2 400 184 akcje, czyli 15,02 proc. całości. Popyt 2,6-krotnie przewyższył zapotrzebowanie: na sprzedaż zaoferowano 3 589 647 akcji, a wraz z tymi zgłoszonymi w trybie gwarantowanej dostawy – nawet 6 241 903. Przy szacowanej redukcji zapisów na poziomie 38,45 proc. włoski holding zapłaci za nie do 107,5 mln dolarów i zwiększy swój udział w Sturm Ruger z 9,9 proc. do 25 proc.
To pierwsza inwestycja Beretty w spółkę giełdową. Założona w 1526 r. w Brescii, gdy miasto należało do Republiki Weneckiej (a w każdym razie z tego roku pochodzą źródła dokumentujące zlecenie na lufy do arkebuzów, jakie otrzymał niejaki Bartolomeo Beretta, rusznikarz), firma ta w ciągu ostatnich trzech dekad przeprowadziła, co prawda, serię przejęć – kupując takie firmy z branży zbrojeniowej i strzeleckiej jak Benelli, Norma, Sako czy Steiner. Chodziło jednak o całkowity wykup, notabene wcale niekoniecznie oznaczający koniec niezależności nabywanego podmiotu, nie inwestycję we wcale-nie-kontrolny pakiet akcji.
Przejęcie ćwierci akcjonariatu Rugera stanowi w tym kontekście pewne novum. Stanowi też przedmiot sporych kontrowersji. Beretta jest już bowiem szeroko obecna na amerykańskim rynku, tak jeśli chodzi o zamówienia rządowe, jak i wyjątkowo duży i bogaty rynek prywatny. Kontroluje tam też już dziewięć spółek i pięć zakładów, szósty właśnie budując. Zarazem jednak przychody firmy w Ameryce, gdzie włoski producent stoi w obliczu nasilonej konkurencji, spadły w 2025 r. o 16 proc., do 537,3 mln euro, podczas gdy w Europie dla odmiany wrosły o 11,3 proc., do 931 mln euro.
Beretta w końcu trafiła?
Jednym z przedstawicieli tejże konkurencji – i to, pod względem udziału w rynku broni palnej i akcesoriów pokrewnych, nawet najistotniejszym – jest właśnie Sturm Ruger & Co., wyprzedzając pod tym względem Smitha & Wessona czy Sig Sauera. To też zrodziło bardzo istotne obawy, że zakup akcji Rugera przez Berettę stanowi wstęp do próby wrogiego przejęcia arcy-amerykańskiego producenta broni przez zagranicznego konkurenta. Dlatego też zakup akcji – zanim do niego doszło – obwarowano szeregiem dość restrykcyjnych zastrzeżeń.
W myśl porozumienie o współpracy z 2 maja 2026 r., które zakończyło spór o przejęcie udziałów, Ruger pozostać ma formalnie i faktycznie niezależny operacyjnie. Porozumienie narzuca Beretcie wieczyste ograniczenie do 25 proc. akcjonariatu, trzyletni okres powstrzymania się od tzw. aktywizmu udziałowczego (shareholder activism), prawo wskazania – za zgodą rady nadzorczej – najwyżej dwóch niezależnych dyrektorów oraz głosowanie proporcjonalne (mirror voting): powyżej 10 proc. akcji Beretta ma głosować tak, jak pozostali akcjonariusze.
Rada nadzorcza Rugera nie wydała rekomendacji i zachowała neutralność, wcześniej ostrzegając przed „pełzającym przejęciem kontroli” i nieproporcjonalnym wpływem na spółkę. Z kolei Beretta pierwotnie planowała zakup nawet 30 proc. udziałów i domagała się proporcjonalnej reprezentacji w radzie. Prezes włoskiego koncernu przyznał, że początek relacji z Rugerem „nie był łatwy”, ale teraz liczy na owocną współpracę w przyszłości

