
Spadki na Wall Street zmienią się w euforię? Oto scenariusze
Ostatnie spadki cen akcji technologicznych gwiazd z indeksu Nasdaq 100 spowodowały obawy inwestorów, którzy nie są już pewni kontynuacji hossy technologicznej. Jak dotąd sezon wyników spółek w USA choć bardzo solidny. Nie przyniósł euforii, a akcje technologicznych molochów traciły po kwartalnych raportach.
Czy to w połączeniu z rosnącymi stopami procentowymi, napięciami na rynku kredytowym i trudną sytuacją na rynkach energii zdeterminuje bardziej defensywne nastawienie inwestorów w końcówce roku? Uważamy, że bardziej prawdopodobnym scenariuszem z obecnego poziomu jest odbicie indeksów w listopadzie i grudniu. Historycznie końcówka roku była dla Wall Street udana, zwłaszcza w latach wyborów połówkowych w USA. Ich rezultaty poznamy już 3 listopada.
Drugi scenariusz wydaje się katastrofalny dla giełdowych benchmarków i oznaczałby koniec dynamicznej hossy. Spowodowany skutkami wyższych stóp procentowych, nieefektywną alokacji kapitału i prawdopodobnie katastrofalną dla półprzewodników nadwyżkę mocy obliczeniowej.
Akcje technologiczne staniały, a wybory w USA pomogą indeksom?
Technologiczne akcje są wyceniane relatywnie tanio względem własnej historii, choć w ujęciu bezwzględnym wciąż należą do droższych sektorów S&P 500. Indeks S&P 500 jest wyceniany na 18,7 krotność wskaźnika ceny do oczekiwanych, rocznych zysków. Główny giełdowy benchmark znalazł się poniżej swojej 5-letniej średniej wskaźnika c/z na poziomie 19,8 oraz 10-letniej średniej 19,1. Tak więc dyskonto wynosi odpowiednio około 5,6% i 2,1%.
Sektor technologii informacyjnych ma wskaźnik ceny do oczekiwanych, 12-miesięcznych zysków na poziomie 19,9. To zdecydowanie poniżej średniej 5-letniej (25,5) i 10-letniej (23,1). Tu dyskonto jest jeszcze większe, niż w samym indeksie S&P 500 i wynosi odpowiednio około 22% i 13,9%. Technologia mimo imponującego skoku zysków stała się jednym z najmocniej przecenionych sektorów rynku akcji. Na ten moment nic nie wskazuje na to, by zyski przedsiębiorstw technologicznych miały spadać w najbliższych latach.
Co ciekawe wybory połówkowe do Kongresu USA historycznie stanowiły raczej okazję do zakupów dla inwestorów nastawionych na wzrosty na Wall Street. Po 19 ostatnich wyborach indeks S&P 500 ani razu nie odnotował ujemnej stopy zwrotu w ciągu sześciu miesięcy po wyborach połówkowych. Mediana stopy zwrotu z S&P 500 w okresie sześciu miesięcy po wyborach połówkowych wynosiła aż 16,9%. W żadnym z 19 cykli wyborczych amerykański rynek akcji nie wszedł w bessę.
Co również ważne nadal nie widać, by nakłady inwestycyjne hyperscalerów związane z AI były redukowane. Jeśli patrzeć na ostatnie 2 tygodnie widzieliśmy wyraźną podwyżkę oczekiwań co do CAPEX-e strony Meta Platforms. Amazon utrzymał bardzo wysoki poziom. Z kolei Microsoft nie podniósł, ale zasygnalizował około 170 mld USD na 2026. Tp nieco mniej, niż oczekiwano przez opóźnienia dostaw. Alphabet pokazał ogromny CAPEX bieżący, ale nie podniósł oczekiwań. Oracle pozostaje z kolei w trybie bardzo agresywnej rozbudowy mocy. Szczyt wydatków ma przypaść dopiero na lata 2027 i 2028.
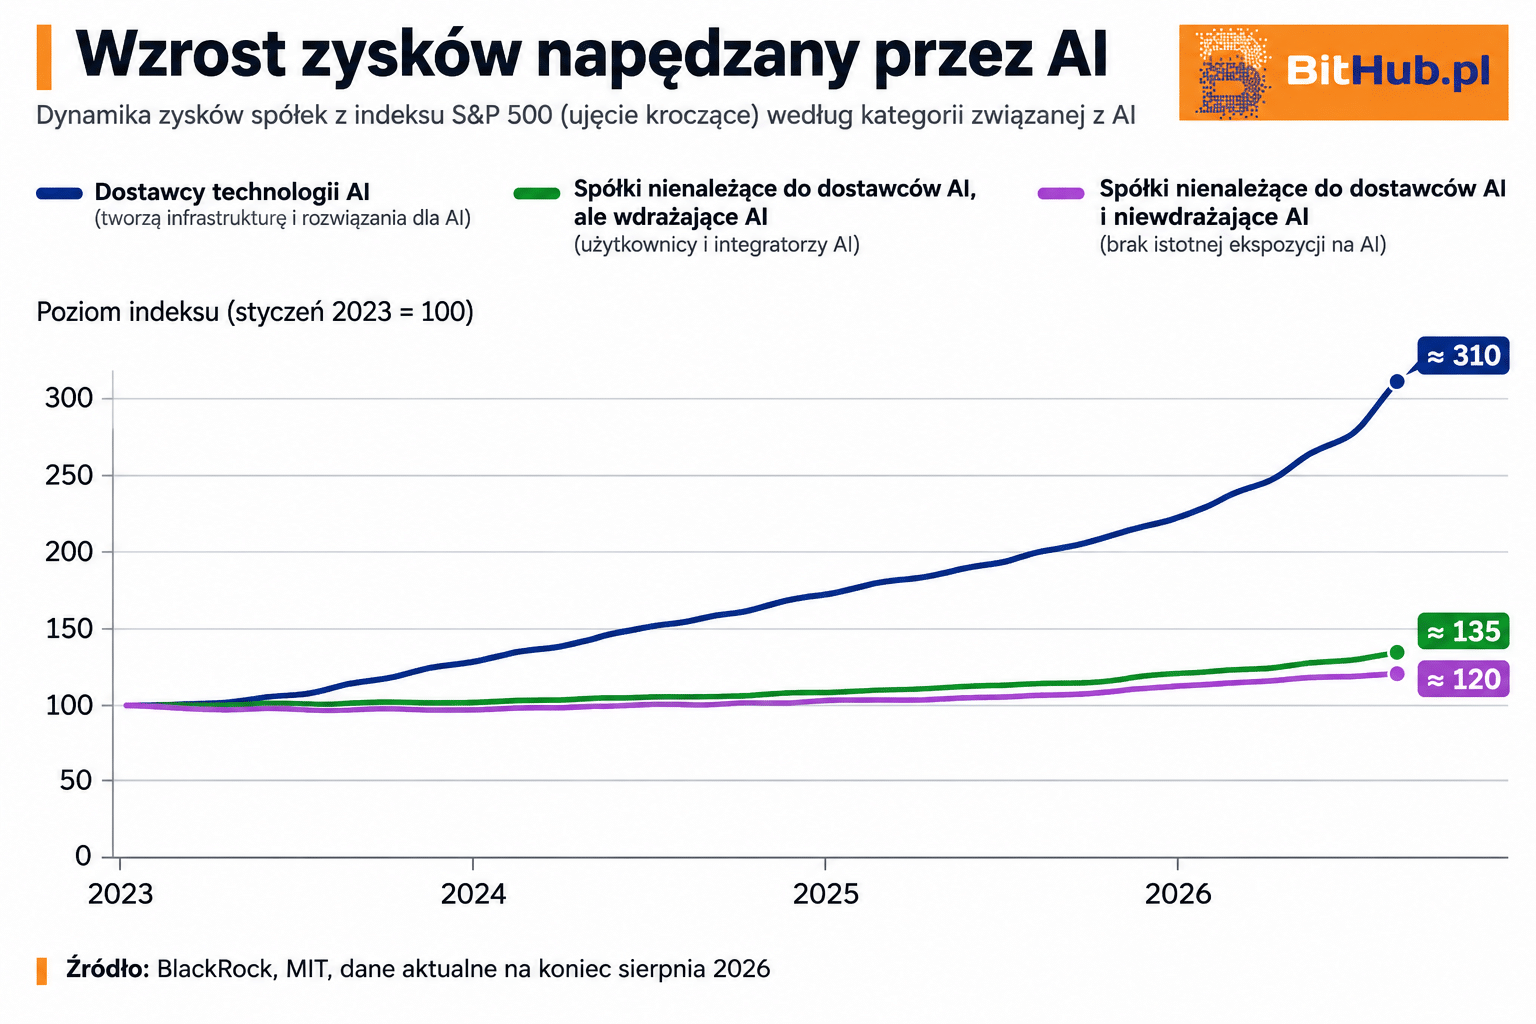
Uważamy, że głównych beneficjentów S&P 500 czeka wielka rotacja: kapitał może stopniowo migrować ze spółek dostarczających infrastrukturę AI do firm, które z sukcesem wdrażają AI (co na razie słono kosztuje). Więcej na temat kontynuacji trendu na Wall Street piszemy w naszym newsletterze. Chcesz wiedzieć więcej? Zapisz się do niego z bezpłatnego linku.