
Anthropic wchodzi na Wall Street. Czy akcje ANT mogą wzrosną 10-krotnie w 10 lat?
Anthropic zadebiutuje na Wall Street dzisiaj tj. 19 listopada 2026 roku z wyceną około 1,4 biliona dolarów, czym przyciągnie uwagę inwestorów z całego świata i całej branży technologicznej. Głównym motorem biznesu spółki są modele AI z rodziny Claude, których praktycznie nie trzeba nikomu przedstawiać. Obecnie są używane przede wszystkim przez duże przedsiębiorstwa, na całym świecie, w ogromnej ilości branż. Pod względem zebranego kapitału IPO spółki będzie większe od tegorocznego SpaceX, ponieważ spółka zaoferuje 7% udziałów, wobec 5%, które w ramach IPO oferowało SpaceX
- Pod względem kapitalizacji rynkowej będzie to drugi, największy debiut giełdowy w tym roku po SpaceX wycenionym na 1,78 biliona USD.
- Anthropic zbudował ogromną markę, wygrywając w większości zestawień porównujących możliwości poszczególnych modeli AI.
- Firma powstała w 2021 roku, a w roku 2026 jest jedną z największych na świecie co pokazuje niesamowitą jakość zarządzania biznesem
- Anthropic znajdzie się w gronie 10 największych firm na Wall Street pod względem kapitalizacji giełdowej, wyprzedzając Eli Lilly.
- Sprzedaż spółki w 2026 wyniesie prawdopodobnie około 55,5 mld USD, co oznaczałoby to około dwunastokrotny wzrost względem 2025 roku.
- Obecna wycena spółki zakłada mniej więcej 25-krotność wskaźnika cena/sprzedaż na rok 2026 (55 mld USD sprzedaży vs 1,4 bln USD wycena)
Cena akcji Anthropic (ANT) wyniesie około 78 USD na debiucie, więc by inwestor kupujący mógł zarobić 10-krotnie do roku 2036 spółka musiałaby osiągnąć wycenę 14 bln USD, uważamy ten scenariusz za możliwy, lecz skrajnie mało prawdopodobny. To więcej, niż jest dziś, są warte Nvidia, Apple, Microsoft i Amazon łącznie. Czy taka wycena jest w ogóle możliwa? W poniższej analizie przyjrzymy się wycenie biznesu Anthropic z różnych perspektyw, uwzględniajac ryzyka jak i szanse.
Oświadczenie rekacji BitHub.pl
Poniższy artykuł nie jest rekomendacją inwestycyjną i ma jedynie przedstawić mnogość wariantów wyceny spółki Anthropic w wieloletnim horyzoncie inwesytycjnym. Wycena zdyskontowanych przepływw pieniężnych tzw. DCF pozostaje bardzo wrażliwa na przyjęte założenia.
Wzrost o 1000% w dekadę. Czy to możliwe dla spółki wartej prawie 1,5 biliona USD?
Matematycznie da się zbudować scenariusz w analizie zdyskontowanych przepływów pieniężnych (DCF), bez przyjmowania absurdalnego mnożnika wyceny w 2036 roku. Prawdziwym wyzwaniem nie jest jednak mnożnik, ani nawet marże, ale osiągnięcie potrzebnego wzrostu przychodów, koniecznego do uznania takiego wariantu za możliwy. Implikowane cena/zysk wynosi w DCF-ie poniżej około 24, z ok. 30% premią względem wieloletniej średniej dla S&P 500.
W takim scenariuszu Anthropic generuje ok. 588 mld USD zysku netto w roku 2036 na marży netto ok. 40% i marży EBIT w wys. 50%. Wyceniony jest przez rynek na c/z 24. Największym wyzwaniem dla spółki jest ciągłe, bardzo wysokie zwiększanie sprzedaży przez 10 lat w trudnym środowisku tj. przy równolegle rosnącej konkurencji. Bardzo trudne może okazać się także robienie tego nieustannie przez dekadę pomimo “mogących zachodzić w tle” rewolucji technologicznych oraz ryzyk związanych z makroekonomią i geopolityką (kryzysy, recesje, okresy spowolnienia gospodarczego). By zaoferować inwestorom 10-krotny wzrost przy obecnej wycenie, Anthropic musiałby zwiększać sprzedaż w tempie wyższym od tego, w jakim robiła to ostatnio Nvidia.
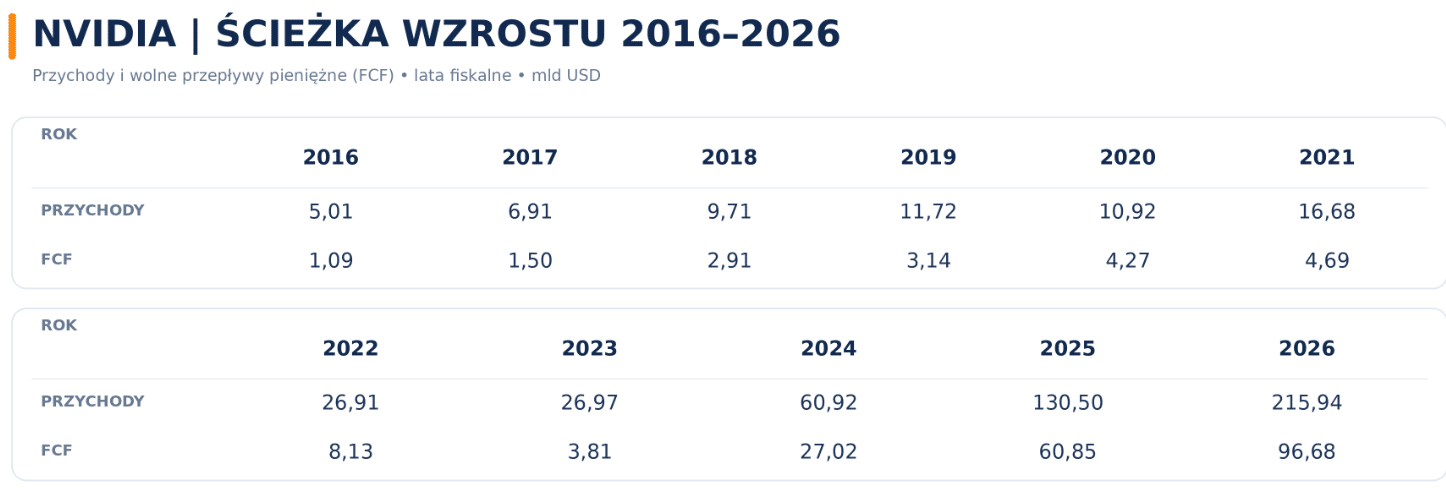
Czy to niemożliwe? Nie byłoby, gdyby zmierzyć to, co Nvidia osiągnęła w dekadę 2016 – 2026. Ale Anthropic, debiutując na giełdzie w roku 2026 nie jest ‘Nvidią z 2016 roku’, tylko pod względem sprzedaży 10-krotnie większą, niż Nvidia była 10 lat temu. By uzasadnić wycenę 14 bln USD, w scenariuszu bardzo optymistycznym dla Anthropic liczby między 2026, a 2036 rokiem mogłyby wyglądać tak, jak poniżej… I to przy założeniu praktycznie zerowego długu i kosztów infrastruktury (o czym za chwilę).
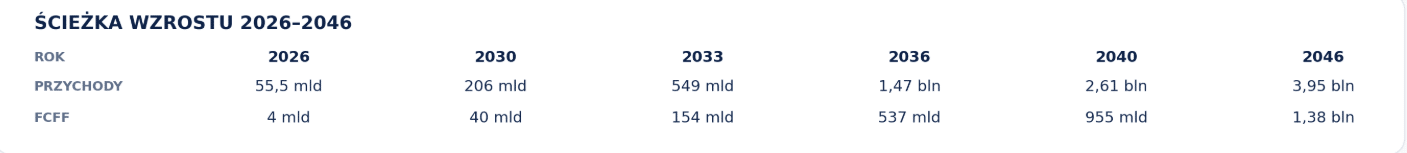
Dla porównania Nvidia przychody rzędu obecnych Anthropic osiągnęła dopiero w 2024 roku. Tak więc nie jest to porównanie zasadne, nawet jeśli założymy, że biznesy są w stanie rosnąć w ogromnym tempie w ciągu 10-lat. Kluczowe jest jedno: dla Nvidia wzrost wydarzył się z wielokrotnie niższego poziomu.
Dla porównania przychody Nvidia rosły w tempie ok. 46% CAGR między 2016 a 2026 rokiem. Dla Anthropic taki wynik wydaje się nieosiągalny z uwagi na już ogromną obecnie skalę, rosnącą konkurencję (Nvidia od roku 2022 stała się praktycznie bezkonkurencyjna w chipach AI, podczas gdy Anthropic już od początku działalności konkuruje z OpenAI oraz innymi frontier labs i chińskimi modelami).
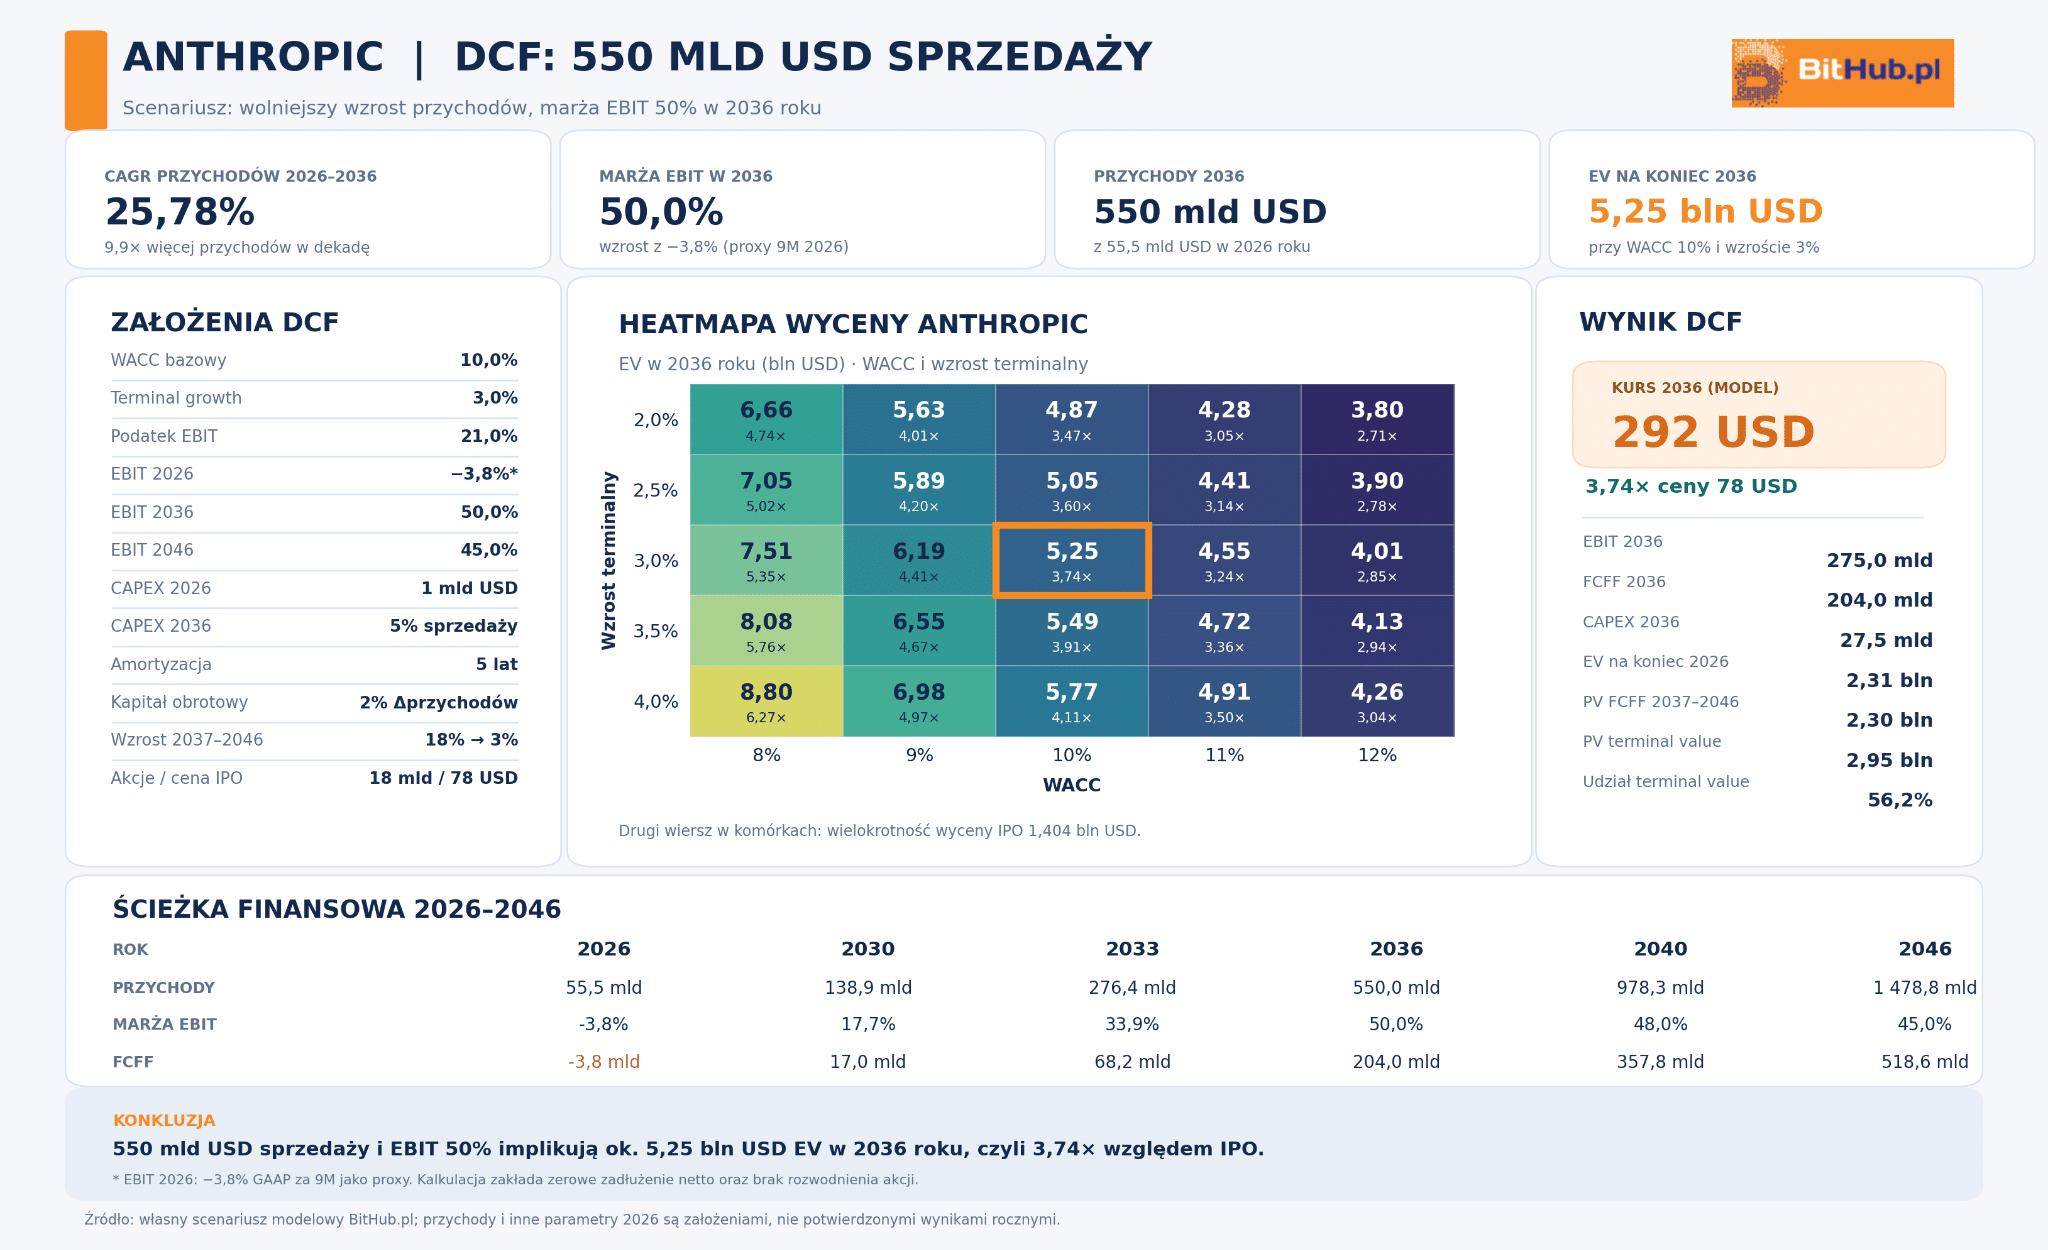
A więc jaki scenariusz wyceny DCF wydaje się realny i jakie mnożniki moglibyśmy założyć jako “prawdopodobne”, a nawet dość optymistyczne dla spółki? Wydaje się, że Anthropic może wzrosnąć mniej więcej 4-krotnie z obecnego poziomu do 2036 roku. W tym założeniu (nieuwzględniającym jeszcze zobowiązań pozabilansowych) przyjęliśmy wciąż wysoki jak na firmę technologiczną średnioroczny wzrost przychodów na poziomie 25% oraz bardzo wysoką marżę EBIT na poziomie 50%, na poziomie “szczytowej” Microsoftu i istotnie wyższą od generowanych przez Alphabet, czy Apple.
Oznacza to hipotetyczny wzrost ceny akcji o około 274%, czyli 14,1% średniorocznie przez dziesięć kolejnych lat. Przeliczenie zakłada 18 mld akcji, brak rozwodnienia oraz prawie zerowy dług netto w 2036 roku. W takim wariancie spółka mogłaby osiągnąć ogromne 550 mld USD przychodów w 2026 roku, zwiększając je na przestrzeni dekady mniej więcej 10-krotnie. To nie jest niemożliwe, jeśli biznes będzie rósł na bardzo wzrostowym rynku. Spółka mogłaby wtedy wypłacać też ogromne dywidendy. Ale nie idźmy tak daleko.
Ten scenariusz brzmi realistycznie, ale czy to wystarczy? Co, jeśli spółka nie będzie mogła generować tak wysokich marż choćby z uwagi na ostrzejszą i stale rosnącą konkurencję? Ostatecznie przecież modele Anthropic są obecnie tylko “o cal” lepsze od innych. W 99% zastosowań biznesowych taka różnica jakości może być niezauważalna. Jeśli spółka nie dokona przełomu, który sprawi, że wszyscy zechcą jej produktu, nawet jeśli rynek osiągnie rozmiar 5 bln USD rocznie i wszystkie duże firmy będą przeznaczać ogromne budżety na szkolenie AI – Anthropic przejmie tylko część tej sumy.
W scenariuszu optymistycznym byłoby to ok. 25 do 50%, ale w scenariuszu realistycznym może to być tylko 10%. Taki przypadek i ryzyko doskonale pokazuje poniższa sytuacja. Załóżmy zatem, że marża EBIT jest niższa (choć i tak relatywnie wysoka). Przy 25% marży EBIT Anthropic nadal osiągałby 137,5 mld USD rocznego zysku operacyjnego w 2036 roku. To ogromna kwota, ale inwestor kupujący akcje po hipotetycznej cenie IPO 78 USD nie uzyskiwałby już spektakularnej stopy zwrotu.
Co więcej, wartość DCF na koniec 2026 roku odpowiada około 55,66 USD za akcję, czyli jest o ok. 28,5% niższa od zakładanej ceny debiutu. Pozostałe 55% wartości przedsiębiorstwa wyliczonej na koniec 2036 roku pochodzi z wartości rezydualnej po 2046 roku. Wycena wciąż zależy więc od bardzo długiego okresu utrzymywania rentowności. Tak więc poniższy DCF obrazuje, że nie jest tanio i pokazać ryzyko inwestycyjne, jakie niesie ze sobą Anthropic wyceniony na 1,4 bln USD.
Firma może odnieść ogromny sukces komercyjny, zwiększyć przychody prawie dziesięciokrotnie w dekadę i stać się jednym z największych przedsiębiorstw świata. Mimo to, akcje kupione na debiucie mogą nie zapewnić szczególnie atrakcyjnej stopy zwrotu, jeżeli konkurencja ograniczy marże, a cena IPO już dziś uwzględnia znaczną część przyszłego sukcesu.
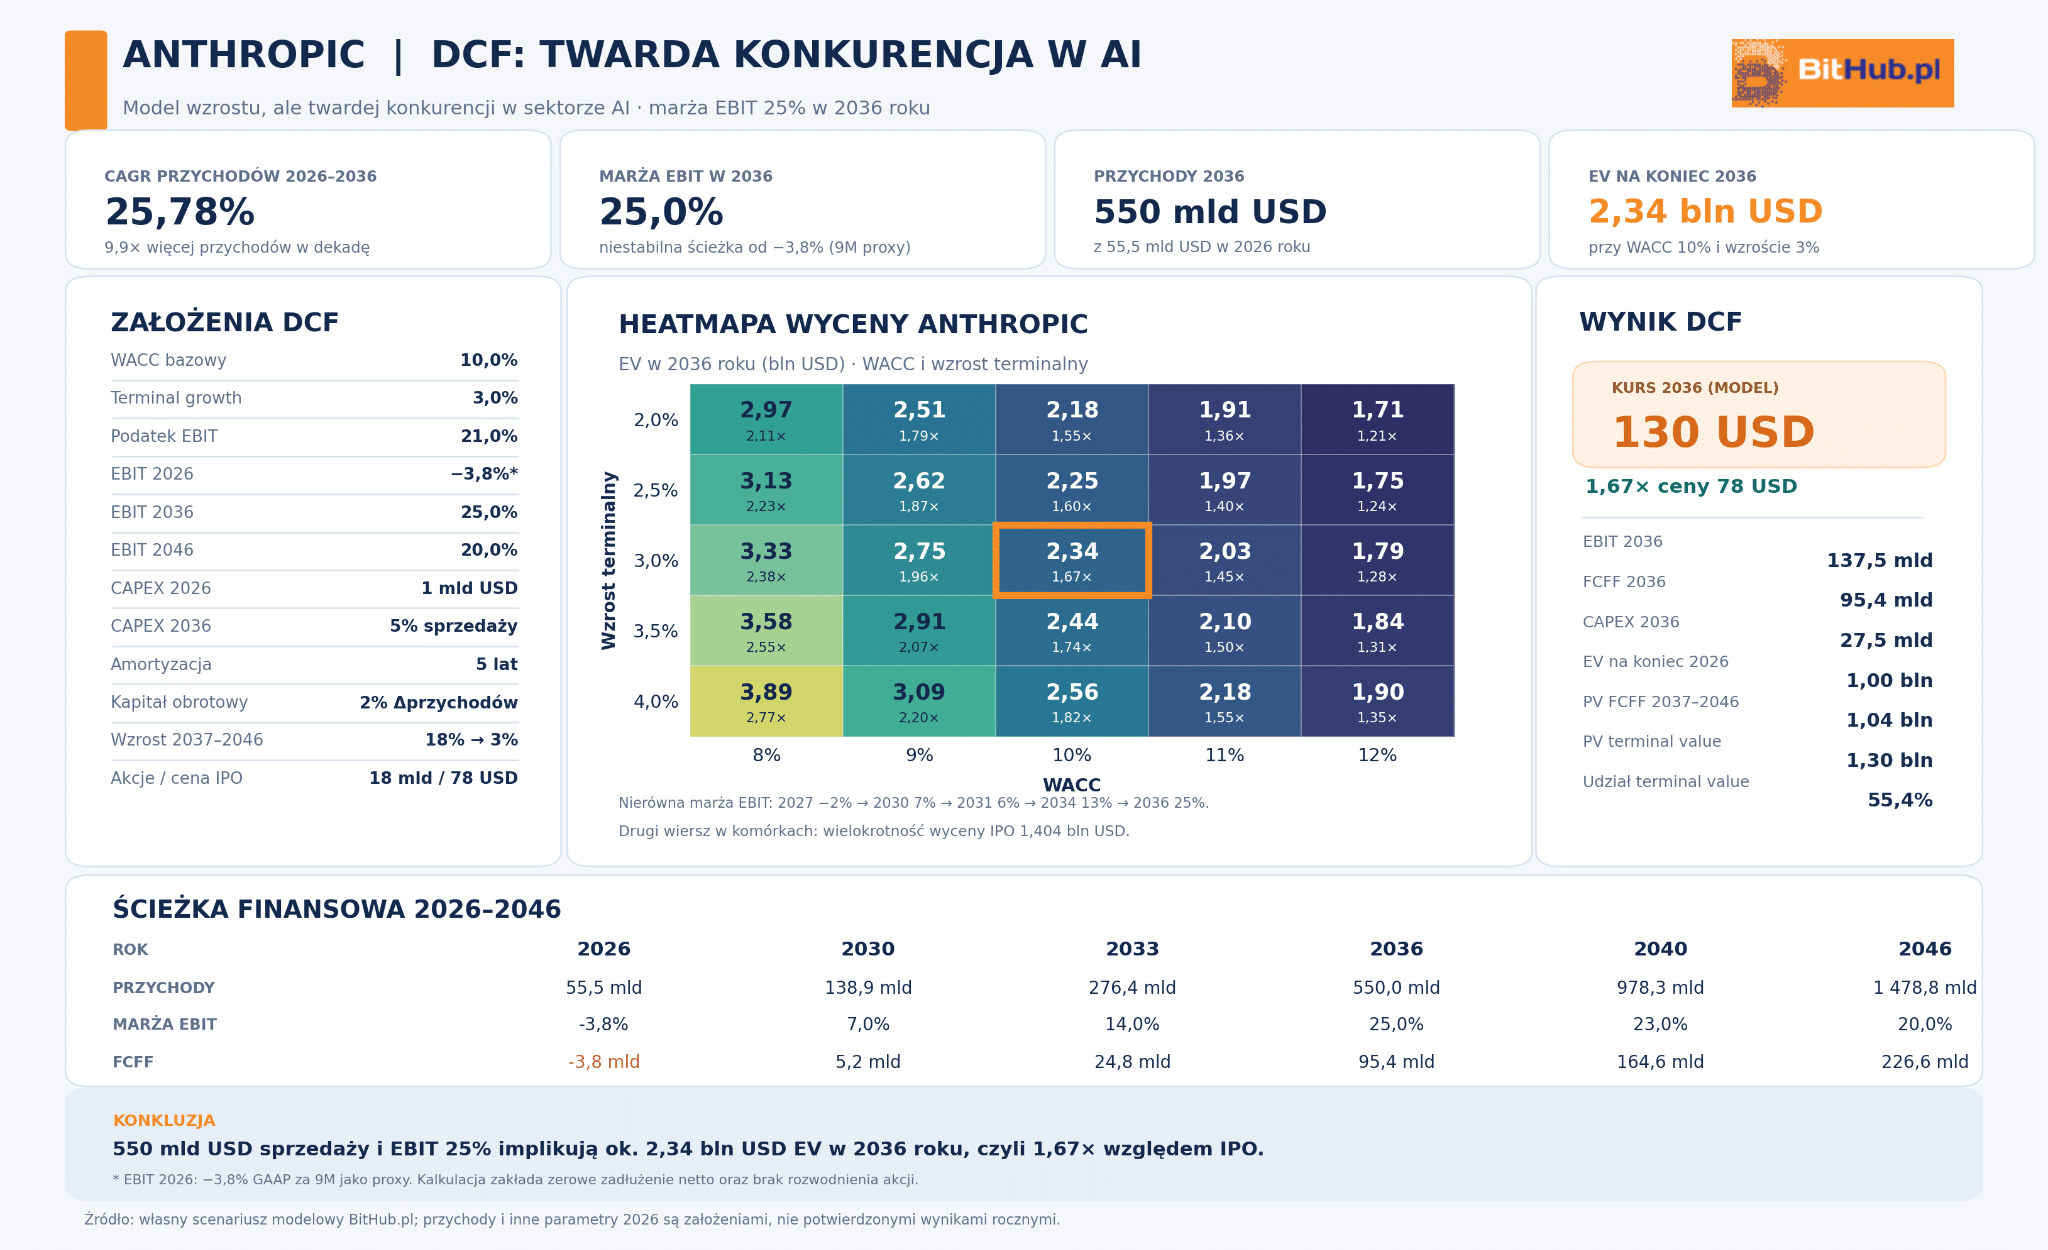
Model DCF jest bardzo wrażliwy na zmiany. Obniżenie marży EBIT do 20% sprawiłoby, że inwestycja przyniosłaby mniej więcej neutralną stopę zwrotu, a obniżenie średniorocznego wzrostu przychodów do 20% względem zakładanych ponad 25% sprawiłoby, że w teorii wygenerowałaby stratę.
Koszty sprzedaży obniżają sprzedaż Anthropic
A teraz przejdźmy do kolejnej zmiennej, którą celowo pominęliśmy poprzednio. Uważamy, że DCF jest bardziej sztuką, niż nauką i jest niedoskonały. Wszystkie powyższe modele wycen dostosujmy do realiów. A realia te są następujące. Anthropic jest obecnie spółką, która generuje ogromne koszty sprzedaży. Błyskawiczny wzrost przychodów Anthropic jak dotąd wymagał od spółki coraz większej infrastruktury i agresywnego zadłużania się – w III kwartale 2026 koszty obliczeniowe i infrastrukturalne Anthropic wyniosły 9,86 mld USD, czyli około 58% przychodów, wobec 48% w II kwartale. Na koniec września firma miała łączne zobowiązania dotyczące przyszłych wydatków infrastrukturalnych sięgające około 900 mld USD, rozłożone na wiele lat. To ogromna skala, która będzie obniżać konwersję przychodów na wolne przepływy pieniężne.
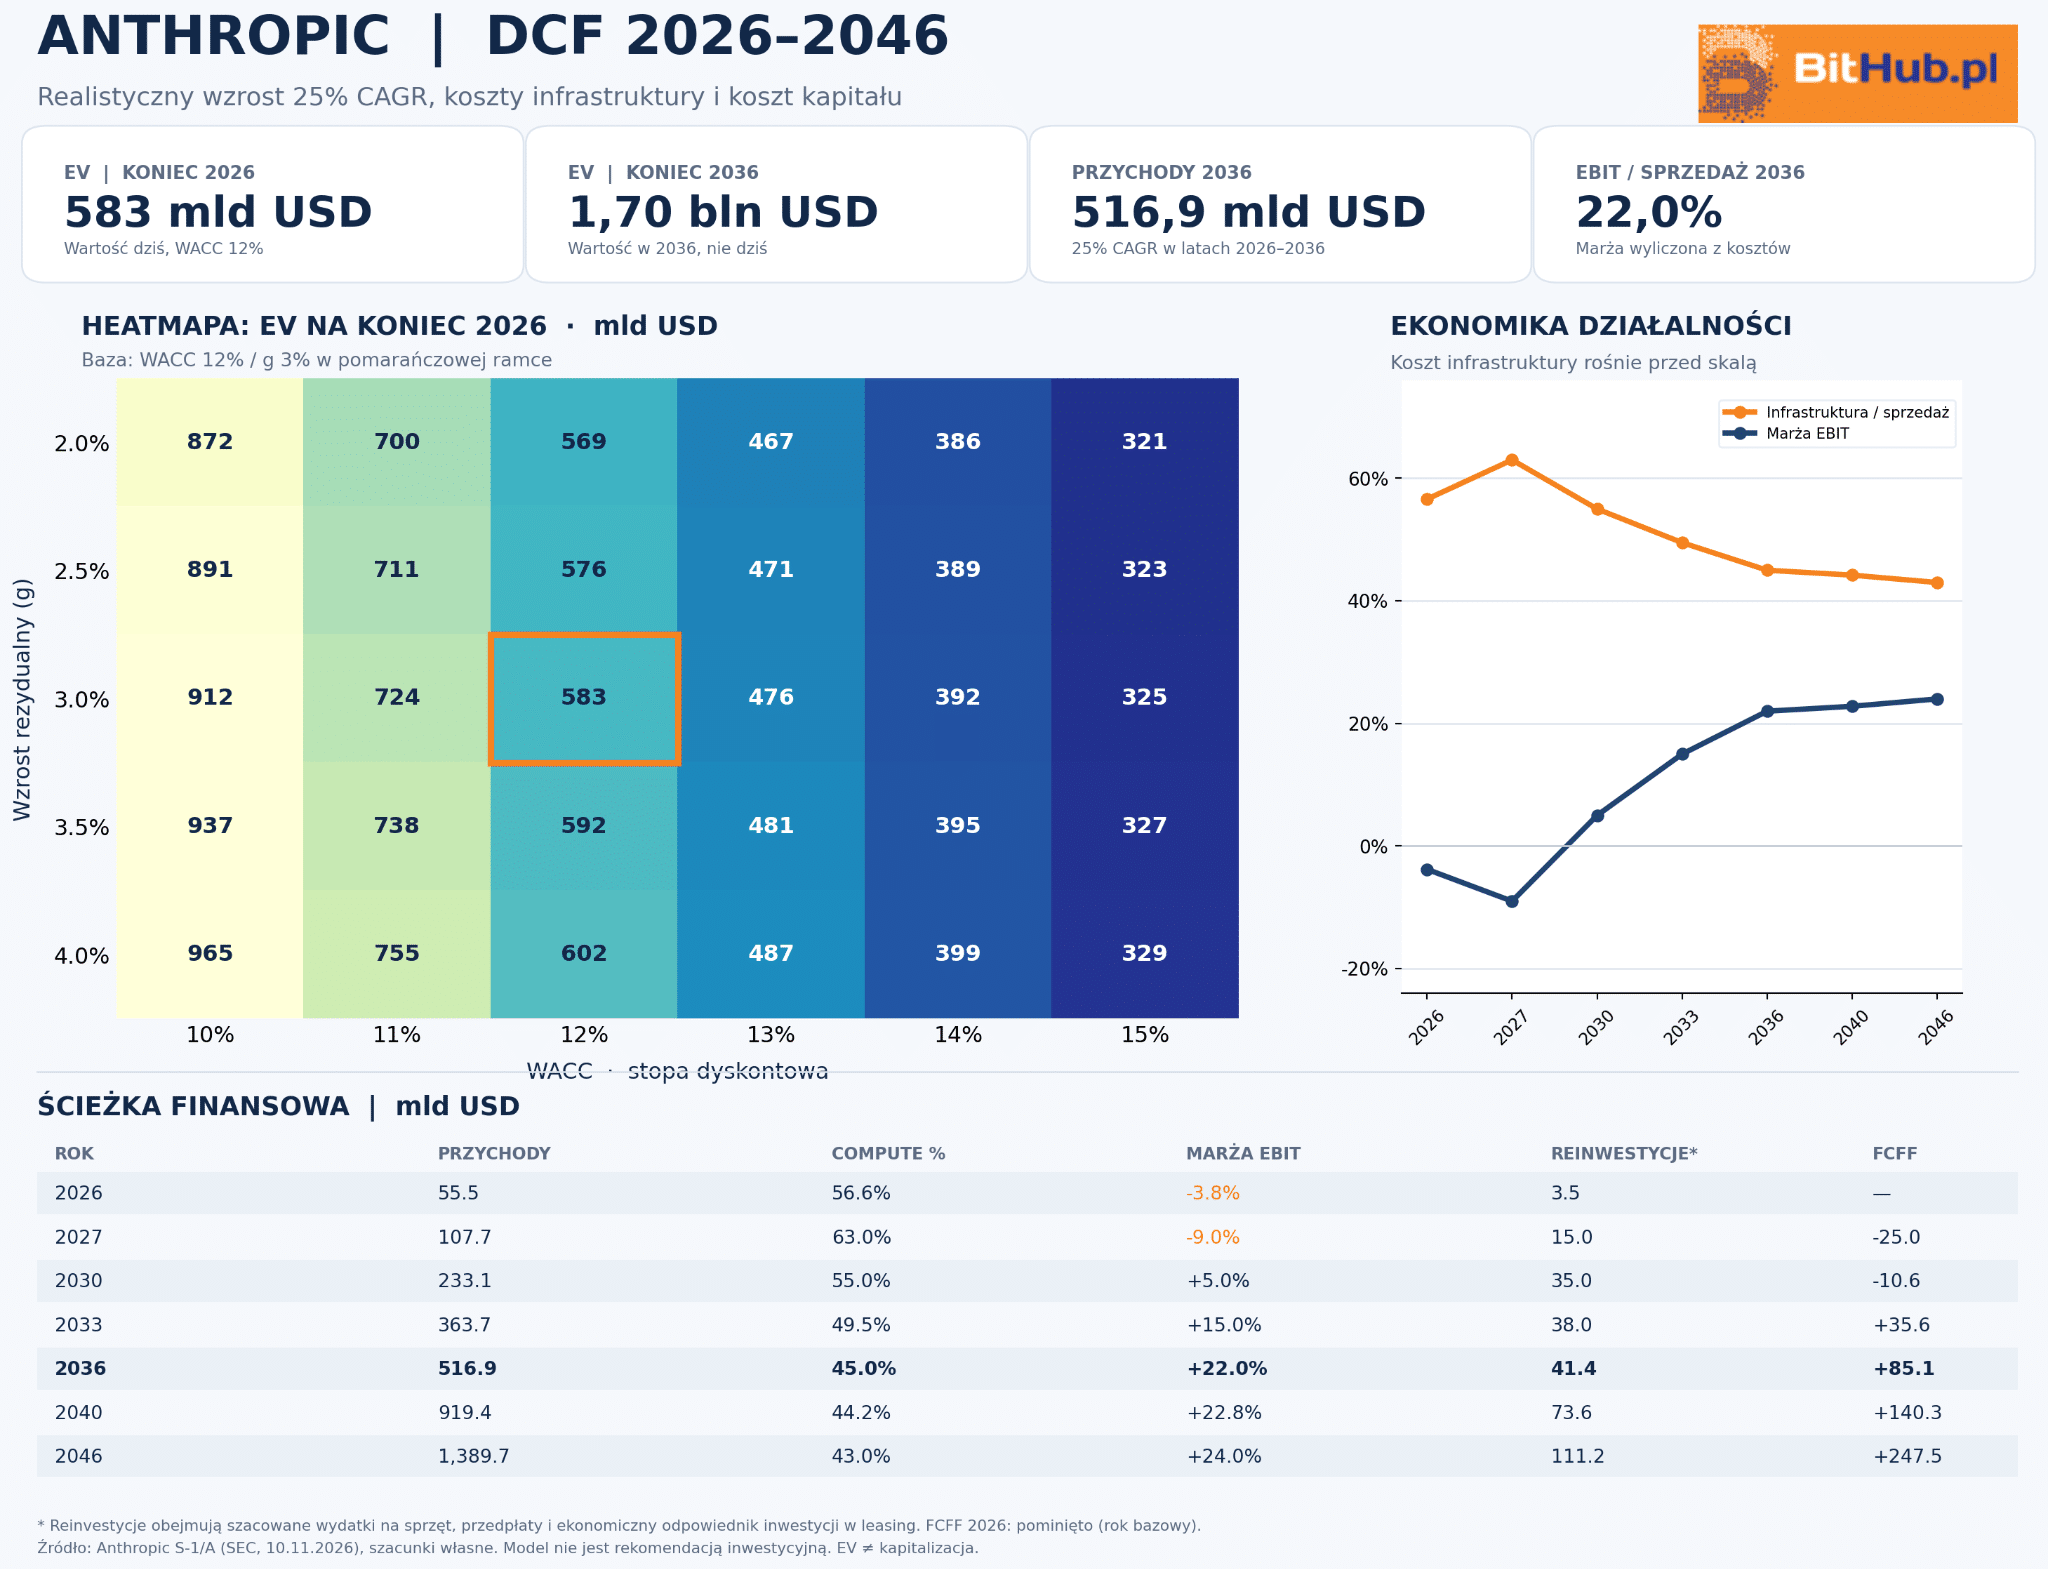
Marża EBIT 50%, którą przyjęliśmy na początku nie będzie osiągalna przy kosztach utrzymania infrastruktury na poziomie 58% przychodów, a takie obserwujemy obecnie. Co więcej, nawet jeśli koszty spadną, ale nadal będą zjadać istotną, dwucyfrową część sprzedaży, spółka może stać przed istotnym ryzykiem dla całego rachunku ekonomicznego prowadzonego biznesu. Powyższe potwierdza poniższy DCF, który wciąż przyjął 25% CAGR przychodów, ale wprowadził zmienne związane z bardzo wysokimi kosztami operacyjnymi
Po uwzględnieniu kosztów i wydatków na infrastrukturę model daje około 580 mld USD EV na koniec 2026 roku (ok. 60% poniżej ceny z IPO) oraz 1,7 bln USD EV na koniec 2036 roku, ledwo 20% powyżej ceny z IPO. Założyliśmy cztery lata silnego obciążenia przepływów, zanim skala sprzedaży zacznie przeważać nad wcześniejszymi inwestycjami. Co bardzo ważne, ten z pozoru negatywny scenariusz nie zakłada nwet porażki Anthropic. Wręcz przeciwnie: spółka zwiększa roczną sprzedaż z 55,5 do niemal 517 mld USD, poprawia marżę operacyjną z ujemnej do 22% i z czasem generuje dziesiątki miliardów dolarów wolnej gotówki.
Problem polega na tym, że ogromny sukces operacyjny nie jest automatycznie równoznaczny z atrakcyjną inwestycją przy dowolnej cenie zakupu. Wariant do bólu realistyczny pokazuje przedsiębiorstwo o olbrzymiej skali, ale z trwałymi kosztami infrastruktury, presją konkurencyjną i koniecznością systematycznej reinwestycji. To zupełnie inna ekonomika niż w naszych wcześniejszych modelach z 50-procentową marżą EBIT i niewielkim CAPEX-em.
Największą niepewnością pozostaje czasowe rozłożenie prawie 901 mld USD zobowiązań infrastrukturalnych oraz księgowe i gotówkowe traktowanie leasingu. Model uwzględnia je scenariuszowo, lecz nie zastępuje szczegółowego harmonogramu kontraktów, którego spółka nie ujawniła w całości. Pewne jest natomiast, że nie tylko zobowiązania, ale jej CAPEX bardzo mocno wzrośnie w najbliższym czasie, w miarę jak spółka zacznie przechodzić do zakupów własnej infrastruktury AI.
A teraz zastanówmy się, co musiałoby się stać, by Anthropic osiągnął 14 bln USD w roku 2036 POMIMO tych bardzo wysokich kosztów sprzedaży.. To logiczne, że główny ciężar wzrostu spada na średnioroczny wzrost sprzedaży. Ile musiałby wynieść? Uwaga. Wymagany CAGR musiałby wynieść 56%, startując z 55 mld USD i tak przez dekadę, co oznacza potrzebę 85-krotnego wzrostu sprzedaży. Założyliśmy “realistyczną” marżę EBIT na poziomie 22% (obciążoną wysokimi kosztami).
Przy tej ścieżce Anthropic osiąga w 2036 roku ok. 1,04 bln USD EBIT, ale na infrastrukturę obliczeniową przypada ok. 2,13 bln USD kosztów operacyjnych, a na dodatkowe reinwestycje 379 mld USD. Po podatkach i pozostałych korektach zostaje 531 mld USD FCFF. Taki model wymaga aż 4,74 bln USD sprzedaży w 2036 roku.
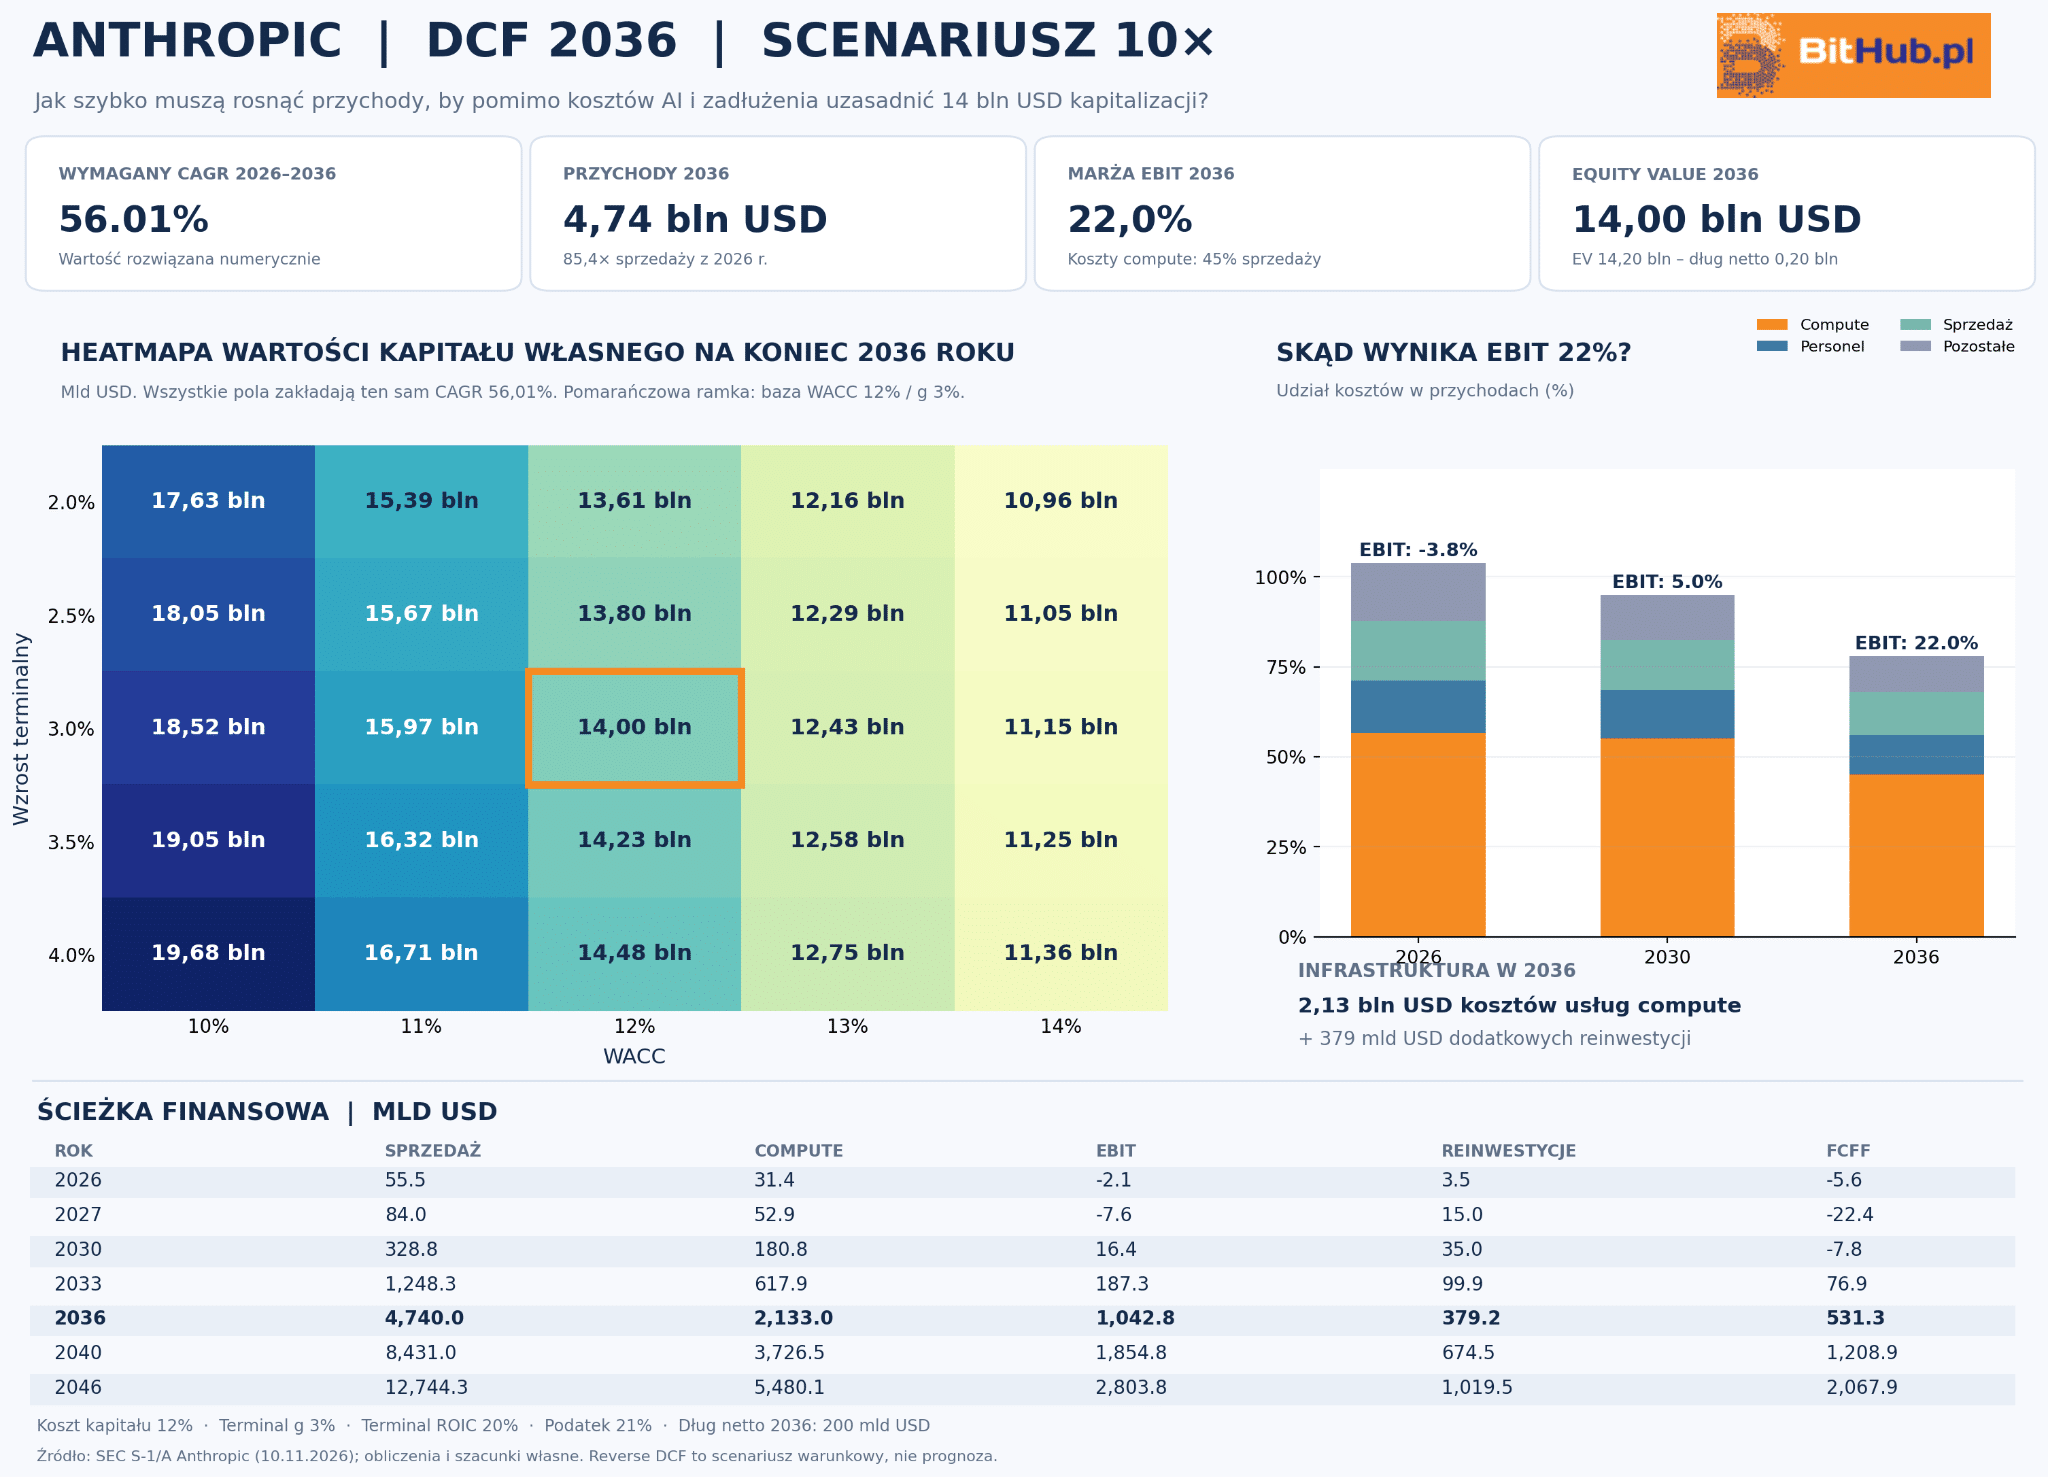
Ostatecznie mamy więc odpowiedź na właściwe pytanie inwestycyjne: co musiałoby się wydarzyć, żeby Anthropic dał 10-krotny zwrot wartości akcjonariuszom, pomimo dużych kosztów i umiarkowanej rentowności? Przy naszych założeniach musiałby utrzymywać wzrost przychodów przekraczający 56% rocznie przez całą dekadę i zachować 22-procentową marżę EBIT na niespotykanej dotąd skali działalności. Oczywiście wyższy wskaźnik c/z przypisany spółce mógłby sprawić, że taka wycena mogłaby być osiągnięta przy nieco niższej (ale nadal imponującej). sprzedaży.
Jakim spółkom jak dotąd udawało się utrzymywać średnioroczny wzrost sprzedaży na poziomie 50% w górę przez wiele lat? Firmy, które to zrobiły zwykle korzystały z efektu przejęć (M&A), lub zaczynały od zera ekspansję na nowym rynku (singapurskie Sea Limited). Inne przypadki?
- Amerykańska firma z sektora transportu specjalistycznego Daseke oficjalnie zaraportowała 10-letni CAGR przychodów na poziomie dokładnie 56% (wraz z 45% CAGR skorygowanej EBITDA) w swoich wynikach podsumowujących dekadę ekspansji i konsolidacji rynku (do końca 2018 roku)
- Snap, czyli właściciel aplikacji Snapchat zanotował 10-letni skumulowany roczny wzrost przychodów na poziomie około 58,6%, ale startował z bardzo niskiej bazy komercjalizacji produktu
- Indyjska Five Starr Business Finance, jako instytucja osiągnęła w 10-letnim oknie (do roku obrotowego 2025/2026) średnioroczny wzrost sprzedaży na poziomie 57,36%
- Nawet najszybciej rosnące megakorporacje, takie jak Shopify czy MercadoLibre, w pełnym horyzoncie 10-letnim notują zazwyczaj CAGR przychodów w przedziale 46% do 50%, choć w krótszych, 5-letnich oknach zdarzało im się przekraczać próg 56%.
- Poza tym Nvidia osiągnęła prawie 50% CAGR między 2016 a 2026 rokiem. Najlepsza dekada Amazonu dała 53% CAGR (między 1997 a 2007 rokiem, startując z ok. 150 mln USD), Microsoft prawie 45% w dekadzie pomiędzy 1986 a 1996 rokiem i Meta Platforms od 2009 do 2019 roku.
… Ale żadna z tych firm w początkowym okresie “najszybszej dekady sprzedaży” nie generowała przychodów skali 55 mld USD.
Jakie wnioski wysuwamy na podstawie powyższych?
Wycena na debiucie jest bardzo wysoka i wymagająca. Anthropic ma wciąż bardzo daleko do jakości biznesu spółek z Mag7. Ogromne koszty sprzedaży poważnie nadszarpną przyszłą marżowość i wzrost biznesu. Anthropic stoi przed realnym ryzykiem rosnącej konkurencji i ogromnymi wydatkami, a największym wyzwaniem jest ciągły, szybki wzrost sprzedaży mimo i tak już ogromnej skali.
Jeśli absolutnie wszystkie największe firmy świata będą chciały wydawać coraz większą część budżetów właśnie na AI, Anthropic okaże się docelowo wysokomarżowym biznesem typu “cash cow”, nie pojawi się żadna rewolucja technologiczna (a jeśli tak, będzie ona sprzyjała spółce), konkurencja zostanie “zmarginalizowana” (lub rynek zostanie podzielony przez kilka monopoli, z których Anthropic będzie istotnym), 10-krotny zwrot w dekadę nie jest niemożliwy przy przyznaniu spółce bardzo wysokiej premii w wycenie (znacznie wyższej niż c/z 24), bardzo wysokim poziomie zarządzania spółką, polityczno-społecznej akceptacji dla wdrażania AI na wielką skalę i braku recesji gospodarczej oraz głębszego kryzysu finansowego na świecie do 2036 roku włącznie.
Już teraz możemy powiedzieć, że ilość zmiennych, która musiałaby przełożyć się na taki sukces jest po prostu ogromna.
Czy to oznacza, że Anthropic można skazać na pożarcie? Nie.
Globalne wydatki na AI otwierają ogromny rynek
Jeśli Anthropic zrobi to, co zamierza i przejmie ogromny udział w rynku wydatków budżetowych największych spółek (nie tylko technologicznych) na świecie, jego wycena ma szansę wzrosnąć wielokrotnie. Dla przykładu CAPEX wszystkich spółek z S&P 500 wynosi obecnie 1,6 bln USD rocznie, a sprzedaż Anthropic wynosi ok. 55 mld USD. Problem w tym, że za ok. 45% tej sprzedaży odpowiadają hyperscalerzy, inwestujący w moce obliczeniowe. Istnieje mała szansa, że w przyszłości adekwatnym wydatkiem na Anthropic w przyszłości.
Obecnie CAPEX dotyczy głównie “twardej” infrastruktury AI, podczas gdy Anthropic odpowiada za “software’ową’ część. Niemniej jednak najlepsze dla spółki może dopiero nadejść, a cały rynek globalny jest wart wiele więcej, niż to, co oferuje sam biznes S&P 500. Jeśli firmy zechcą zwiększać budżety na AI (CAPEX boom), możemy oczekiwać, że sprzedaż rzędu ponad 1 bln USD rocznie byłaby realna po 2030 roku (tak, jak założyliśmy w optymistycznym wariancie modelu).
Pamiętajmy, że przecież Anthropic chce penetrować rynek dużo szerzej, niż tylko S&P 500, a w przyszłości może istotną rolę przejmą użytkownicy indywidualni. Co już wiemy?
- Po pierwsze, AI jest bardziej produktywne od człowieka.
- Stanowi ogromne wyzwanie dla “zawodów umysłowych”
- Asystenci AI są stale rozwijani i udoskonalani
- Systemy technologiczne prawdopodobnie dadzą im w przyszłości więcej miejsca
- Pracownicy firm, które wdrażają AI, mówią, że “nie ma już powrotu do pracy bez AI”
JEŚLI agenci Anthropic zostaną docelowo na stałe wpięci do tysięcy firm z całego świata, sprzedaż mogłaby z powodzeniem rosnąć istotnie w horyzoncie najbliższej dekady i dalej.
Anthropic kontra modele otwarte
Podnoszona narracja o konkurencji modeli otwartych wydaje się na tym etapie w dużej mierze przesadzona, choć nie niemożliwa do zignorowania. By jakikolwiek podmiot korporacyjny chciał uniknąć opłat za subskrypcję i zużycie tokenów, musiałby rozważyć alternatywy. Jedną z nich są właśnie modele otwarte (najczęściej chińskie, typu Qwen), niejednokrotnie przytaczane jako tańsze i praktycznie równie dobre (przypadek Revoluta).
Na tym etapie modele te mają jednak wysoką barierę wejścia: potrzebują wielomilionowej, początkowej inwestycji w akceleratory AI (np. Nvidia) oraz zespołu ludzi do obsługi takiego rozwiązania. Do takiego eksperymentu chętne mogłyby być tylko firmy z dużymi budżetami i odwagą, by takowy przeprowadzić.
Zatem jest to inwestycja generująca duże koszty startowe, o niepewnym ROIC (ostatecznie wiele firm zgłasza problem z “policzeniem” realnej opłacalności użycia AI) i niemożliwych do zbagatelizowania kosztach utrzymaniowych. Poza tym chińskie modele są wielką niewiadomą. Ostatecznie naruszenia bezpieczeństwa czy prywatności są możliwe przez ich użytkowników dopiero “po fakcie”.
Idąc dalej, możemy wysnuć dwa wnioski. Największym i realnym ryzykiem dla Anthropic byłaby sytuacja, w której ceny akceleratorów AI spadają z milionów do setek, lub wręcz dziesiątek tysięcy złotych, co drastycznie obniżyłoby koszt wejścia w modele otwarte. Do takiego spadku potrzebna byłaby jednak istotna nadpodaż mocy obliczeniowej, choć wszystkie dane, które na ten moment mówią firmy – mówią coś odwrotnego. Potwierdzają to też rosnące koszty wynajmu mocy obliczeniowej od różnego typu ‘neocloudów’ oraz rosnące ceny nawet starych układów AI GPU na rynku wtórnym.
Tak więc możemy wysnuć pierwszy, istotny wniosek. W najbliższym czasie modele otwarte nie są konkurencją, zdolną istotnie ograniczać tempo ekspansji Anthropic, na wciąż ogromnym, nienasyconym globalnym rynku. Dalszy wzrost cen infrastruktury AI może wręcz sprzyjać “modelom subskrypcyjnym’ i kierować firmy w stronę modeli jak Anthropic, czy OpenAI, do których mocy dostęp jest otwarty “kilkoma kliknięciami”.
Trend AI, czyli więcej pytań, niż odpowiedzi
Jednak czy ceny akceleratorów AI będą rosły nadal za trzy, cztery a może pięć lat? A może na rynku pojawi się kolejna, jeszcze bardziej głodna sukcesu firma? Jak duże jest ryzyko przełomu technologicznego, który uderzy w samo “serce” biznesu Anthropic? Wydaje się, że niewiadomych jest więcej, niż moglibyśmy przypuszczać. Jednocześnie wycena giełdowa wskazuje, że rynek widzi Anthropic jako już “ugruntowanego” giganta z niezwykle silną pozycją w sektorze AI. Próżno tu szukać pożądanego przez legendy inwestowania jak Seth Klarman, czy Bill Ackman “margin of safety” w razie skrajnych scenariuszy.
Raczej mamy do czynienia z inwestycją, w której nawet przyszły sukces firmy nie gwarantuje dodatniej stopy zwrotu. Z kolei, jeśli Anthropic nie okaże się wygranym i nie znajdzie dla siebie miejsca “na wąskim szczycie”, przegra z kretesem.
W tym miejscu dobrze jest oddać głos Howardowi Marksowi, legendarnemu inwestorowi i miliarderowi, który stare śledzi światowej rynki. W ostatnim komentarzu poświęcił uwagę właśnie perspektywom sztucznej inteligencji. “Być może najbardziej zdumiewającą cechą sztucznej inteligencji jest tempo, w jakim się rozwija. W tym kontekście uderza mnie fakt, że dzisiejsi liderzy rynku modeli AI, OpenAI i Anthropic, jeszcze kilka lat temu byli większości z nas zupełnie nieznani. Skoro firmy mogą rozwijać się w świecie AI tak błyskawicznie, czy równie szybko mogą zostać wyparte przez nowych graczy albo przynajmniej stanąć w obliczu poważnej konkurencji?
Jeśli taki scenariusz jest możliwy, warto wziąć pod uwagę ogromne zasoby i potencjał tzw. hiperskalerów, czyli Amazona, Microsoftu, Alphabetu, Mety i Oracle. Który z tych gigantów okaże się zwycięzcą? A może przyszli liderzy rynku AI to firmy, o których jeszcze nigdy nie słyszeliśmy? Albo takie, które nawet jeszcze nie powstały?”
Howard Marks, A Layman Thinks About AI
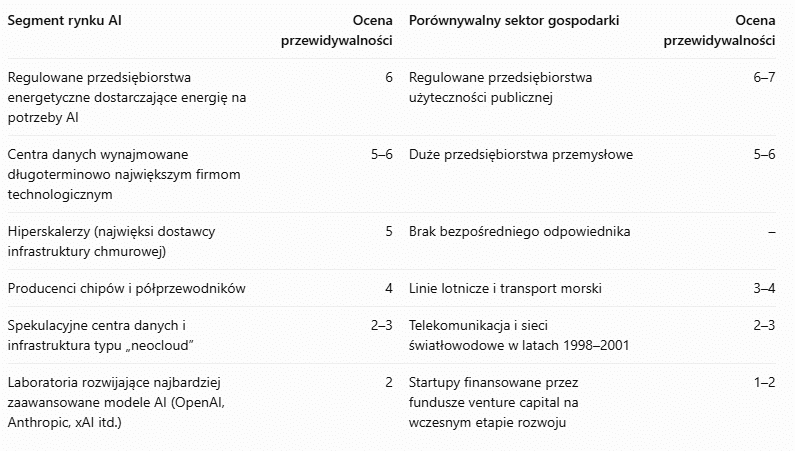
Skala założona w zadaniu to od 1 do 10,a im wyższa ocena, tym większa przewidywalność perspektyw biznesowych danego segmentu. Niska przewidywalność nie oznacza automatycznie słabych perspektyw wzrostu, lecz większą niepewność co do przyszłych przychodów, rentowności i trwałości przewag konkurencyjnych. Źródło: Claude, OakTree Capital, tłumaczenie własne
Howard Marks w najnowszym memo komentuje wynik tej tabeli dalej: “Największym zaskoczeniem była dla mnie ocena przyznana czołowym laboratoriom rozwijającym modele AI (m.in. Anthropic, OpenAI – przyp. red), które otrzymały zaledwie 2 punkty. Interpretuję to jako „praktycznie niemożliwe do przewidzenia”. W mojej ocenie są to imponujące przedsiębiorstwa, które wypracowały znaczną przewagę nad konkurencją. Claude zwraca jednak uwagę na następującą kwestię:
„Przyszłość tych firm jest niemal zero-jedynkowa. Ich zapotrzebowanie na kapitał jest ogromne, ceny jednostkowe oferowanych możliwości technologicznych nadal gwałtownie spadają, a istnienie trwałej przewagi konkurencyjnej pozostaje niepewne”.
Ironiczne, prawda? Zwłaszcza że sam Claude (twórca tabeli – przyp. red) jest produktem Anthropic).
Co ciekawe, właśnie te przedsiębiorstwa, których przyszłość Claude uznaje za najbardziej nieprzewidywalną, są wyceniane na rynku prywatnym z premią. Interesujące będzie zatem obserwowanie, jakie wyceny osiągną OpenAI i Anthropic, które złożyły już dokumenty związane z wejściem na giełdę, oraz jak ich akcje będą zachowywać się po debiucie.
Warto również zauważyć, że znaczna część zysków z inwestycji kapitałowych, które podbiły wyniki spółek z indeksu S&P 500 w drugim kwartale (co opisano na stronie 6), była związana właśnie z tym sektorem, określanym jako „najmniej przewidywalny”. Pytanie brzmi, w jakim stopniu trwałe okażą się te zyski?”
Historia pokazuje, że powyższe ma uzasadnienie.
Czy OpenAI i Anthropic podzielą los dawnych gigantów internetu?
Historia internetu dostarcza interesującego ostrzeżenia dla inwestorów przekonanych, że dzisiejsi liderzy sztucznej inteligencji będą również największymi zwycięzcami tej technologicznej rewolucji. W latach 90. rynek wyszukiwarek miał już swoich gigantów, zanim ktokolwiek usłyszał o Google. Yahoo!, Lycos, Infoseek, Excite i AltaVista dysponowały rozpoznawalnymi markami, milionami użytkowników oraz dostępem do kapitału. AltaVista, uruchomiona w 1995 roku, uchodziła za jedną z najbardziej zaawansowanych technologicznie wyszukiwarek swojej epoki. Tymczasem Google powstało dopiero we wrześniu 1998 roku, a jego fundamentem był projekt badawczy dwóch doktorantów Uniwersytetu Stanforda. Larry Page i Sergey Brin dostrzegli słabość istniejących rozwiązań.
Wyszukiwarki często oceniały trafność stron na podstawie zawartych w nich słów kluczowych, podczas gdy opracowany przez nich PageRank wykorzystywał strukturę odsyłaczy pomiędzy witrynami. W 1998 roku prototyp Google obejmował już bazę co najmniej 24 mln stron internetowych. Nowe podejście poprawiało jakość wyszukiwania i utrudniało manipulowanie wynikami. Jednocześnie konkurenci coraz mocniej koncentrowali się na rozbudowie portali, reklamach i zatrzymywaniu użytkowników na swoich stronach. Google proponowało coś prostszego: znaleźć odpowiedź możliwie szybko i skierować użytkownika tam, gdzie jej szukał. Jedna z najbardziej wymownych historii dotyczy Excite.
W 1999 roku spółka miała możliwość przejęcia technologii przyszłego Google za kwotę, która według relacji uczestników negocjacji wynosiła około 750 tys. USD. Do transakcji nie doszło. Ówczesny szef Excite, George Bell, tłumaczył później, że problemem były nie tylko warunki finansowe, lecz także żądanie zastąpienia dotychczasowej technologii wyszukiwania rozwiązaniem opracowanym przez Page’a i Brina. Zaledwie kilka lat później rynek wyglądał już zupełnie inaczej.
Yahoo!, które w latach 2000–2004 korzystało z technologii wyszukiwania Google, samo próbowało kupić konkurenta. W 2002 roku oferowało za niego około 3 mld USD, ale nie zdołało doprowadzić transakcji do końca. Skala późniejszej zmiany była ogromna. Według historycznych danych, w pierwszym kwartale 2004 roku Google obsługiwało już 42,9% światowych wyszukiwań, wobec 30,6% przypadających na Yahoo!
W trzecim kwartale 2005 roku udział Google wzrósł do 57%, podczas gdy Yahoo! spadł do 21,3%. Przychody Google zwiększyły się z 86,4 mln USD w 2001 roku do niemal 962 mln USD w 2003 roku. Równolegle spółka zbudowała niezwykle skuteczny model monetyzacji poprzez reklamy powiązane z intencją użytkownika. Wcześniejsi liderzy mieli klientów, marki i infrastrukturę, ale to nowy gracz przejął znaczną część wartości ekonomicznej rosnącego rynku.
OpenAI i Anthropic wobec podobnego zagrożenia. Czy przewaga wystarczy?
Podobne zagrożenie istnieje dziś dla OpenAI i Anthropic, chociaż nie musi przybrać postaci kolejnego, lepszego chatbota. Przełom może nastąpić w architekturze modeli, kosztach ich trenowania, sposobie wykonywania zadań przez agentów AI albo w samej dystrybucji technologii. Firma, która dostarczy przedsiębiorstwom porównywalne możliwości za ułamek obecnej ceny, może odebrać liderom znaczną część rynku bez konieczności dorównania im skalą inwestycji. Równie niebezpieczny byłby scenariusz, w którym zaawansowane modele staną się łatwo zastępowalnym komponentem, a większość marży trafi do dostawców aplikacji, infrastruktury chmurowej i systemów operacyjnych.
Nie jest to wyłącznie teoretyczne zagrożenie. Według raportu Stanford AI Index 2025 koszt korzystania z modelu osiągającego poziom GPT-3.5 w benchmarku MMLU spadł ponad 280-krotnie między listopadem 2022 a październikiem 2024 roku. Z kolei raport z 2026 roku wskazuje, że w marcu różnica pomiędzy czterema czołowymi dostawcami modeli, Anthropic, xAI, Google i OpenAI, wynosiła zaledwie 22 punkty w rankingu Arena Elo. Przewaga technologiczna pozostaje istotna, ale w warunkach tak wyrównanej konkurencji coraz większego znaczenia nabierają ceny, niezawodność i integracja z pracą klientów.
Największe ryzyko dla inwestorów? Wzrost przychodów bez astronomicznych zysków
Powstaje zatem problem fundamentalny dla wycen liczonych w setkach miliardów, a nawet bilionach dolarów. Inwestorzy płacą dziś nie tylko za przyszły rozwój rynku AI, lecz również za założenie, że obecni liderzy utrzymają zdolność do przechwytywania znacznej części jego zysków… A nieodległa historia wyszukiwarek pokazuje, jak szybko takie założenie może się zdezaktualizować. Google potrzebowało zaledwie kilku lat, aby podważyć pozycję firm, które wcześniej wydawały się naturalnymi zwycięzcami rewolucji internetowej. OpenAI i Anthropic mogą przez wiele lat zwiększać przychody w imponującym tempie, a mimo to nie spełnić oczekiwań zapisanych w dzisiejszych wycenach.
Co, jeśli największy sukces i korzyści finansowe z AI odniosą przedsiębiorstwa inne niż te, które ją zapoczątkowały? To ryzyko jest obecnie niebagatelne. Historia rynku IPO po roku od giełdowych debiutów w USA pokazuje, że wyceny zdecydowanej większości „gorących spółek” spadały w horyzoncie 12 miesięcy, nawet jeśli pierwszym sesjom czy tygodniom po debiucie towarzyszyła euforia.
Przychody rosną w rekordowym tempie. Co wiemy o biznesie Anthropic?
Na ten moment wiemy, że Anthropic osiągnął 33,24 mld USD rzeczywistych przychodów w pierwszych dziewięciu miesiącach 2026 roku. To ponad trzynastokrotnie więcej niż w analogicznym okresie 2025 roku. Z kolei na koniec października firma raportowała już 81 mld USD przychodów w ujęciu annualizowanym. Zatem przychody (rozumiane tutaj jako Run Rate) w drugim kwartale były o 144% wyższe niż w pierwszym, a w trzecim wzrosły o kolejne 47%. Wzrost pozostał niezwykle szybki, ale jego kwartalne tempo wyraźnie osłabło.
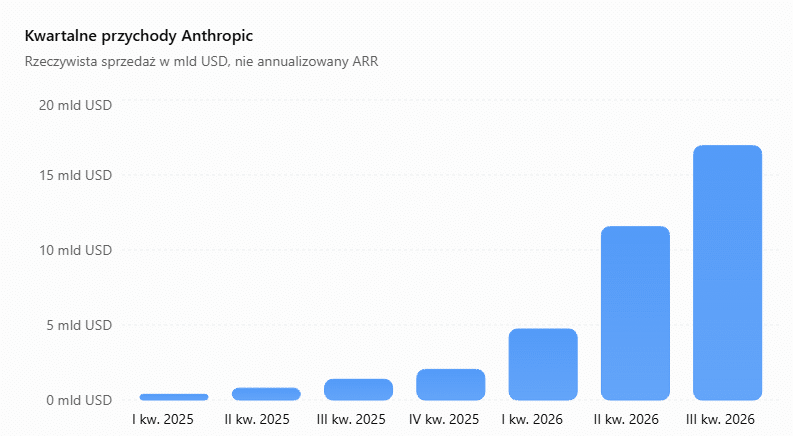
W ciągu pierwszych dziesięciu miesięcy 2026 roku wskaźnik wzrósł z około 9 do 81 mld USD, czyli dziewięciokrotnie. Między końcem września a końcem października zwiększył się o kolejne 10 mld USD, co odpowiada wzrostowi o około 14%.
Warto przy tym zauważyć, że sam trzeci kwartał 2026 roku przyniósł Anthropic niemal 3,7 razy większą sprzedaż niż cały 2025 rok.
Ale…
81 mld USD nie oznacza rocznych przychodów!
Nie oznacza to, że Anthropic sprzedaje już usługi za 81 mld USD rocznie. Spółka definiuje run-rate jako sumę opłat za wykorzystanie modeli z ostatnich 28 dni, pomnożonych przez 13, oraz miesięcznych opłat abonamentowych, pomnożonych przez 12. Wartość 81 mld USD oznacza przeciętne tempo rzędu 6,75 mld USD miesięcznie w przeliczeniu na rok, z zastrzeżeniem różnic wynikających z okresów rozliczeniowych i sposobu annualizacji.
Nie jest to gwarantowany przychód kontraktowy. Gdy klient w kolejnym miesiącu ograniczy wykorzystanie modeli, rzeczywista sprzedaż może spaść, mimo że wcześniej raportowany run-rate był wysoki.
Obecnie podział przychodów wygląda następująco:

Anthropic opiera swoją działalność przede wszystkim na rzeczywistym wykorzystaniu modeli przez klientów, a nie wyłącznie na stałych abonamentach.
W ramach kategorii usage-based występują również umowy z minimalnymi zobowiązaniami klientów, ale nie obejmują one całej sprzedaży.
Skala bazy klientów
Według danych na 30 września 2026 roku, Anthropic miał ponad 11 900 klientów wygenerowało co najmniej 100 tys. USD przychodów w ostatnich 12 miesiącach, wobec około 1500 na koniec 2025 roku.
- Ponad 1900 klientów osiągnęło próg 1 mln USD, a około 250 próg 10 mln USD w ujęciu 12-miesięcznym.
- Klienci przekraczający próg 100 tys. USD odpowiadali za około 74% przychodów spółki.
- Ponad 50% firm z Fortune 500 znajdowało się w tej grupie.
- 79% przychodów w III kwartale pochodziło od klientów spoza pięciu największych, wobec 64% w I kwartale.
Oznacza to, że Anthropic nie tylko pozyskuje coraz więcej dużych klientów, ale również zmniejsza koncentrację przychodów na kilku największych odbiorcach. To korzystny sygnał dla jakości wzrostu. Wciąż jednak nie znamy pełnego podziału rzeczywistej sprzedaży między Claude Code, Claude Cowork, API i poszczególne produkty. Wiemy, że sam Claude Code przekroczył 2,5 mld USD annualizowanego tempa przychodów już w lutym 2026 roku.
Jakich wyników sprzedaży w 2026 i dalej oczekują banki inwestycyjne?

Źródło: Reuters
Prognoza przychodów Anthropic w 2026 roku. Czy 55,5 mld USD sprzedaży jest realne?
W III kwartale Anthropic uzyskał 16,96 mld USD przychodów, co daje średnio 5,65 mld USD miesięcznie. Październikowe run-rate na poziomie 81 mld USD sugeruje natomiast miesięczną skalę sprzedaży zbliżoną do 6,75 mld USD.
Gdyby firma przez cały IV kwartał utrzymywała takie tempo, wygenerowałaby w przybliżeniu 20,25 mld USD. Jej całoroczne przychody sięgnęłyby około 55 mld USD, czyli już nieco więcej niż górna granica prognoz części banków.
Podstawowy scenariusz zakłada jednak dalszy wzrost wykorzystania modeli, choć wyraźnie wolniejszy niż w pierwszej połowie roku. Przy orientacyjnej sprzedaży miesięcznej wynoszącej 6,8 mld USD w październiku, 7,3 mld USD w listopadzie i 8,2 mld USD w grudniu, IV kwartał przyniósłby około 22,3 mld USD.
To wzrost kwartalny o około 31%, wobec 47% w III kwartale i 144% w II kwartale. Innymi słowy, prognoza 55,5 mld USD nie wymaga ponownego przyspieszenia wzrostu do tempa z początku roku. Są to oczywiście założenia modelowe, a nie ujawnione dane o sprzedaży w październiku czy listopadzie.
Trzy kluczowe ryzyka dla dalszego wzrostu przychodów
W dokumentacji IPO Anthropic ujawnił kilka faktów, które warto uwzględnić, zanim przedłużymy obecną trajektorię wzrostu na kolejne lata.
1. Struktura przychodów Anthropic i ryzyko sezonowości
Po pierwsze, 79% przychodów w okresie styczeń–wrzesień pochodziło z rozliczeń zależnych od wykorzystania modeli. Takie przychody mogą rosnąć bardzo szybko wraz z popularnością nowych modeli, ale nie gwarantują powtarzalności sprzedaży. Spółka sama zwraca uwagę na sezonowość oraz słabszą aktywność klientów w okresach urlopowych i świątecznych.
2. Od 5 do 7% przychodów może nie powtórzyć się w kolejnych okresach
Po drugie, Anthropic szacuje, że od 5 do 7% przychodów rozpoznanych w pierwszych dziewięciu miesiącach 2026 roku pochodziło od klientów wykorzystujących usługi niezgodnie z zasadami korzystania lub warunkami handlowymi. Spółka zaostrzyła egzekwowanie tych zasad w sierpniu i wrześniu. Część tego przychodu może więc nie powtórzyć się w kolejnych okresach.
3. Koszty infrastruktury AI i zobowiązania sięgające 900 mld USD
Po trzecie wspomniane wcześniej koszty infrastruktury. Na koniec września firma miała łączne zobowiązania dotyczące przyszłych wydatków infrastrukturalnych sięgające około 900 mld USD, rozłożone na wiele lat. Nie są to jednak wydatki przypadające wyłącznie na 2026 rok.
Jest jeszcze jeden wskaźnik, który dobrze pokazuje różnicę między obecnym wykorzystaniem usług a zakontraktowaną sprzedażą. Na koniec września Anthropic raportował 13,8 mld USD pozostałych zobowiązań do realizacji wobec klientów (remaining performance obligations), z których około 75% miało zostać rozpoznane jako przychód w kolejnych 12 miesiącach. Nie obejmuje to całej przyszłej sprzedaży, szczególnie rozliczanej na bieżąco, ale potwierdza, że annualizowane 81 mld USD nie jest równoznaczne z portfelem gwarantowanych kontraktów.
Podsumowanie: co stanie się z akcjami Anthropic za 10 lat, jeśli spółka skorzysta na AI?
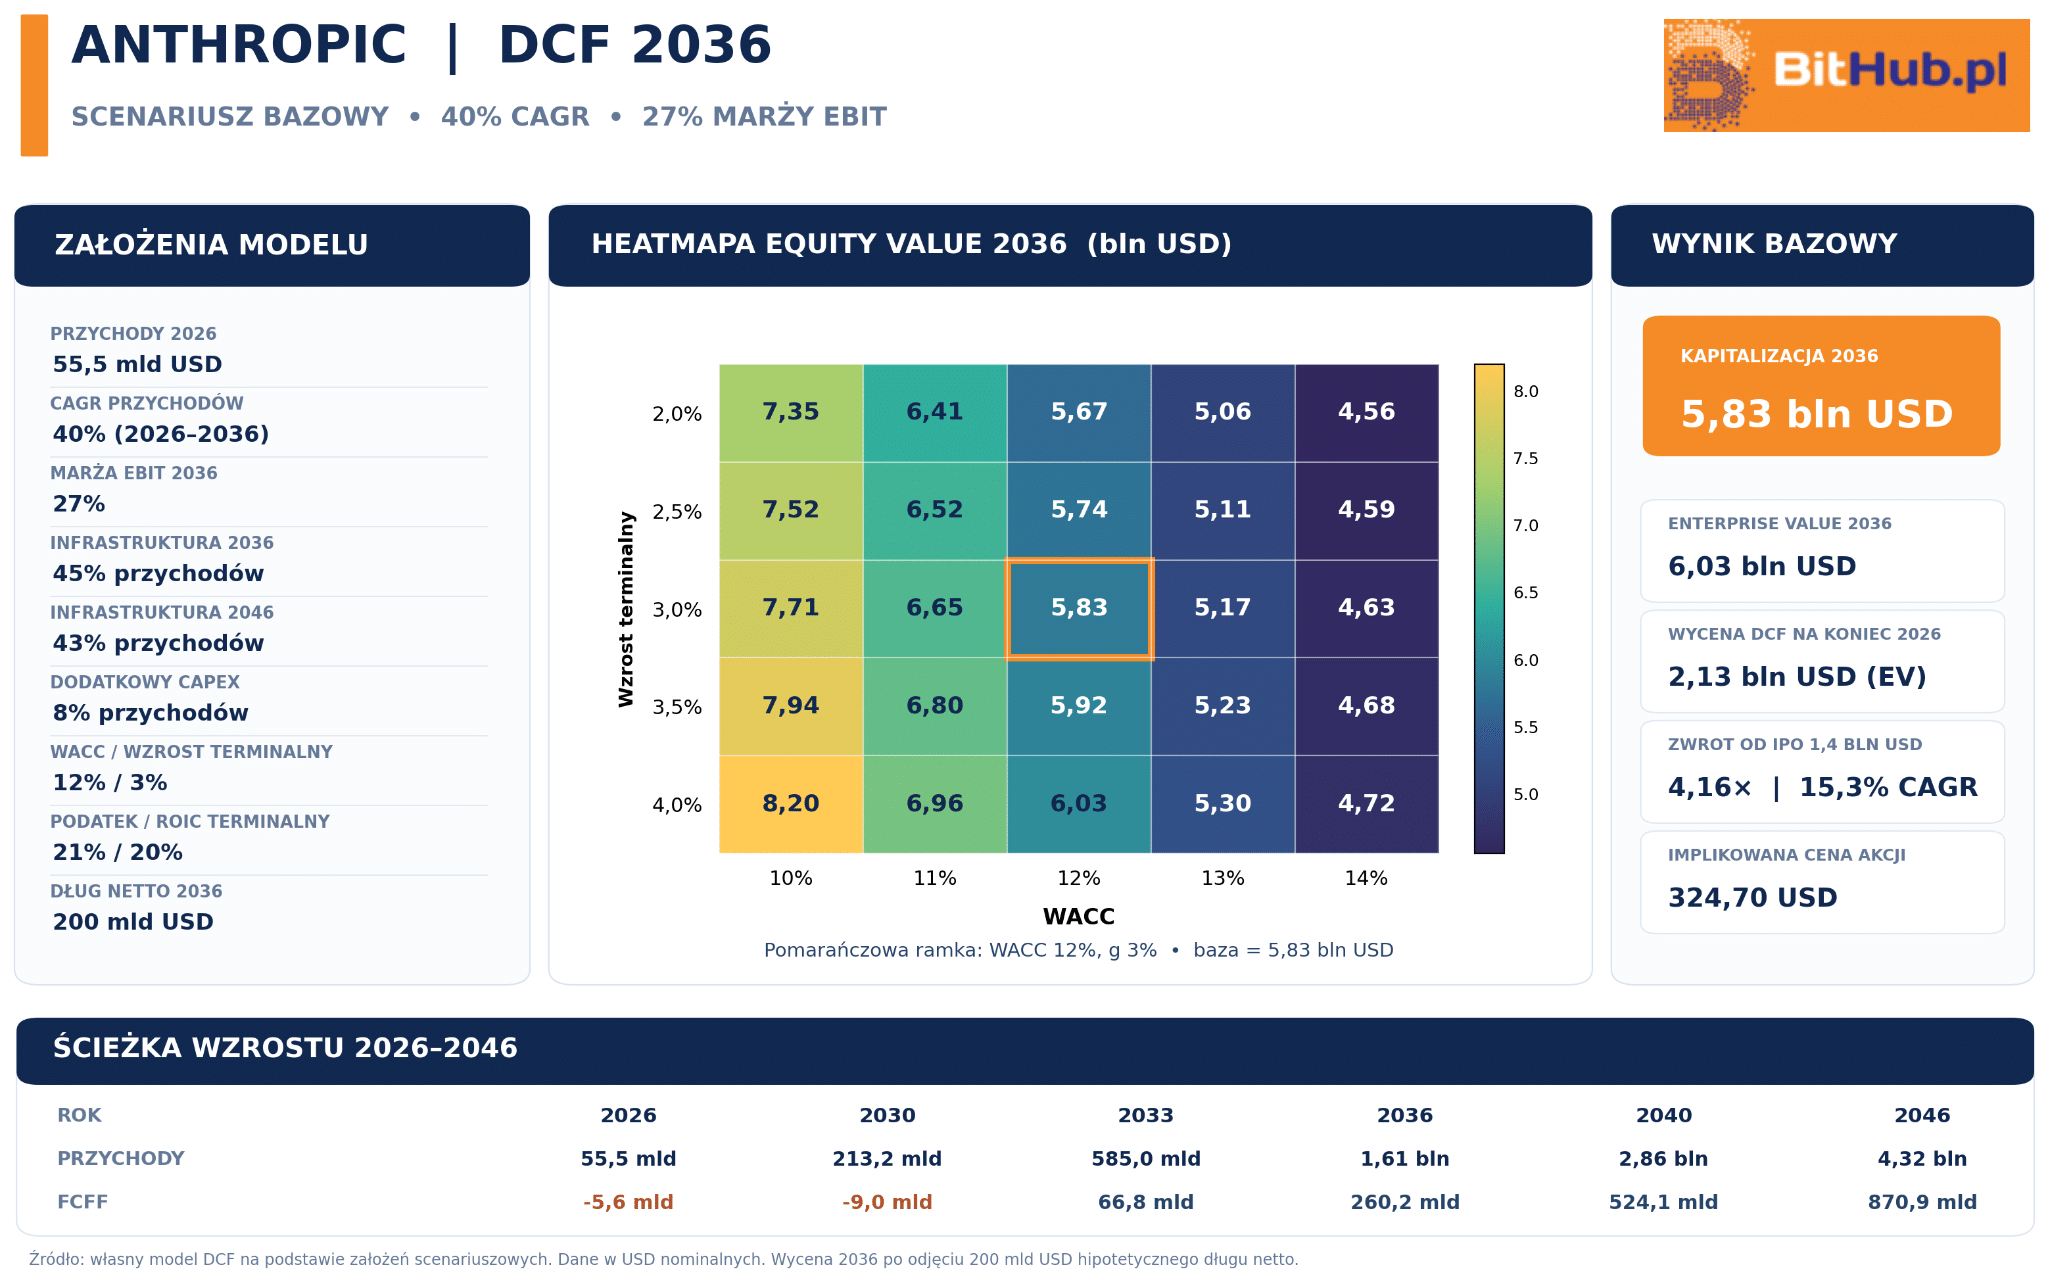
Jeśli założymy, że Anthropic będzie prowadził sprzedaż metodami ‘Wilka z Wall Street’ to przy 40% CAGR przychodów i całkiem realnej, 27% marży EBIT w 2036 roku cena za akcję może wynieść 325 USD, wobec przyjętych 78 USD na debiucie, pod warunkiem braku rozwodnienia. W scenariuszu z 2% rocznego rozwodnienia wartość spadłaby do około 266,37 USD, czyli ok. 350% powyżej ceny z IPO. Wartość przedsiębiorstwa (EV) na koniec 2036 roku wynosi w modelu 6,03 bln USD. Po odjęciu przyjętego wcześniej długu netto w wysokości 200 mld USD otrzymujemy 5,83 bln USD wartości kapitału własnego.
Podobnie jak w poprzednich modelach, jest to wycena fundamentalna obliczona na koniec 2036 roku, a nie wycena dzisiejsza. To wariant bardziej zrównoważony od poprzedniego modelu 10x przy 56% CAGR i 22% EBIT. Utrzymuje duże koszty infrastruktury, umiarkowaną jak na dominującą spółkę software marżę operacyjną i znaczące potrzeby reinwestycyjne. Nie oznacza to jednak, że założenia są konserwatywne. CAGR 40% przez dekadę, ze startem na poziomie 55,5 mld USD, oznacza niemal 29-krotny wzrost przychodów z bardzo wysokiej bazy. Dodatkowo zakładamy utrzymanie 27% EBIT także po 2036 roku.
Największe ryzyka to m.in: możliwość realizacji tak wielkiej sprzedaży, poprawa efektywności pozostałych kosztów operacyjnych oraz zdolność finansowania infrastruktury bez nadmiernego zadłużenia i rozwodnienia akcjonariatu. Ostateczny wynik scenariusza bazowego to 5,83 bln USD wartości kapitału własnego Anthropic na koniec 2036 roku, odpowiadające ponad 4-krotnemu wzrostowi względem kapitalizacji IPO wynoszącej 1,4 bln USD. To wycena warunkowa oparta na przyjętej ścieżce finansowej, a nie gwarantowany zwrot inwestora.
Podsumowując, uważamy, że akcje Anthropic mogą mieć ogromny problem z 10-krotnym wzrostem wartości w dekadę z uwagi na wysoką wycenę, wysokie koszty przychodów i ilość niewiadomych po drodze, która może ograniczać mnożnik 'cena/zysk’ przypisywany spółce. Bardzo optymistyczny, a jednocześnie realny scenariusz zakłada co najmniej 40% średnioroczny wzrost sprzedaży, jako niezbędny, by usprawiedliwić wycenę akcji w 2036 roku na poziomie około 4-krotnie wyższym, od ceny na debiucie.