
Dwa małe rynki runęły przed korektą Nasdaq. Sygnały alarmowe?
Nim indeksy giełdowe w USA rozpoczęły spadki, dwa relatywnie niewielkie rynki akcji stanęły w ogniu kaskadowej wyprzedaży. Pierwszym z nich był główny indonezyjski benchmark akcji, który w tym roku traci ok. 40% i jest najsłabszym z globalnych indeksów, a w piątek „na dobre” dołączył do niego turecki BIST100, który w ciągu ostatnich 5 lat wzrósł o prawie 690%, ale ma za sobą najsłabszy wrzesień od 2008 roku. W obu przypadkach „katalizatorem” już wcześniej rozpoczętych ruchów spadkowych okazała się informacja o możliwej reklasyfikacji obu rynków przez inwestycyjnego giganta MSCI.
MSCI pełni funkcję decydenta co do tego w jakim kraju lokowane są fundusze w zależności od lokalnej oceny rynku i jego realiów. Czy to możliwe, że turecka wyprzedaż i indonezyjski krach dołożyły swoje „trzy grosze” w efekcie domina na głównych parkietach giełd? Pamiętajmy, że w tle mieliśmy przede wszystkim ogromne ruchy na południowokoreańskim KOSPI, który od szczytów traci prawie 40% z powodu panicznej wyprzedaży producentów układów pamięci Samsunga i SK Hynix. Spadkie rozpoczął też tajwański TAIEX, któremu w ogniu słabości sektora infrastruktury AI „ciążą” akcje półprzewodników.
Turecki problem na świeczniku
Turecki indeks BIST 100 w ubiegły piątek spadł o prawie 3% po decyzji MSCI o zamrożeniu części zmian dotyczących tureckich indeksów akcyjnych. Co prawda Turcja nadal jest w kategorii rynków wschodzących, ale jeśli do połowy 2027 roku nie nastąpi wystarczająca poprawa funkcjonowania rynku, możliwe będzie rozpoczęcie konsultacji w sprawie degradacji do statusu rynku frontier … A nawet standalone, czyli dużo niższego, bardzo niskiego statusu. Obecnie po gwałtownej korekcie indeks pozostaje ponad 20% poniżej rekordowego zamknięcia z maja, czyli nadal znajduje się w rynku niedźwiedzia. Spadki rozpoczęły się dużo wcześniej, a w piątek tylko przybrały na silę.
Decyzja MSCI nie wydaje się przypadkowa. Pojawiła się w czasie trwającego problemu tureckich funduszy inwestycyjnych. We wrześniu regulatorzy nakazali likwidację 131 z nich. W ciągu zaledwie trzech lat zgromadziły one ponad 20 mld USD aktywów. Ewentualne usunięcie Turcji z kategorii emerging markets (rozwijających się rynków) mogłoby wymusić sprzedaż tureckich akcji przez fundusze pasywnie śledzące indeksy MSCI Emerging Markets. Turcja od dawna ma problemy z przejrzystością rynku, obliczaniem free float oraz śledzeniem akcji spekulacyjnych. Według MSCI takie praktyki mogą podważać wiarygodność danych i trudno się z tym nie zgodzić.
Gigant oczekuje od tureckich władz trwałego i wiarygodnego egzekwowania przepisów dot. raportowania. Problem Turcji pogłębia stosunkowo mała liczba dużych i płynnych spółek spełniających wymagania globalnych inwestorów instytucjonalnych. Powoduje to koncentrację kapitału w niewielkiej grupie firm i zwiększa znaczenie prawidłowego ustalania free float. Minister finansów Mehmet Simsek zapewnił, że wprowadzane są nowe regulacje mające poprawić warunki rynku. Teraz priorytetem władz jest zakończenie likwidacji problematycznych funduszy, ochrona praw inwestorów i karanie łamiących przepisy.
Indonezyjskie akcje rzucone na pożarcie?
Nie tylko Stambuł ma problem, ale i Dżakarta. Otóż indonezyjskie akcje zanotowały w piątek największy jednodniowy spadek od 1998 roku i podobnie jak w poprzednim przypadku stało się tak po tym jak MSCI uznał, że obecny status rynku wschodzącego może nie być już odpowiedni dla Indonezji. Indeks Jakarta Composite tracił nawet ok. 11,5%, schodząc do najniższego poziomu od listopada 2020 roku. MSCI zasygnalizował możliwość przesunięcia Indonezji nie tylko do kategorii frontier market, ale nawet do statusu standalone. Takiego „ciosu” nikt się nie spodziewał. Oczywiście wszystko, co tu przytaczamy samo w sobie nie oznacza, że Turcja i Indonezja spowodowały słabość giełdy w USA. Być może były jednak sygnałami ostrzegawczymi.
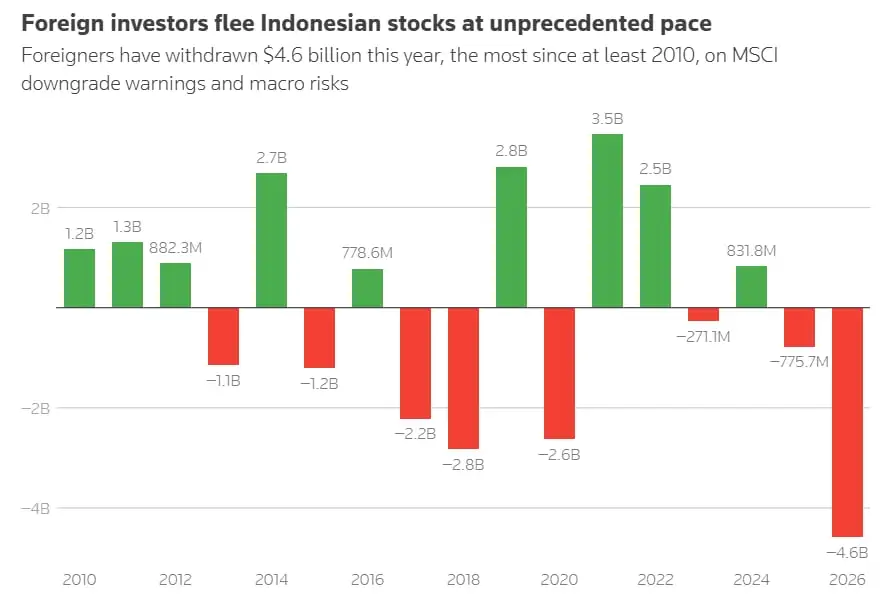
Podobnie do tureckich, indonezyjskie akcje mogłyby zostać usunięte z globalnych indeksów śledzonych przez fundusze pasywne i aktywne. Zagraniczni inwestorzy wycofali już w tym roku około 4,6 mld USD z indonezyjskich spółek, a szwajcarski UBS szacuje, że faktyczne usunięcie Indonezji z głównych indeksów mogłoby wywołać dodatkowo około 4 mld USD odpływów z funduszy pasywnych oraz nawet 15 mld USD z funduszy aktywnych. Największe spółki, w tym banki, firmy wydobywcze i energetyczne, spadały chwilami o blisko 15% bijąc w „circuit breakery”. Głównym problemem wskazywanym przez MSCI są podobnie jak w Turcji: przejrzystość rynku, słabe egzekwowanie regulacji oraz chwiejna wiarygodność rynku kapitałowego.
Ryzyko dalszych odpływów z funduszy aktywnych wyraźnie wzrosło, choć bazowym scenariuszem banku pozostaje utrzymanie przez Indonezję statusu emerging market. Gdyby doszło do degradacji, Indonezja znalazłaby się w tej samej kategorii co m.in. Argentyna, Liban, Palestyna i Ukraina, stając się największą gospodarką w grupie standalone markets. Problemy Indonezji wpisują się w szerszą słabość azjatyckich rynków. Korea Południowa odbiła wprawdzie po wcześniejszych spadkach, ale nadal zmierzała do najgorszego tygodnia od 18 lat z powodu obaw wokół sektora AI.
O spadkach w Indonezji pisaliśmy w Najgorsza sesja od 28 lat. Giełda runęła po decyzji MSCI