
Amerykańskie firmy tracą optymizm. Co słychać na Main Street?
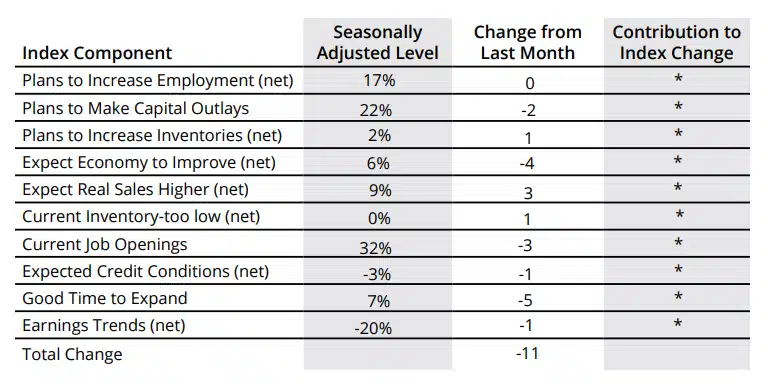
Indeks optymizmu małych firm prowadzony przez NFIB spadł we wrześniu do 97,9 pkt z 98,7 pkt w sierpniu, schodząc poniżej 52-letniej średniej wynoszącej 98 pkt. Spośród 10 składowych indeksu trzy wzrosły, sześć spadło, a jedna pozostała bez zmian. Najmocniej indeksowi ciążyło pogorszenie oczekiwań dotyczących przyszłej sytuacji gospodarczej oraz spadek odsetka firm uważających, że to dobry moment na rozwój działalności. Indeks niepewności wzrósł do 90 pkt z 89 pkt i jest wysoki względem historycznej średniej na poziomie 68 pkt.
Sam NFIB zwraca uwagę na dość nietypowy układ: konsumpcja i boom AI podtrzymują wzrost gospodarczy, ale jednocześnie mocny popyt, niedobór pracowników i podwyżki cen utrzymują presję inflacyjną. Małe firmy nie pokazują obrazu recesji, ale też nie dają Fed wielu argumentów za szybkim luzowaniem polityki. Wiele z nich deklaruje podwyżki cen w kolejnych miesiącach, więc raport „podsyca” obawy o szarżującą inflację.
Co pokazał raport NFIB?
Firmy zatrudniające do 5 pracowników w USA odpowiadają za około 40% całego rynku pracy w USA zatem ankieta przez nie redagowana jest istotna, choć przez wielu traktowana jako drugorzędna względem głównych odczytów makro jak NFP czy ISM. Indeks zatrudnienia spadł do 100,6 pkt z 101,8 pkt i znajduje się nieznacznie powyżej długoterminowej średniej wynoszącej 100 pkt. W badaniu 32% właścicieli małych firm miało wakaty, których nie było w stanie obsadzić, o 3 pkt proc. mniej niż miesiąc wcześniej, ale nadal aż o 8 pkt proc. powyżej historycznej średniej. Problem dotyczył przede wszystkim pracowników wykwalifikowanych.
Jednocześnie 17% netto przedsiębiorców w USA planuje zwiększać zatrudnienie w ciągu najbliższych trzech miesięcy, bez zmian wobec sierpnia. Faktyczna aktywność rekrutacyjna osłabła jednak: 51% firm zatrudniało lub próbowało zatrudniać, o 5 pkt proc. mniej niż miesiąc wcześniej. Największym problemem pozostaje jakość lub dostępność pracowników. Wskazało ją 26% przedsiębiorców, o 3 pkt proc. więcej niż w sierpniu i aż o 14 pkt proc. powyżej historycznej średniej. Jednocześnie koszty pracy jako główny problem wskazało tylko 6% firm. To najmniej od grudnia 2020 roku.
Aż 28% netto firm podniosło wynagrodzenia, choć było to o 3 pkt proc. mniej niż w sierpniu. Kolejne 20% netto planuje podwyżki płac w ciągu trzech miesięcy, o 2 pkt proc. więcej niż miesiąc wcześniej. Oba wskaźniki pozostają powyżej historycznych średnich. Mimo to inwestycje przedsiębiorstw słabną: 51% firm deklarowało wydatki kapitałowe w ostatnich sześciu miesiącach, o 2 pkt proc. mniej niż w sierpniu. Tylko 22% planuje inwestycje w kolejnych sześciu miesiącach, również o 2 pkt proc. mniej. Zarówno bieżące, jak i planowane nakłady pozostają poniżej swoich 52-letnich średnich. Wydatki na nowe wyposażenie spadły do 32% firm, a zakup środków transportu deklarowało 20%.
Jak przedsiębiorcom idzie sprzedaż?
Sprzedaż pozostaje słaba, ale oczekiwania lekko się poprawiają. Saldo firm raportujących wzrost nominalnej sprzedaży w ostatnich trzech miesiącach spadło o 8%, wobec spadku o 9% w sierpniu. Jednocześnie saldo oczekujących wzrostu realnej sprzedaży w kolejnym kwartale wzrosło o prawie 10%. Problemy w łańcuchach dostaw nadal dotykają 62% małych firm. Dla 7% wpływ był poważny, dla 21% umiarkowany, a dla 34% niewielki. Z tego wszystkiego około 40% firm nie odczuwało żadnych zakłóceń.
Rentowność małych firm pogorszyła się. Saldo przedsiębiorców raportujących poprawę wyników spadło do 20%. Wśród firm z niższymi zyskami 34% wskazywało słabszą sprzedaż, a aż 24% rosnące koszty materiałów: odpowiednio o 6 i 8 pkt proc. więcej niż miesiąc wcześniej. Wśród firm, którym zyski rosły, zdecydowanie najważniejszym czynnikiem była większa sprzedaż. Wskazało ją 63% przedsiębiorców.
Warunki kredytowe ponownie się pogorszyły. Saldo firm oczekujących łatwiejszego dostępu do kredytu spadło do -3%, natomiast saldo przedsiębiorców płacących wyższe oprocentowanie ostatniego kredytu wzrosło do 8%, najwyższego poziomu od czerwca 2025 roku. Średnia stopa procentowa na krótkoterminowych kredytach wzrosła do 8,2% z 7,5%, czyli znalazła się niemal na poziomie historycznej średniej 8,3%. Jednocześnie tylko 22% firm regularnie korzystało z kredytu, wobec historycznej średniej wynoszącej 34%.
Inflacja pozostaje jednym z największych problemów. 31% netto firm podniosło ceny sprzedaży – bez zmian wobec sierpnia, ale ponad dwukrotnie więcej niż historyczna średnia wynosząca 14%. Co ważniejsze, 31% netto przedsiębiorców planuje kolejne podwyżki cen w ciągu trzech miesięcy, o 3 pkt proc. więcej niż w sierpniu. To wskazuje, że presja cenowa w sektorze małych firm wciąż jest bardzo silna i może utrzymywać inflację na podwyższonym poziomie.
Inflację w raporcie NFIB jako najważniejszy pojedynczy problem biznesowy wskazało 20% firm, a ocena kondycji własnych biznesów wyraźnie się pogorszyła. Niespełna połowa właścicieli firm określiła sytuację jako dobrą, wobec 57% w sierpniu. Oczekiwania dotyczące gospodarki pogorszyły się drugi miesiąc z rzędu. Tylko 6% netto właścicieli oczekuje poprawy warunków gospodarczych w ciągu sześciu miesięcy, o 4 pkt proc. mniej niż w sierpniu. Jedynie 7% firm uważa obecnie, że jest to dobry moment na rozwój działalności,.